

导语:
在金融行业,AI 报告生成真正的难点,从来不是“能不能生成一份报告”。
真正的问题是:AI 能不能像一名成熟的业务专家一样,进入真实的金融工作环境,持续处理资料、理解业务、发现风险、接受人工校验,并最终交付一份经得起复核、审计和决策检验的报告?
也是零壹视界的报告智能体“小狸报告”的核心出发点。我们认为,下一代金融报告智能体不应该只是一个“会写报告的大模型”,而应该具备类似 Agent Harness 的能力:让模型能够在真实金融工作环境中,安全、持续、可验证地完成复杂任务。
对于银行、融资租赁、不良资产、投研等场景而言,这意味着 AI 不再只是报告生产工具,而是逐渐成为一个可以被业务规则约束、被专业人员监督、能够持续执行并最终形成可信业务成果的智能工作系统。
(零壹视界CTO黄波参加活动现场图)
一、从“AI 写报告”到“AI 完成一项金融工作”
过去我们谈 AI 报告,通常关注的是:
1、报告生成速度有多快;
2、一次可以处理多少文档;
3、文字写得是否流畅;
4、能否自动生成 Word;
5、能否减少人工撰写时间。
这些能力当然重要,但对于金融机构来说,它们还远远不够。因为一份授信报告的价值,并不在于文字写得漂亮,而在于:数据是否准确、判断是否有依据、风险是否被发现、过程是否可复核、结论是否符合业务规则。
因此,真正的金融报告智能体应该完成的是这样一个闭环:
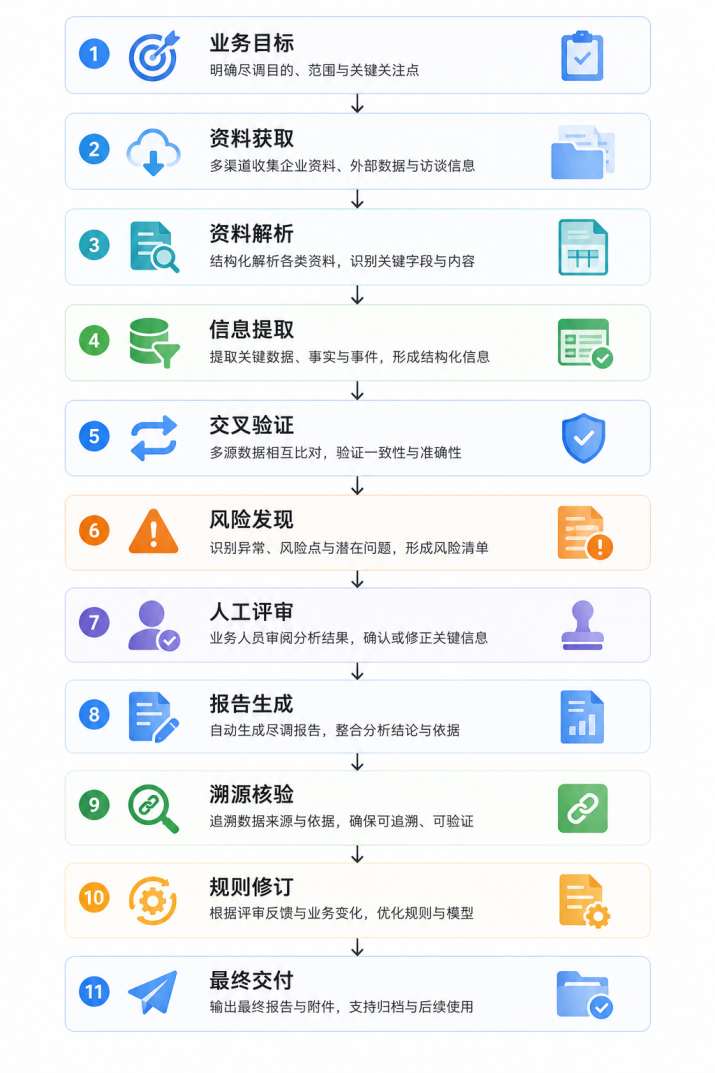
这已经不是简单的“内容生成”。它更像是一个完整的金融业务任务执行过程。而 Harness 的理念,正是解决这个问题。
二、什么是报告智能体的 Harness?
可以把它简单理解为:Harness 是包裹在大模型外围的一套“业务执行与约束体系”,让模型不仅能够思考,还能够在真实业务环境中持续行动、获取信息、调用工具、接受反馈、修正错误,并最终完成任务。
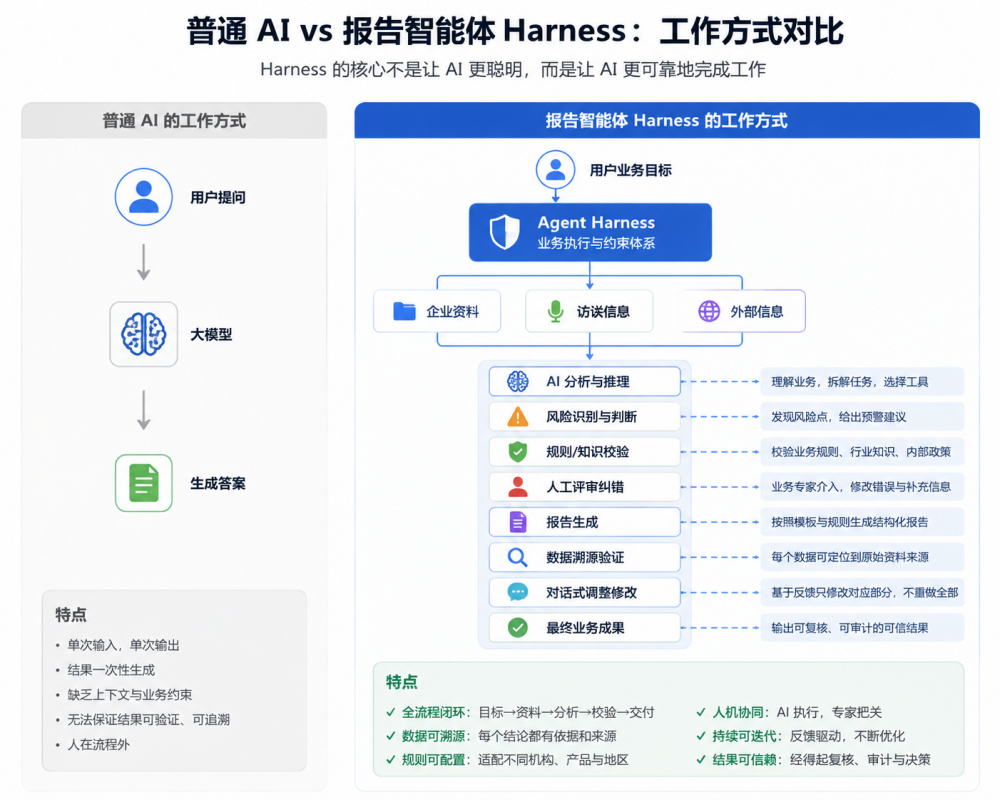
因此,Harness 的核心并不是让 AI “更聪明”,而是让 AI “更可靠地完成工作”。
三、为什么金融行业尤其需要 Harness?
金融业务与普通内容生成场景最大的不同,是:金融业务不是一次性的答案生成,而是一个需要证据、规则、判断和责任闭环的过程。
例如银行客户经理进行一次企业授信尽调,面对的可能是:
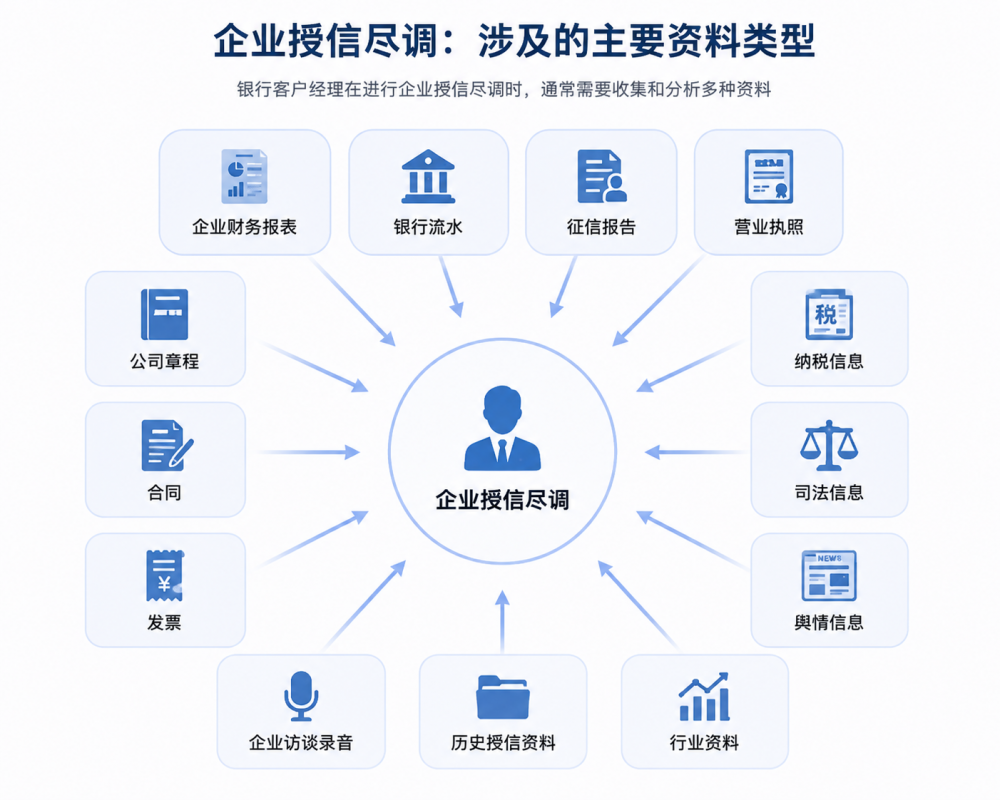
真正困难的并不是“把这些资料总结出来”。而是要回答:
这些资料之间是否相互印证?
有没有异常?
有没有被忽略的风险?
报告中的每个关键数据从哪里来的?
如果 AI 判断错了,业务人员能不能修改?
修改之后,后续报告是否能够同步更新?
不同银行、不同分行、不同业务条线的规则发生变化之后,系统能不能快速适配?
这就是金融场景下 Harness 的价值。
四、第一层 Harness:让每一个数据都有“来处”
金融 AI 最重要的不是“会说”,而是:说出来的东西能不能证明是真的。因此,报告智能体首先需要建立数据溯源能力。
例如报告中出现:2025 年企业营业收入为 12.8 亿元。用户点击这个数字后,系统应该能够直接定位到:
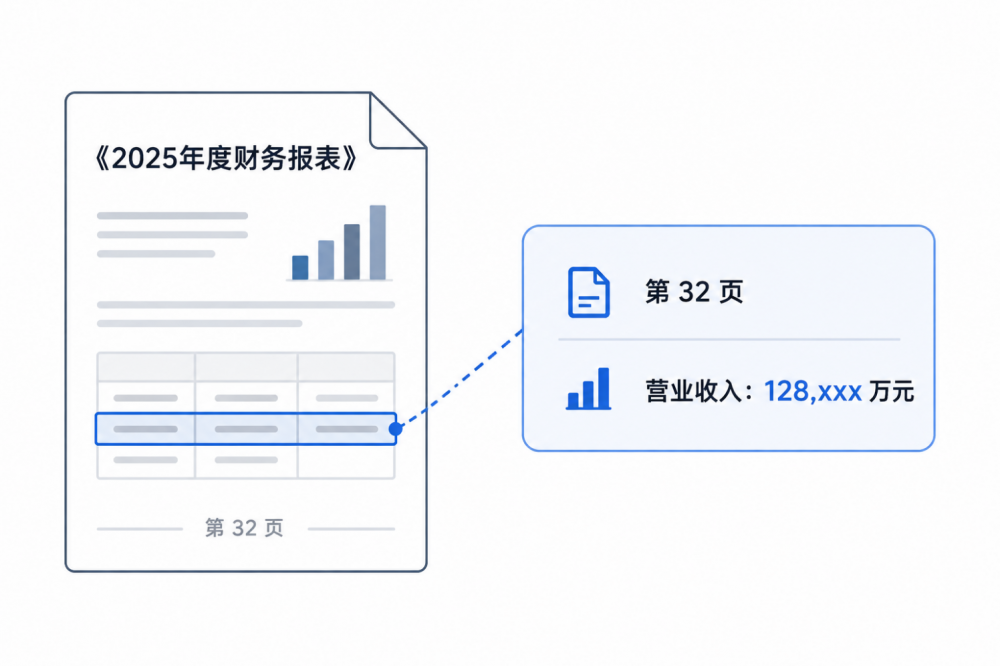
如果结论来自访谈,则应该能够定位到:
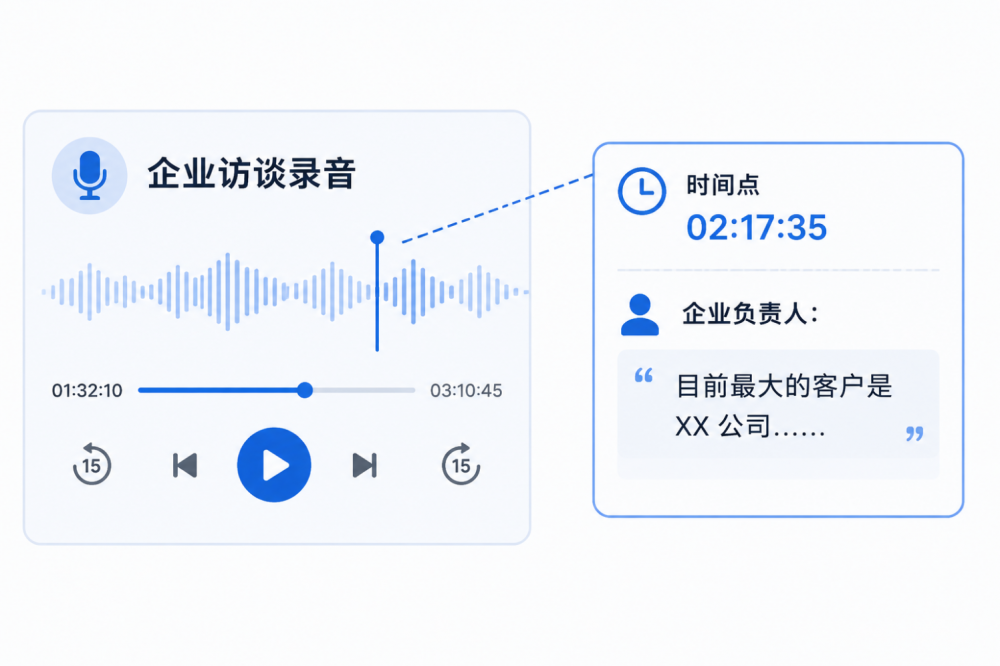
如果结论来自合同,则可以直接定位:
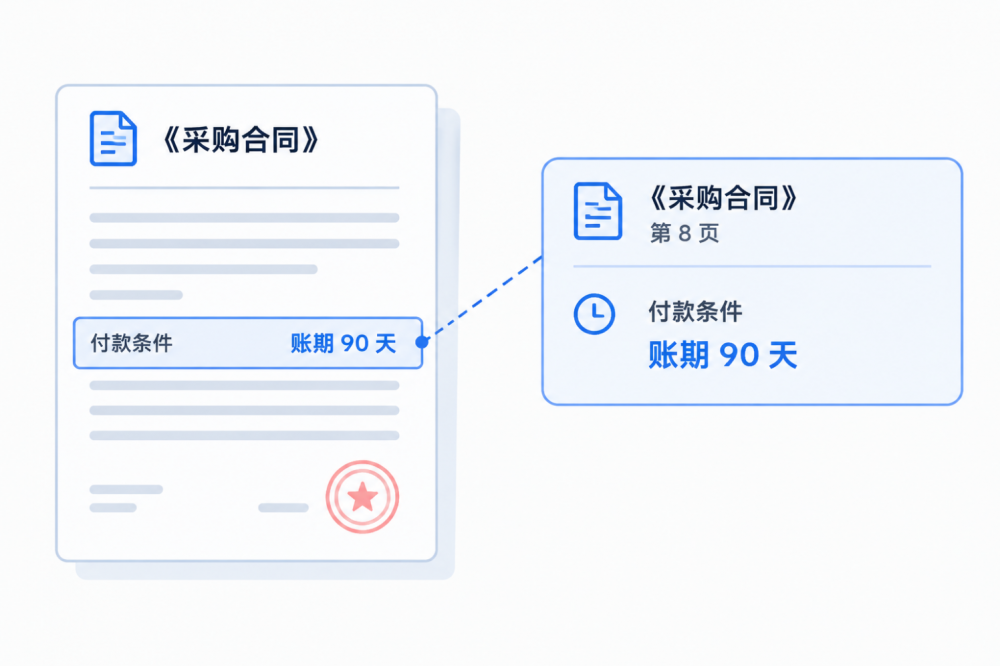
这意味着:报告不再只是一个最终结果,而是一张可以向下钻取的“证据网络”。
五、真正重要的是:允许人纠正 AI
这也是 Harness 与普通 RAG/报告生成系统非常重要的区别。AI 不可能永远正确。
因此金融场景真正需要的不是:“AI 生成了,所以相信 AI。”而是:“AI 给出判断,同时把证据、依据和修改权交给业务专家。”
例如 AI 从财务报表提取:流动负债:8.2 亿元
业务人员发现:AI 识别错误,实际应该是 6.2 亿元。业务人员可以直接在溯源界面进行验证

这里真正产生价值的不是“AI 自动化”。而是形成了:AI 执行 → 人工评审 → AI 修正 → 结果验证的闭环。这就是金融级 Harness 的重要特征。
六、第二层 Harness:让 AI 不只是“整理资料”,而是主动发现风险
例如系统发现:
营收快速增长,但经营现金流没有同步增长;
应收账款增长明显高于收入增长;
企业存在异常关联交易;
负债率连续上升;
主要客户集中度过高;
存在未充分披露的司法诉讼;
企业访谈口径与财务数据存在矛盾。
此时“小狸助手”不是等待用户提问,而应该主动提示:发现 10 个需要确认的风险点。
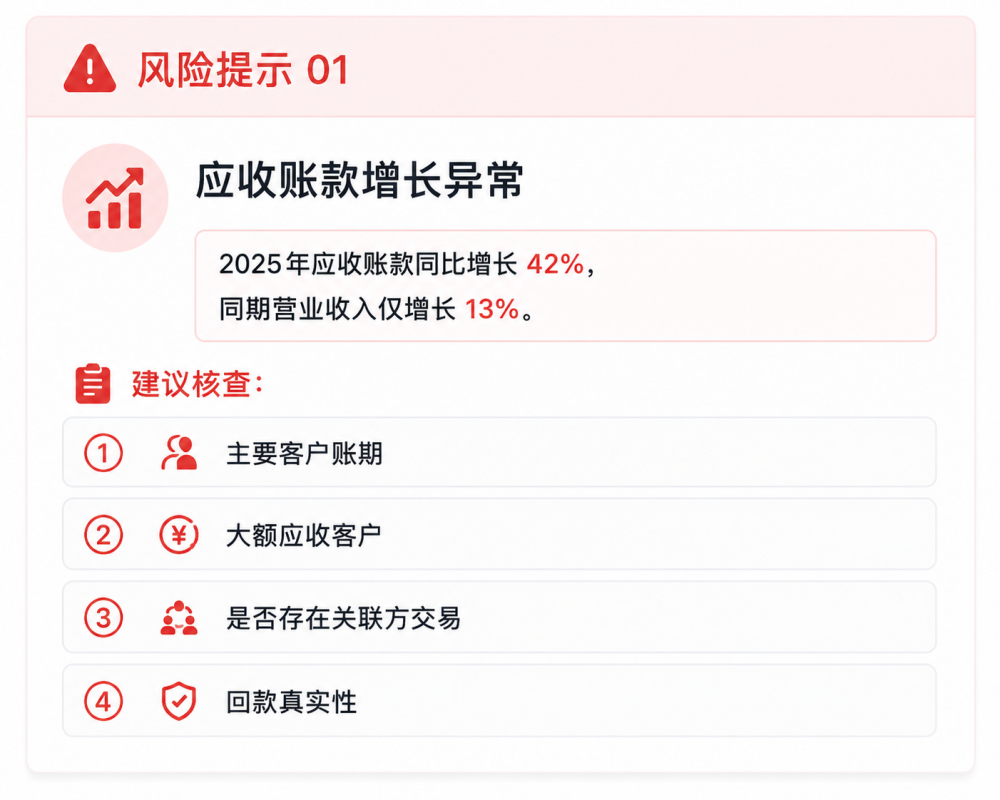
用户点击之后,可以继续追问:“这个风险是怎么判断出来的?”系统继续给出:
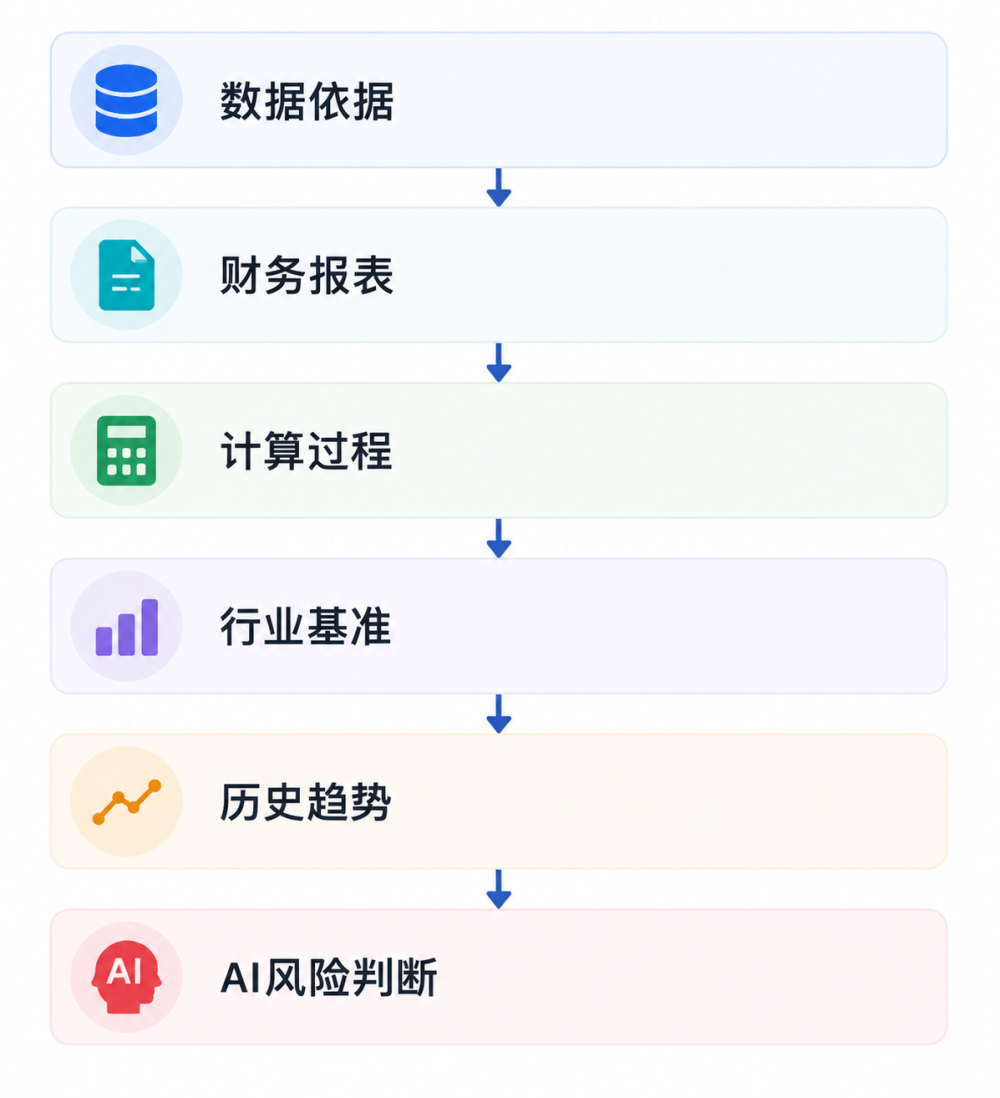
这就形成了:风险发现 → 风险解释 → 风险证据 → 人工确认的闭环。这比单纯的“AI 总结”更接近真正的金融业务专家助手。
七、第三层 Harness:把银行业务规则装进 AI
金融机构最大的特点之一,就是:不同机构、不同业务条线、不同产品、不同地区,往往都有自己的规则和报告规范。因此,一个真正能够进入金融机构的报告智能体,不能只有一个固定 Prompt。它需要具备:可配置、可调整、可继承、可验证的业务规则体系。最终形成不同的报告生成逻辑。
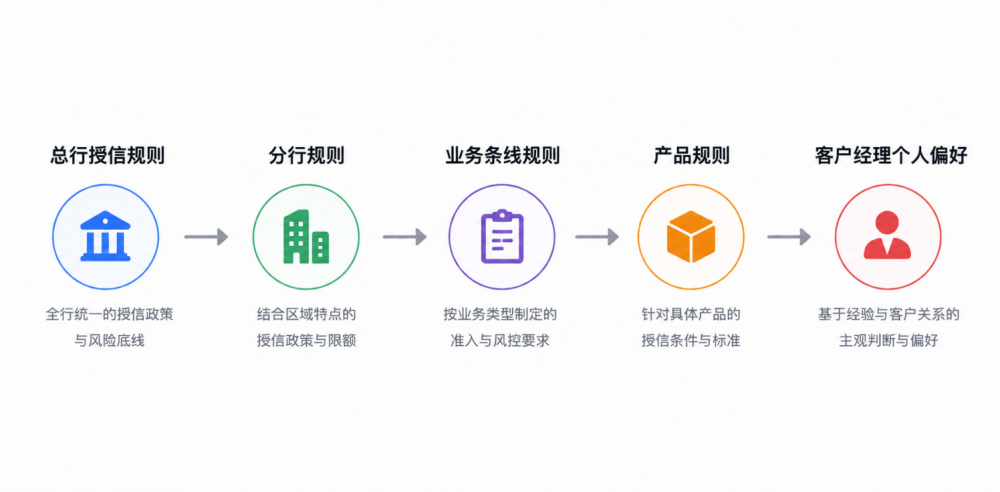
例如用户只需要说:“按照最新绿色信贷要求,增加绿色属性评价章节。”
系统就应该能够:
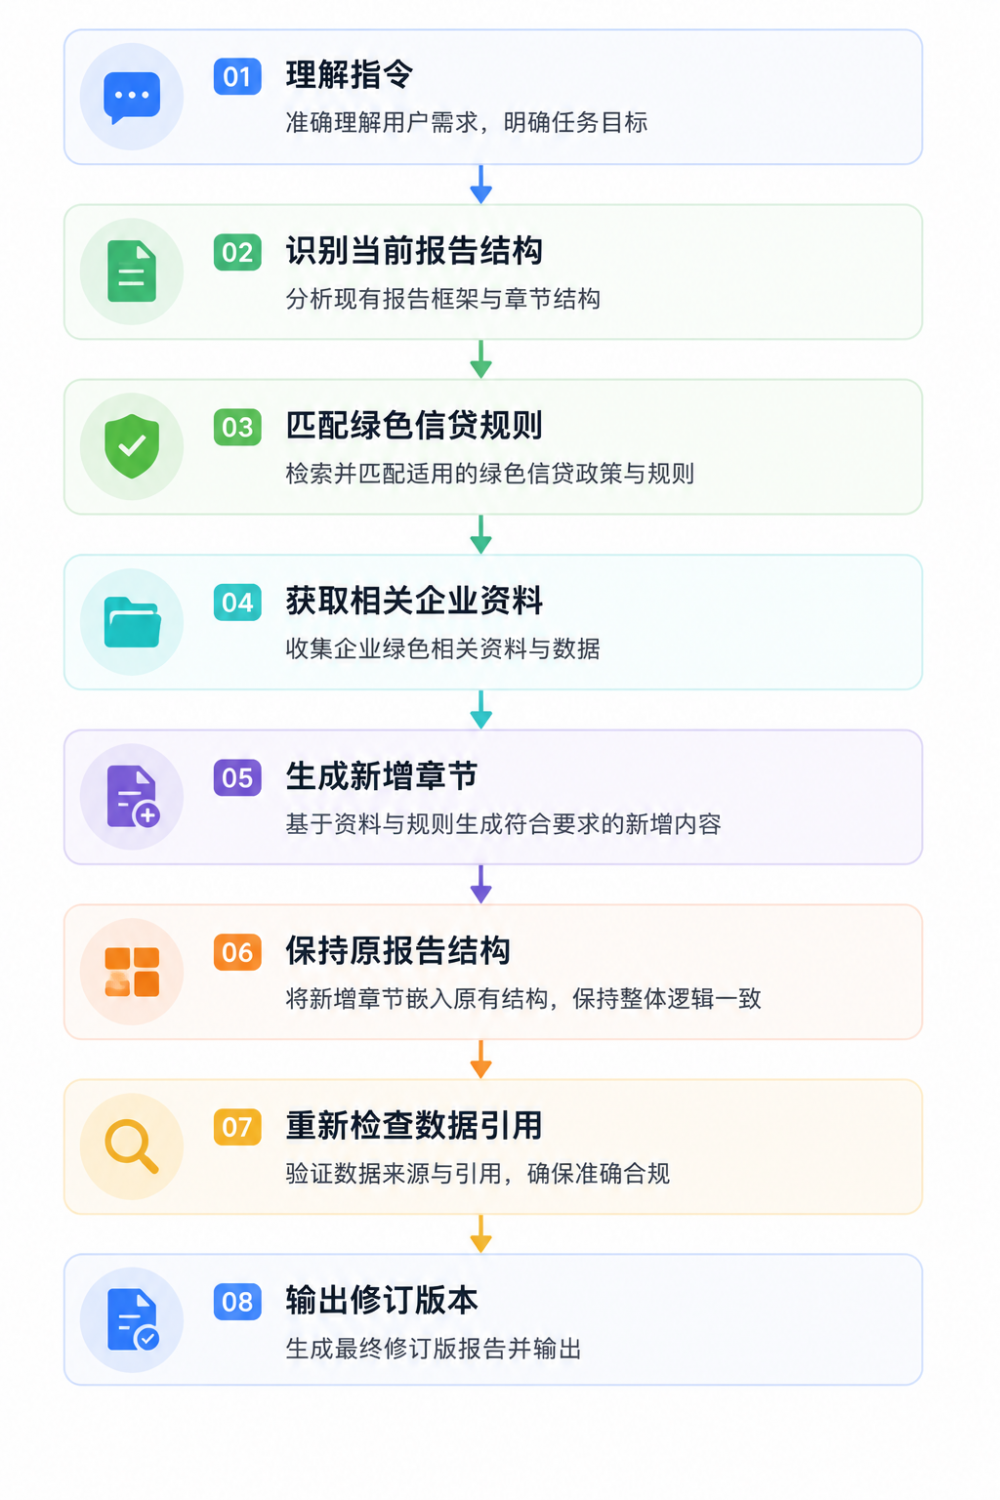
而不是让用户重新上传所有资料、重新生成整份报告。这就是:对话式业务规则执行。
八、从“模板”升级为“业务 Harness”
传统报告模板解决的是:“报告长什么样?”而 Harness 解决的是:“这类报告应该怎么完成?”两者完全不同。
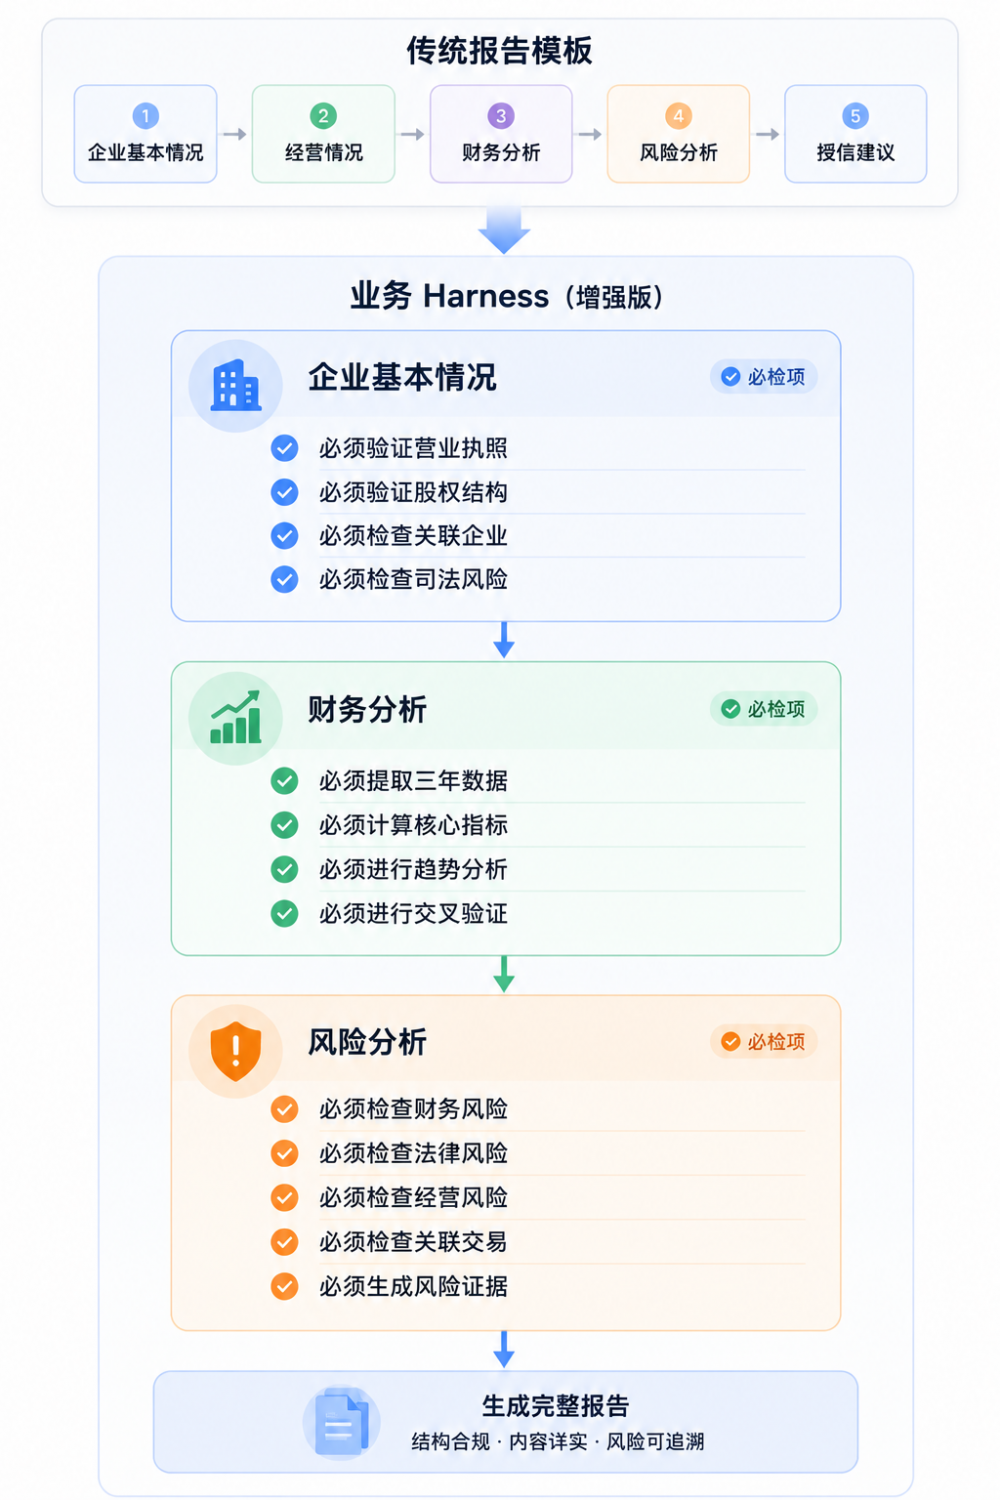
这样一来,企业真正沉淀下来的就不再是一份 Word 模板,而是:一套可以被 AI 执行的金融业务最佳实践。这对于金融机构尤其重要。
九、把专家经验变成“可执行的数智资产”
银行真正宝贵的资产,很多时候并不在系统里。而是在资深客户经理、审批人员、风险专家的经验里。
例如一个优秀的信贷经理看到:营收增长 30%并不会马上认为企业经营良好。
他可能继续关注:
毛利率是否下降;
应收账款是否异常;
现金流是否匹配;
客户集中度是否过高;
是否存在关联交易;
企业主要客户是否稳定;
行业周期是否发生变化。
过去这些经验往往只能通过:老员工带新人。而Harness 的价值,是把这些经验逐渐转化成:
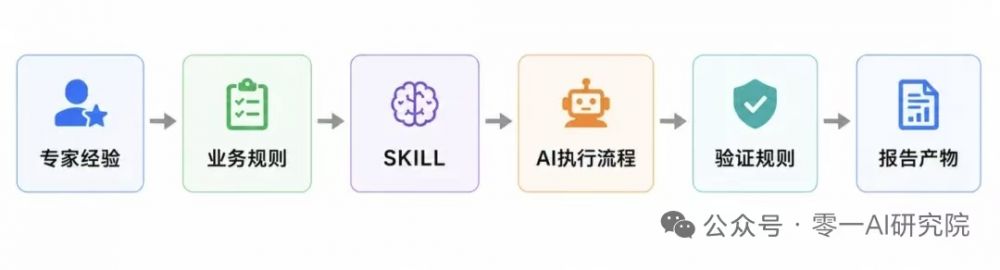
最终形成企业自己的:“AI 业务专家体系”。这也是报告智能体区别于普通 AI 工具的重要地方。
十、移动访谈也是 Harness 的一部分
如果把报告生成单独看,容易忽略一个问题:很多最有价值的信息,并不在企业上传的 PDF 里,而在现场访谈中。因此,完整的金融报告 Harness 应该从:资料进入,一直延伸到,现场信息采集 → 报告交付。
例如客户经理到企业现场:
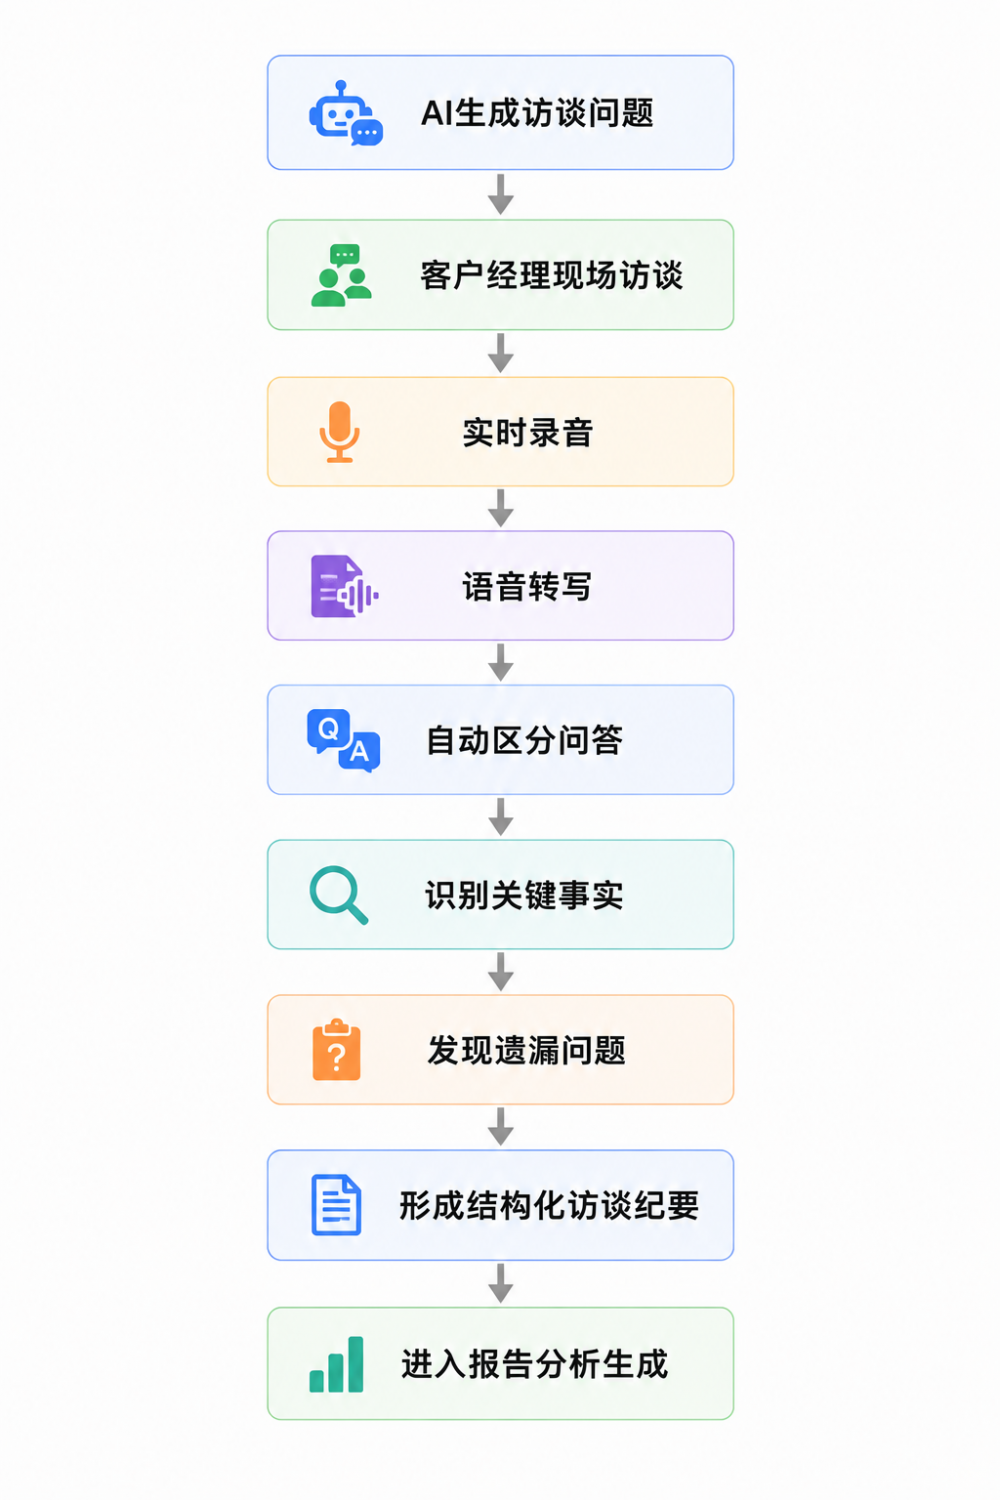
更进一步,AI 可以在访谈过程中提醒:“企业刚才提到今年新增两家核心客户,建议进一步确认客户名称、收入占比及合同期限。”这时 AI 已经不是“录音转文字工具”。而是:参与业务过程本身。这正是 Harness 思想真正有价值的地方。
十一、一个完整的金融报告 Harness 应该是什么样?
最终,我们希望形成这样的工作闭环:
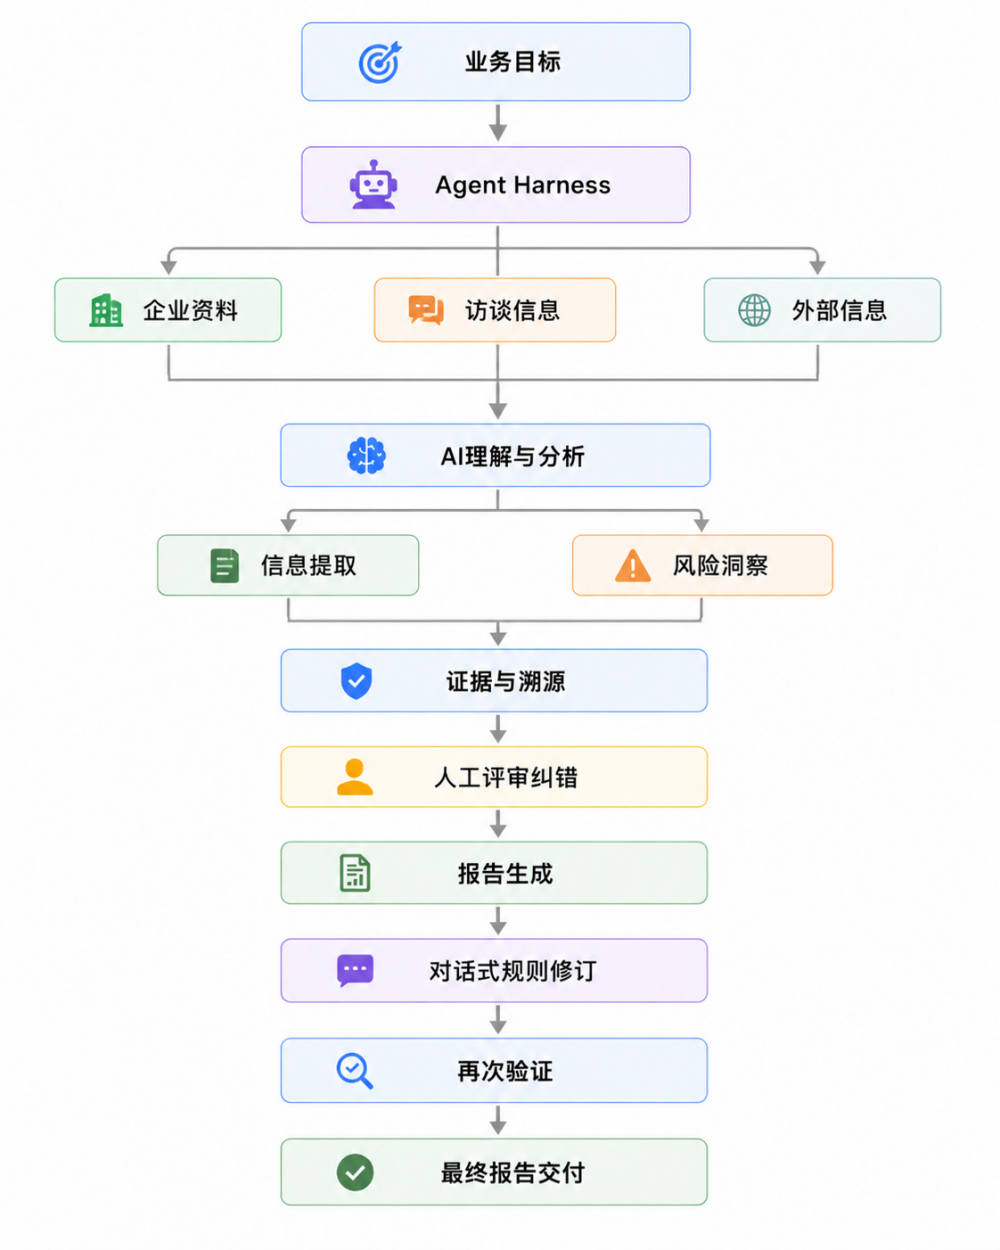
这里面每一个环节都不是孤立的。前一个环节的产物,是后一个环节的输入;每一个结果都可以被验证、修正和追溯。这才是我们理解的金融报告智能体 Harness。对于银行而言,最终价值不是“用了 AI”如果只是:“我们可以用 AI 10 分钟生成一份报告。”这个价值很容易被复制。
但如果能够做到:AI 能处理资料、主动发现风险、知道自己的证据在哪里、允许专家纠正错误、遵循银行业务规则,并能够持续完成从尽调到报告交付的完整任务。这就是完全不同的产品能力。
因此,我们希望“小狸报告”最终带给金融机构的不是一个AI 写作工具,而是一套金融业务智能执行基础设施。
十二、从“效率工具”走向“金融业务智能体”
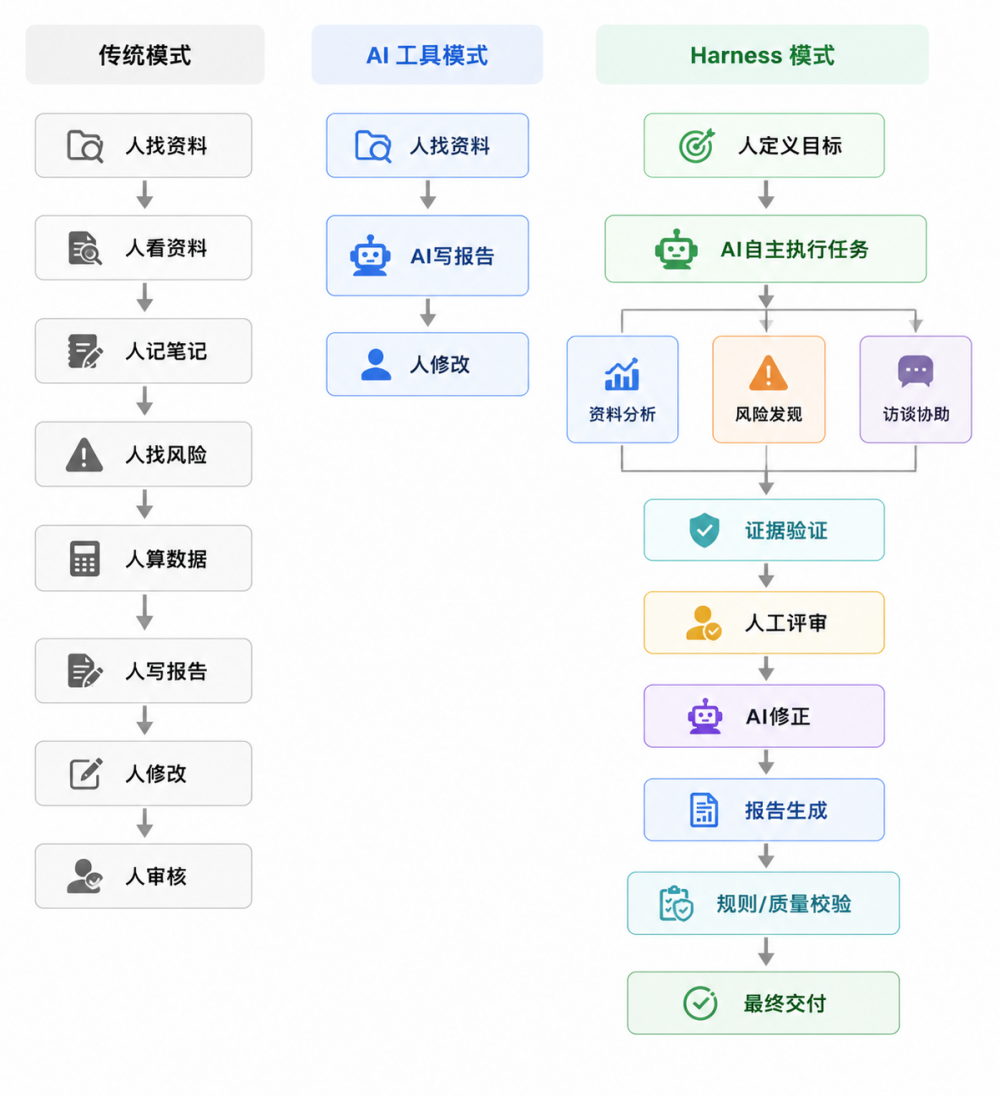
人不再负责所有操作,而是负责目标、判断和关键决策;AI 则负责持续执行。
十三、我们认为,这才是报告智能体下一阶段的竞争点
未来金融报告智能体的竞争,不应该只比较:谁的模型参数更大;谁的 OCR 更准确;谁的报告写得更漂亮;谁的生成速度更快。
更应该比较:
谁能让 AI 真正进入业务流程?
谁能让 AI 的每一个判断都有证据?
谁能让业务专家随时纠正 AI?
谁能让专家经验变成可执行规则?
谁能让 AI 主动发现风险,而不是等待用户提问?
谁能让不同银行的业务规则快速落地?
谁能让 AI 从“一次生成”变成“持续完成任务”?
这才是金融 AI 从“工具”走向“智能体”的关键一步。
结语:让 AI 从“会写报告”走向“会完成业务”
我们认为,报告智能体的真正价值,不是替人写掉多少文字,而是让 AI 开始真正承担一项金融业务任务。
它应该能够:理解业务目标,进入真实工作环境,处理复杂资料,主动发现风险,遵循业务规则,提供完整证据,接受人工评审,持续修正结果,并最终交付可信的业务成果。这就是我们所理解的:报告智能体 Harness 理念。
对于金融机构而言,它意味着 AI 不再只是一个“报告生成器”,而正在成为一个:可控、可追溯、可验证、可修正、可持续执行的金融业务智能执行系统。
而我们的产品“小狸报告”真正要建设的,也正是这样一个方向:让每一份报告背后,都有一套可执行的业务知识、一套可验证的证据链,以及一个能够持续完成工作的金融智能体。
(零壹视界CTO黄波对话整理)
热门文章
我们开源了内部Token管理工具
2026/8/31 11:13:37
工信部印发信息通信行业"十五五"规划:2030年智能算力达9800 EFLOPS,累计投资3.8万亿元
2026/9/11 10:06:51
英伟达FY2027Q2营收962亿美元增106%,数据中心890亿增117%
2026/8/31 16:56:29
工信部:上半年数字产业收入20.71万亿元,同比增长13.6%
2026/8/31 16:57:33
报告发布|中国媒体,早已不是“中国渠道”——它是亚太最具渗透力的影响力生态
2026/9/2 10:06:55
复星旗下地中海度假集团递表港交所,拟主板独立上市
2026/8/31 17:58:05


 沪公网安备 31010402000581号

扫一扫,或长按识别二维码
关注艾瑞网官方微信公众号