

导语:
街头巷尾的个体小店、遍布各行各业的自主创业者,是实体经济的毛细血管。小微经营群体持续壮大,为社会就业与民生消费注入源源不断的活力。目前不少轻资产的小微商户存在阶段性周转需求,资金多用于门店备货、日常运营等场景,需求呈现短、频、急的特点,部分商户因缺少传统抵押凭证,在获取适配服务时面临现实阻碍。
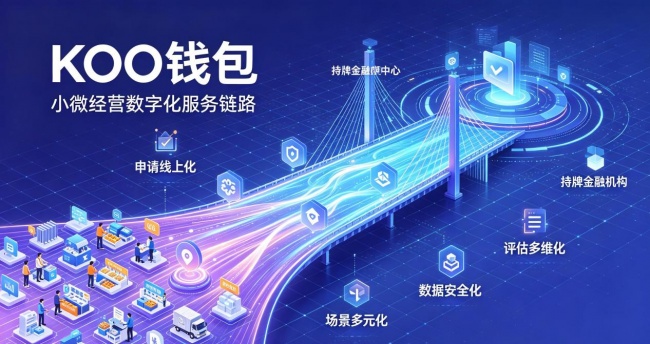
面对这样的市场现状,如何依托数字化技术,服务好广大小微商户与青年创业者,成为金融科技行业需要持续探索的课题。KOO 钱包 2019 年于上海上线,聚焦小微商户、灵活就业群体的真实经营诉求,搭建线上化科技服务链路,力求弥合轻资产经营群体的服务痛点。
很多小店店主日常忙于门店运营,很难抽出时间完成线下材料提交、多次往返办理等流程。KOO 钱包打通全线上业务办理通道,从申请到业务处置均可以移动端完成,减少繁琐的线下环节,适配商户碎片化时间。无论是餐饮小店换季备货,还是零售门店补充货品,商户可以利用打烊间隙操作,降低时间成本,贴合实体商户的经营节奏。
风控能力是线上服务的核心底座。不少小微商户没有传统抵押物,单纯依靠传统评估方式,很难客观反映真实经营状况。KOO 钱包依托长期沉淀的大数据风控能力,整合多维度信息开展综合信用评估,跳出对重资产抵押物的依赖,把商户日常经营沉淀下来的数字信用纳入评估参考,让缺少抵押物的个体经营者拥有被评估的机会。风控模型会基于海量样本持续迭代调优,在风险识别与服务可得性之间寻找平衡,为合作的持牌金融机构输出科技支撑,助力线上服务高效落地。
信息安全是小微用户非常关心的部分。平台搭建多层防护机制,通过加密传输、权限分级管控等技术手段保护用户个人信息与经营相关数据,筑牢数据安全防线。平台对接多家持牌金融机构开展合作,构建多元生态,面向小微商户、青年群体提供科技中介服务,覆盖经营周转、日常生活等多元场景。
除工具层面的服务之外,KOO 钱包也关注小微经营者的认知提升,面向小店店主输出理性资金规划相关科普内容,提醒大家结合自身经营实际,合理安排资金。平台落实消费者权益保护,做到服务信息清晰展示,搭建通畅的反馈通道,及时响应商户咨询,持续打磨产品使用体验。
千千万万小微商户,承载着普通人的创业梦想,也维系着城市烟火气。未来,KOO 钱包将继续深耕小微经营场景,打磨数字化服务能力,贴近商户真实经营痛点,不断优化服务细节,用数字科技助力普惠服务落地,陪伴广大小微经营主体稳健前行。
热门文章
工信部:2025年机器人产业营收突破3000亿元,2026世界机器人大会在京开幕
2026/8/21 10:35:57
阿里巴巴FY2027Q1营收2690亿元增9%,云外部收入增速升至45%创22季新高
2026/8/21 9:21:33
我们开源了内部Token管理工具
2026/8/31 11:13:37
2026年上半年中国手机银行APP监测报告
2026/8/21 8:00:00
工信部印发信息通信行业"十五五"规划:2030年智能算力达9800 EFLOPS,累计投资3.8万亿元
2026/9/11 10:06:51
英伟达FY2027Q2营收962亿美元增106%,数据中心890亿增117%
2026/8/31 16:56:29


 沪公网安备 31010402000581号

扫一扫,或长按识别二维码
关注艾瑞网官方微信公众号