

导语:
作者:王若骁(北京市21世纪学校)
摘要与核心结论
过去五年,台球在中国悄悄地完成了一次发生的身份转变:从街边的廉价娱乐,变成开进商场、社区,由连锁品牌运营、被资本和赛事共同推动的"新消费空间"。本研究以北京市望京商圈为田野样本,走访四种典型业态的台球厅,并对消费者、店长、门店管理者等进行了深度访谈,试图回答三个问题:这一轮行业转型的驱动因素是什么?商业模式发生了怎样的分化?对消费者和经营者分别意味着什么?
核心结论有三条:
1. 商业模式已从"时段租赁"分化为四类——高端会员制、连锁中端、社区性价比、竞技社群型,各自的收入结构、成本结构与增长逻辑截然不同;
2. 门店的竞争力内核已经改变——从"球台硬件与价格"转向"环境体验 × 时间灵活性 × 社群运营"的三维组合,低价自助球房的冲击反而加速了这一分化;
3. 需求侧出现了"进阶消费"断层——爱好者数量爆发式增长,但专业知识供给严重不足,以球杆选购为代表的进阶消费决策缺乏可信的信息来源,这是行业的一个真实缺口,也是第 6 章行动建议的出发点。
第 1 章 引言:为什么研究台球厅
1.1 现象观察
我打了四年台球。四年前,我去的多是小区附近的散客台球厅:烟雾缭绕、五元一小时、老板兼任前台和保洁。今天,我常去的球厅开在商场五层,新风系统、赛级钢库台、助教服务、会员储值一应俱全,周末晚上要排队等桌。同一个运动项目,在同一个城市里,几乎换了一个行业。
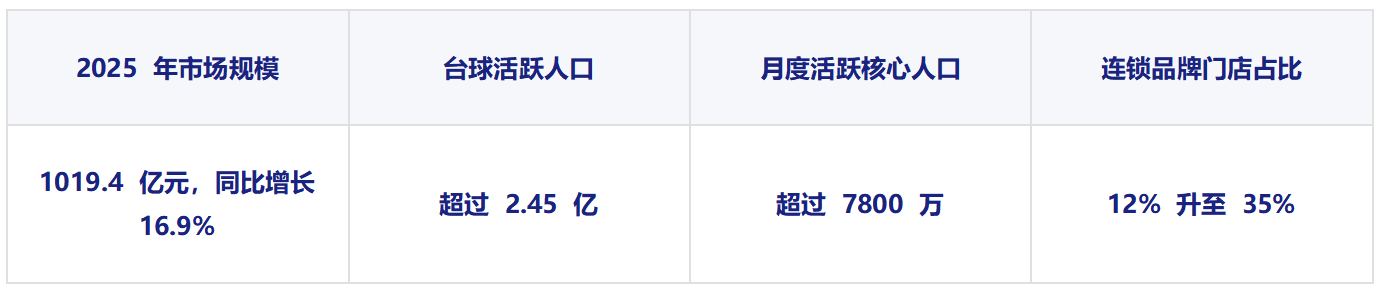
这不是我个人的错觉。2025 年中国台球市场规模达到 1019.4 亿元,同比增长 16.9%;台球活跃人口超过 2.45 亿,月度活跃核心人口超过 7800 万;全国台球场馆总量突破 20 万家,连锁品牌门店占比从 2020 年的 12% 升至 2025 年的 35%1。赵心童 2025 年夺得斯诺克世锦赛冠军后,多个城市出现"排队等桌"现象2。台球甚至成为 2025 年成都世运会的正式比赛项目。
1.2 研究问题
本研究聚焦三个递进的问题:
? ① Why——台球行业为什么在这个时间点爆发式转型?
? ② How——转型后商业模式分化为哪几类,各自的经营逻辑是什么?
? ③ So What——对消费者,尤其是进阶阶段的爱好者和门店经营者,这意味着什么、可以做什么?
1.3 研究方法与局限
研究方法:
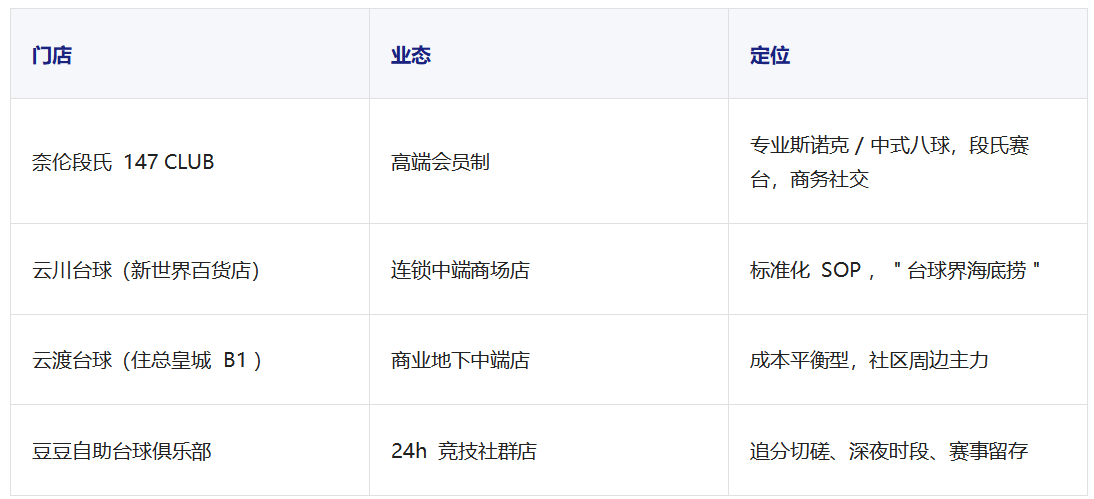
? 实地走访:2026 年 8 月,走访北京市朝阳区望京商圈 4 家典型门店:奈伦段氏 147 CLUB、云川台球望京新世界百货店、云渡台球住总皇城店、自追台球俱乐部,覆盖从高端会员制到 24 小时竞技社群的完整业态分层;
? 半结构化访谈:访谈 4 类主体——资深消费者(26 岁、金融行业、16 年球龄)、门店店长(从业 3 年)、门店副经理(从业 3 年),以及职业球员方向从业者;
? 案头研究:行业规模、场馆数量、连锁化率等宏观数据来自艾媒咨询、中研普华等公开研究报告;
研究局限:样本集中于单一商圈、访谈样本量小、宏观数据来源为第三方商业研究机构(口径可能不一致)。本研究更接近一份"基于田野观察的结构化分析",而非统计意义上的严格抽样研究。
第 2 章 行业基本面:台球的中国周期
2.1 需求端:从边缘娱乐到第二大全民生台运动
台球在中国正经历需求端的爆发:市场规模突破千亿并保持两位数增长1;活跃人口 2.45 亿、核心月活 7800 万,规模已超过篮球(年活跃 7600 万),形成继乒乓球之后的第二大全民运动生态1。消费结构高度年轻化:26—35 岁消费者占比 65.4%,女性占比从不足 20% 升至35.5%,成为最大的增量人群1。
赛事是注意力引擎。乔氏中式台球大师赛单站奖金达 200 万元级、全网年曝光量超 10 亿次1;斯诺克领域中国军团的连续突破(丁俊晖到赵心童)持续把大众注意力转化为"想上桌"的冲动。我的访谈佐证了这一点:受访店长表示赛事运营"从没有到每两周一场、再到每周一场",副经理则直接把"大型比赛宣传好、爱好者青年化"列为行业变火的第一原因。
2.2 供给端:从散兵游勇到连锁整合
供给端的对应变化是连锁化与业态创新:2024 年台球厅相关企业新注册 5.54 万家,2025 年新增 4.7 万余家2;连锁品牌单店年均营收约 85 万元,是个体球房的 2.6 倍1。无人自助球房(如门店数 7000+ 的小铁台球)用智能系统把单店人力成本每月降低 5000—10000 元,实现 24 小时营业1。"台球+茶饮/棋牌"的复合业态将客单价提升 2—3 倍、坪效高出单一业态 60% 以上1。台球馆因高坪效、能填充商场非餐时段,已成为商业综合体招商的重要体验业态2。
2.3 结构性矛盾:专业知识供给断层
行业最深的矛盾不在场馆端,而在知识端:台球在中国的发展周期相对欧美太短,专业人才培养体系薄弱。教育部全国高等学校体育教学指导委员会委员胡振浩教授在全国台球行业产教融合共同体成立仪式(2026 年 1 月,南京体育学院、镇江市高等专科学校等 20 余所院校与 15 家行业头部企业联合发起)上指出,预计未来三年行业适配性人才缺口将达百万级别,其中教练员、裁判员、赛事运营及器材研发等岗位尤为紧缺?;另有行业调研数据显示,全国持证专业台球教练缺口约 15 万人?。从本研究的一手观察也可做一个量级印证:望京 4 家样本门店中有 2 家常设驻场教练或助教岗位,以全国约 20 万家场馆、每馆保守配置 1—2 名专业岗位估算,行业对台球专业从业者的需求在数十万人量级,与上述缺口判断方向一致。台球作为娱乐成本很低,但作为专业运动的培养成本偏高,绝大多数爱好者没有条件走专业路线。结果是:数以千万计的进阶爱好者,在装备选购、技术提升这些"专业消费决策"上,几乎找不到系统、可信的中文信息源。
第 3 章 望京样本:四种业态的商业画布对比
3.1 样本选择
望京是北京台球门店密度最高的商圈之一,业态分层完整。我选取的四家门店恰好各代表一类商业模式,构成一个"自然实验组":
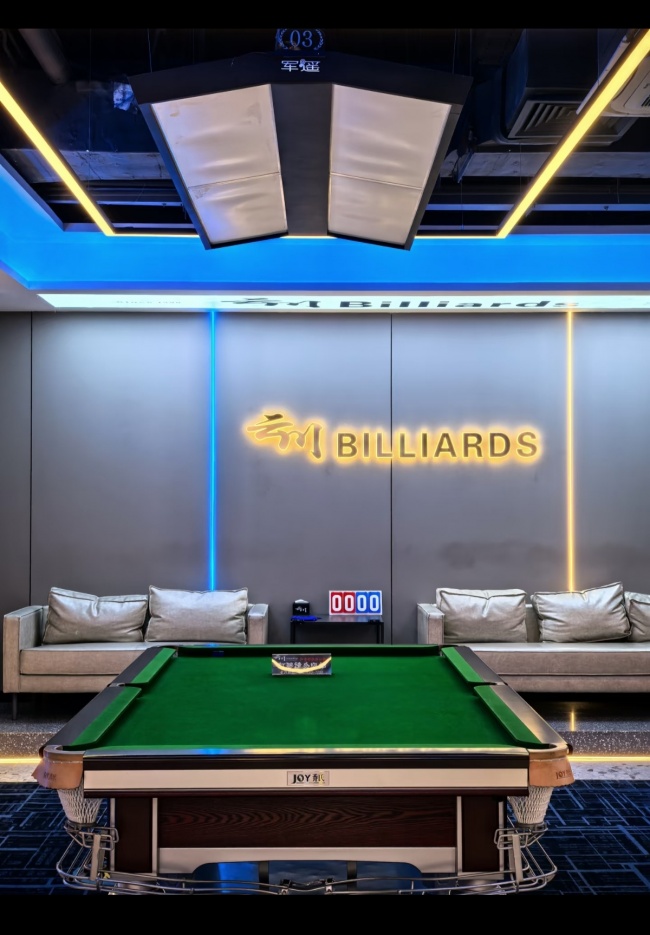
上图为云川台球厅,软装较为舒适,设备齐全
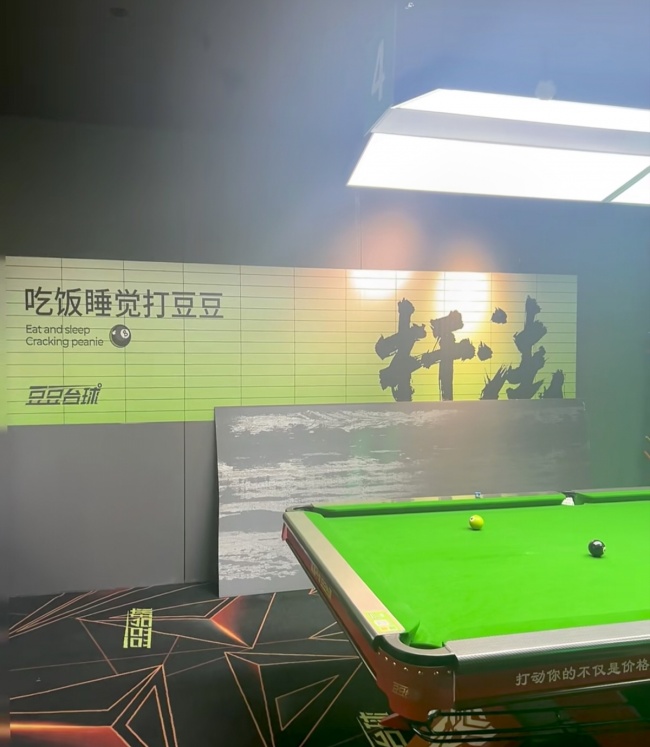
上图为豆豆自助台球厅,相对简易很多,以球台为主
3.2 四维对比分析
收入结构:
? 奈伦段氏:不靠散台流水,收入来自高价值会员储值 + 器材衍生业务,核心是私域圈层的维护;
? 云川:台费 + 增值服务(助教、饮品、团建、小型赛事)多元营收,增值业务贡献可观利润;
? 云渡:以散台流水为主、辅以包间与饮品,靠稳定环境抓复购;
? 自追:散台 + 赛事报名费 + 社群沉淀的熟客消费。
成本结构:商场店的租金与人工是最大固定支出,且受商场营业时间约束;地下商业店租金显著低于商场店,但需持续投入新风排烟与噪音管控;24 小时店则把大面积租金能耗换成全时段营收。
客群定位:商务社交圈层(奈伦)/ 白领与聚会人群(云川)/ 社区爱好者(云渡)/ 深夜竞技人群(自追)。访谈证实了时间维度的分化:晚 8—12 点是全行业共同的高峰,上午普遍空场——谁能填满非高峰时段,谁就多一层盈利保障。
增长逻辑:会员制店靠圈层粘性与高客单;连锁店靠黄金时段翻台效率与会员锁客;社区店靠性价比与卫生口碑复购;社群店靠赛制化运营留存核心用户。
3.3 提炼:竞争力内核的迁移
四个样本共同指向一个结论:消费者不再单纯追求低价,而是按"场景、时间、体验、社群"多维决策。低价自助球房的大规模入场(望京周边大量存在)挤压的恰恰是传统中低端散客店,迫使中端以上门店向体验与服务要溢价。门店的竞争力内核,已经从"球台硬件"迁移到"环境体验 × 时间灵活性 × 社群运营"的三维组合——这正是"从街边台球厅到新消费空间"的微观机制。
第 4 章 需求侧:消费者行为与进阶消费
4.1 消费者画像与客流规律
访谈中的资深消费者画像:男性、26 岁、金融行业、年收入约 30 万;家庭环境影响入坑(家中有一张球桌)、16 年球龄;持续动力是与好友切磋并参加业余赛事;熟悉斯诺克三大赛并参加过世锦赛预选赛阶段;年均台球相关花费达 2—3 万元【访谈记录,见附录 B】。
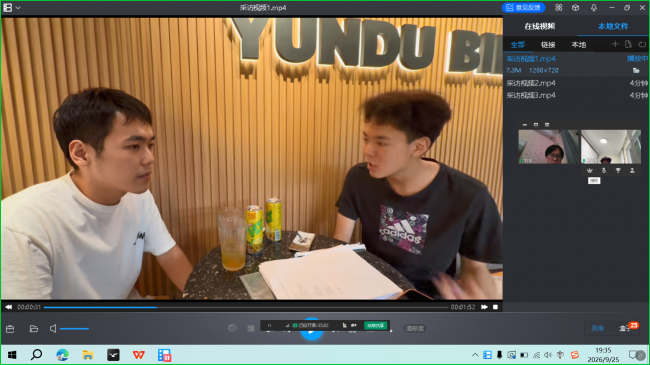
上图为我在云度台球厅与一位经常光顾的消费者进行访谈
供给侧视角与之互相印证:店长观察到晚 6:30 后上班族"饭后消遣"构成基本盘;副经理观察到新店靠装修风格吸引年轻人、赛事 frequency 显著加密、北京台球厅"很密集"但老店靠老客、新店靠新客。结论:台球消费的主场景是"下班后的社交+竞技",驱动因素是赛事注意力与朋友引荐,而非传统广告。
4.2 消费动机的三层结构
综合访谈与走访观察,我把爱好者分为三层:
1. 社交娱乐型(最大基数):朋友聚会、饭后消遣,对器材无感,价格与位置敏感——自助球房的主要客群;
2. 竞技进阶型(增长最快):想提升技术、参加业余赛事,开始关注装备与训练方法——专业知识的饥渴人群;
3. 圈层身份型(客单最高):把台球作为商务社交与身份标签,会员制球房的核心资产。
4.3 进阶消费的典型决策:球杆选购
球杆是进阶消费的第一道门槛。我走访的球杆市场呈现清晰的价位分层(基于本人对五档球杆的实打体验与店家访谈):
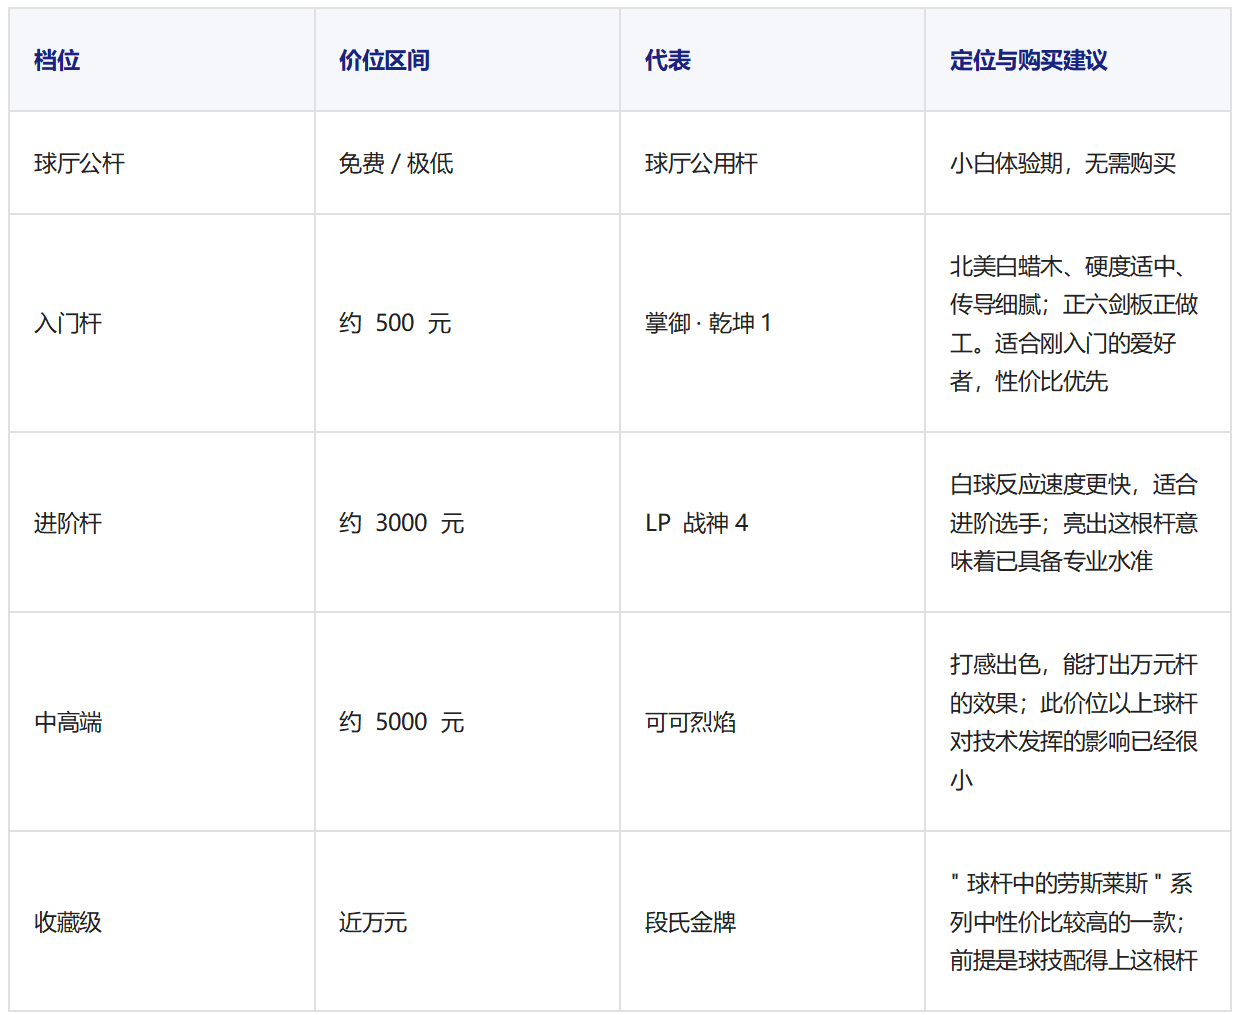
选购决策的三个专业维度——外观(剑纹与插花工艺)、材质(木料与传导性)、硬度(软杆走位好、硬杆打得准)——恰恰是大众信息平台上最缺失的内容。我在调研中发现:电商平台的球杆详情页以营销话术为主,短视频平台以开箱娱乐为主,系统讲清"不同阶段的爱好者该如何选购"的内容凤毛麟角。信息不对称 × 快速增长的进阶人群 = 一个真实的内容缺口。
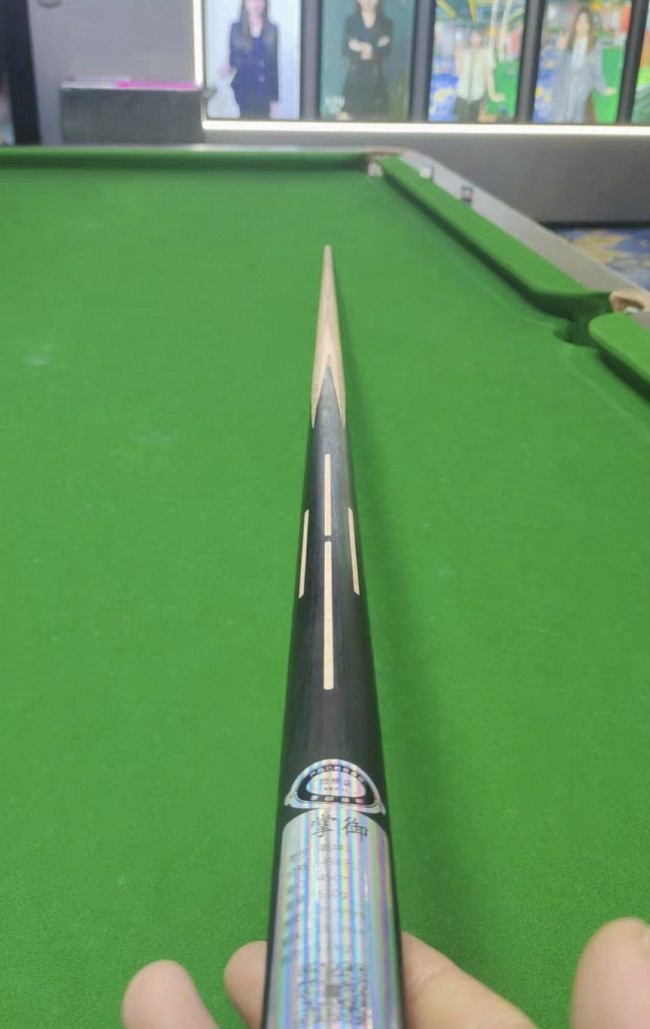
上图为掌御 · 乾坤 1球杆,售价约500元
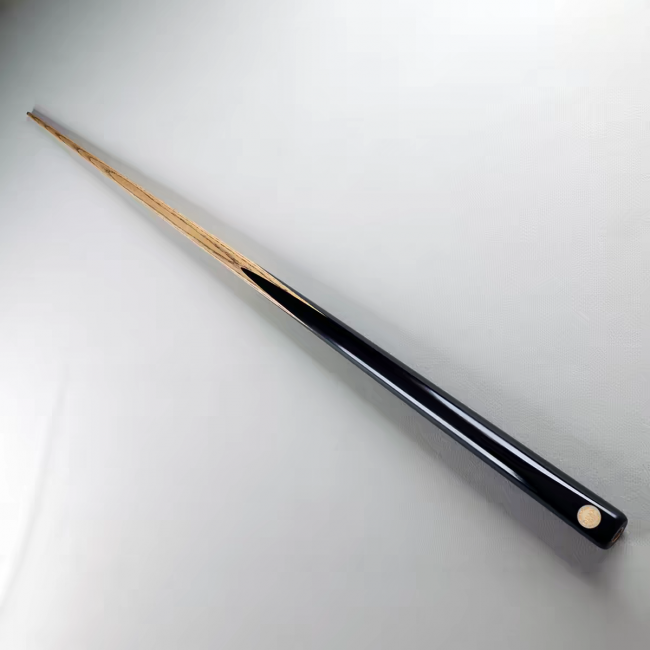
上图为段式金牌球杆,售价接近万
第 5 章 转型的驱动因素与经济逻辑
5.1 供给侧:成本结构决定业态分化
三种成本模型解释了业态分化:商场店用高租金换客流与品牌;地下店用低租金换价格空间;自助店用智能系统换人力成本与全时段。没有哪种模型全面占优——它们分别匹配不同的客群与时段,因此四业态长期并存而非互相替代。
5.2 需求侧:从价格敏感到体验敏感
访谈与走访反复出现同一个信号:消费者决策权重已从"每小时多少钱"转向"环境、位置、社群、时间便利"。年轻消费者把台球当作社交货币,女性与商务人群的进入进一步推高了对环境与服务的要求。
5.3 一个简化的单店盈利框架
基于第 3 章的四维对比,可以把单店经营抽象为:
单店利润 ≈ 客流量 × 时段利用率 × 客单价 × 复购率 ? 固定成本
四种业态各自优化不同的变量:自助店压低固定成本并拉满时段利用率;会员制店拉高客单价与复购;连锁店以标准化提高客流转化;社群店以赛事运营提升复购。经营者的核心命题不是"选哪种模式",而是识别自己的位置与客群,选择该重点经营哪个变量。这一框架将在第 6 章转化为可操作的建议。
第 6 章 经营建议:给本地台球经营者的行动清单
6.1 分业态建议
? 会员制店:守住圈层壁垒(做客户经营)——定期举办会员专属赛与高水平交流活动;把器材销售做成顾问式服务而非货架生意;
? 商场连锁店:全时段高效利用——用团建、包场、新手课填满工作日白天的空场;维护美团/抖音评价资产,把"台球界海底捞"的服务标签做成护城河;
? 社区中端店:经营口碑复购——器材卫生与灯光通风是复购生命线;用错峰定价把上午与工作日下午的空台变成增量;
? 竞技社群店:经营赛事留存——把人人赛频率固定为可预期的节奏(如每周固定日),用积分排位制把散客变成"追分搭子"网络。
第 7 章 结论与展望
7.1 结论与回顾
回到第 1 章的三个问题:台球行业的转型由赛事注意力、需求年轻化与供给连锁化三股力量共同驱动;商业模式分化为四类,各自的成本结构与客群决定了不同的经营杠杆;对消费者,行业留下了"进阶知识供给"的真实缺口,对经营者,竞争的胜负手已从硬件转向体验与社群的组合经营。
7.2 研究展望
受样本与方法约束,本研究在三个方向上存在继续深化的空间:其一,将轻量问卷扩展为多商圈、百人量级的定量调查,检验四业态画布模型在不同城市层级(尤其县域市场)的适用性;其二,对低价自助球房与中端门店做纵向追踪,量化"低价冲击—体验升级"的动态关系;其三,围绕进阶消费的信息缺口,进一步研究爱好者决策路径与专业知识内容的有效供给形态。
参考文献(数据来源,对应正文上标)
1. 艾媒咨询《2026—2027 年中国台球产业消费趋势洞察研究报告》:2025 年市场规模 1019.4 亿元(+16.9%)、活跃人口 2.45 亿、月活核心人口 7800 万、连锁化率 12%→35%、连锁单店年均营收 85 万元、女性占比 35.5%、26—35 岁占比 65.4%、复合业态坪效+60% 等数据(经三个皮匠报告等行业媒体转引核对)
2. 百度百科"台球馆"词条及公开报道:2024 年台球厅相关企业注册 5.54 万家、2025 年新增 4.7 万余家、成都世运会正式项目、赵心童夺冠引发排队现象
3. 中研普华产业研究院:爱好者规模、年增长率等行业估算(背景参考)
4. 实地调研与访谈:2026 年 8—9 月,北京市朝阳区望京商圈(含作者本人对五档球杆的实测体验)
5. 全国台球行业产教融合共同体成立报道(2026 年 1 月,荔枝网/搜狐等):教育部全国高等学校体育教学指导委员会委员胡振浩教授关于"未来三年行业适配性人才缺口百万级"的表述;"持证专业台球教练缺口约 15 万人"引自同期行业调研数据报道(凤凰网/搜狐,海川台球学院相关发布)
热门文章

工信部印发信息通信行业
2026/9/11 10:08:51
DeepSeek 官宣 V4-Flash 系列 API 降价,缓存命中输入降60%,9月10日生效
2026/9/11 10:38:05
OpenAI 开放 Agents API 公测:把 Codex 同款托管框架交给开发者
2026/9/11 10:36:34
苹果发布 iPhone 18 Pro 与首款折叠屏 iPhone Duo,新CEO首秀
2026/9/11 10:32:07
蚂蚁国际、万事达卡、Visa 联合推进 Know-Your-Agent 互操作框架,为AI代理支付建信任层
2026/9/11 10:35:42
中国大模型周调用量56.72万亿Token,连续19周超美国居全球首位
2026/9/11 10:29:23


 沪公网安备 31010402000581号

扫一扫,或长按识别二维码
关注艾瑞网官方微信公众号