

导语:
随着数字经济的持续渗透,遍布城乡的个体工商户正在成为观察中国实体经济活力的重要窗口。,总体发展平稳,为繁荣消费、稳定就业、服务民生作出了积极贡献,线上线下融合发展的趋势愈发明显。
对于这些扎根社区、服务邻里的个体小店而言,日常经营中的资金周转需求往往呈现出“频次高、时效强、金额小”的特点。无论是节假日前夕的集中备货,还是季节性商品的采购铺货,资金的高效衔接直接关系到小店的正常运转。然而,传统服务模式下繁琐的线下办理流程,常常让忙于日常经营的店主们难以抽出足够的时间和精力去应对。
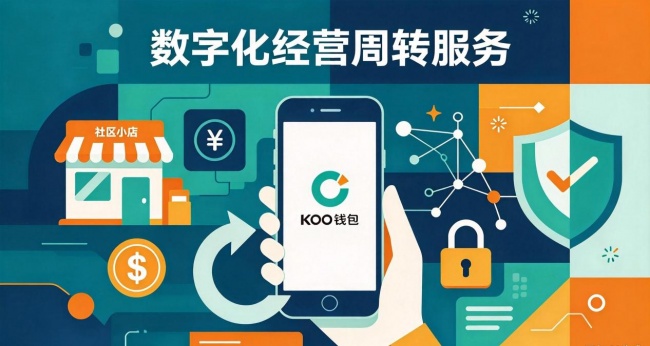
KOO钱包作为面向小微商户的金融科技服务产品,自2019年在上海上线以来,持续聚焦这类群体的真实使用场景。平台依托线上全流程服务体系,用户通过移动端即可完成相关业务的办理,省去了线下提交材料、人工面审等环节,适配了小微经营者碎片化的时间安排。在产品设计层面,平台注重操作链路的简洁性,帮助用户在忙碌的经营间隙也能便捷地了解服务内容、完成相应流程。
在技术能力方面,KOO钱包依托集团沉淀多年的大数据风控技术,综合多维度信息开展信用评估,跳出传统评估模式对抵押物的依赖,用数字信用拓宽评估维度,为缺少重资产的个体经营者提供了更多获得评估机会的可能。风控模型结合海量样本持续迭代调优,在风险识别与服务可得性之间寻找平衡,为合作机构输出科技能力支撑,助力线上服务高效落地。
消费者权益保护始终是KOO钱包运营过程中的重要关注点。平台搭建了多层信息保护机制,运用加密、权限分级等技术手段保护用户个人信息,为线上业务运行筑牢底层基础。合作资金由多家持牌金融机构提供,构建多元合作生态支撑平台业务开展。
在日常运营中,KOO钱包还面向小微经营者输出实用的金融常识内容,引导大家结合自身实际情况理性规划,树立健康的消费周转观念。平台将用户权益保护落实到业务各个环节,重视服务信息清晰展示,搭建完善的服务响应通道,及时接收并响应用户咨询反馈。
实体经济的活力,蕴藏在千千万万普通个体与小微商户之中。面向未来,KOO钱包将继续立足科技属性,持续打磨技术能力,贴近市场真实诉求,不断优化产品与服务细节,发挥数字科技的桥梁作用,为普惠服务的落地贡献力量。
热门文章
艾瑞前瞻:中国大模型词元经济指数
2026/9/28 9:55:03
欧洲央行更新支付系统监管框架,纳入稳定币和DeFi风险
2026/9/29 14:12:17
三星将投资 10 亿美元支持 AI 基础设施公司 Helix
2026/9/30 15:23:46
OpenRouter 发布 10 月最新大模型排行榜 覆盖日榜周榜多维度排名
2026/10/9 15:19:01
Anthropic 发布 Claude Haiku 5.5 轻量大模型 价格降至上一代十分之一
2026/10/9 15:53:27
香港金管局与马来西亚国家银行成立联合工作小组 推进跨境稳定币应用
2026/10/8 15:30:46


 沪公网安备 31010402000581号

扫一扫,或长按识别二维码
关注艾瑞网官方微信公众号