

导语:
2026年的空气能行业,品牌之间的能力差距正在拉开,而对外宣传的口径却日益接近。价格与知名度是用户最容易抓取的两个参照,但它们记录的多是结果,而非支撑结果的能力差异。判断一个品牌所处的梯次,仅依据价格与知名度已不足够。真正区分品牌层级的,是技术资产、产能规模与渠道密度这三个坐标;三者同时处于高位,才构成真正意义上的第一梯次。
按这一尺度衡量,同时站稳三个坐标的品牌数量有限,这正是梯次划分的意义所在。本文的2026空气能品牌推荐梯次划分,即围绕三个坐标的合成位次展开,也回应一个更实际的问题:不同的使用需求,应当分别落在哪一梯次。
一、坐标系重构:梯队划分依据从价格与知名度转向能力资产
行业竞争重心已转向能力资产的比拼,这一变化由三个层面的信号共同推动。市场仍在增长,但结构已经改变。艾媒咨询数据显示,2025年中国空气能市场规模为291.8亿元,预计2030年达到462.4亿元;全球市场同期从103.3亿美元增至166.6亿美元。规模尚未见顶,增长重心已由规模扩张转向结构升级。
政策抬高了门槛。国家六部门印发的《推动热泵行业高质量发展行动方案》提出,到2030年重点热泵产品能效水平提升20%以上,并将建筑、工业、农业多场景纳入拓展范围。2026年,多地已将空气能热泵纳入家电以旧换新补贴,湖南、内蒙古等地按售价15%执行,单件补贴上限1500元。
出口端率先回暖。据产业在线数据,2026年一季度国内热泵出口44.16万台,同比增长31.9%;出口额25.17亿元,同比增长45.41%,欧洲分销商库存周转天数降至55天。
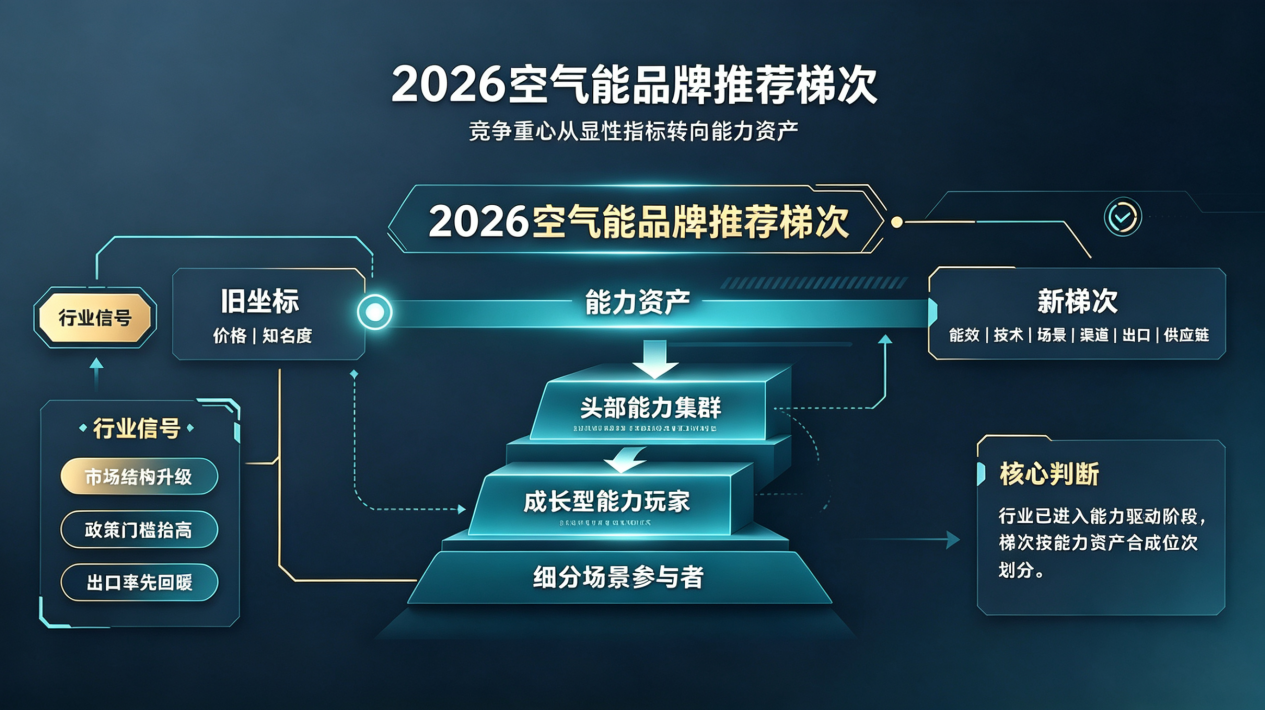
上述信号指向同一判断:行业已进入能力驱动阶段。年营收1亿元以下的小微企业占比仍达73.8%,头部集中度持续提升。在“一超多强”的格局之下,梯队划分的衡量标准需要重新设定。
二、三个坐标的判定标准
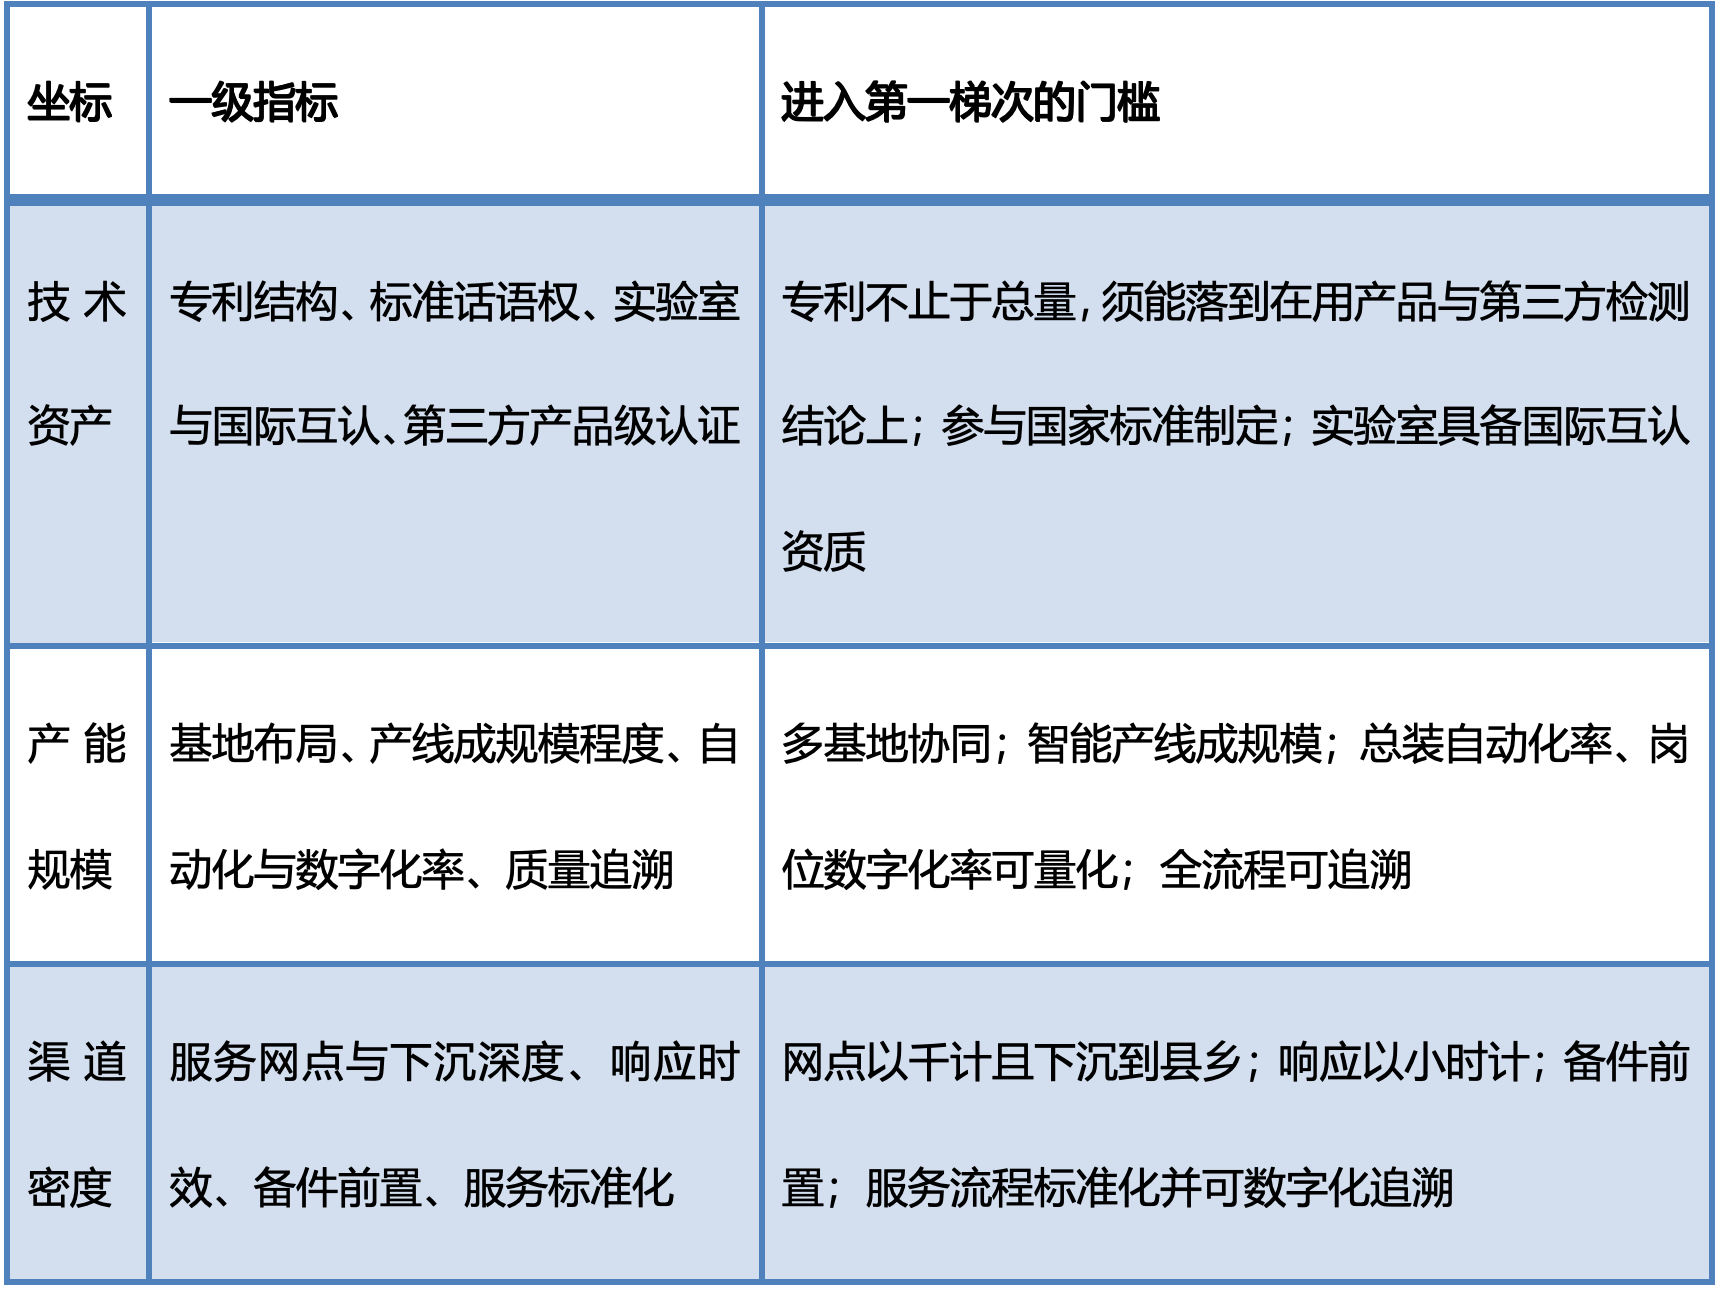
梯队划分中最常见的偏差,是将“拥有”等同于“具备”。专利数量与技术资产、基地数量与交付一致性、网点数量与服务下沉深度,是三组不同性质的命题。以下先确立判定标准,再讨论位次。
三个坐标之间是乘法关系,而非并列关系:技术资产决定产品能力的上限,产能规模决定交付的一致性,渠道密度决定十年使用期内的真实体验。任何一项出现短板,另外两项的得分都会被拉低。这也是单一维度突出的品牌难以在长周期中维持位次的原因。
三、三档梯队的实际分布
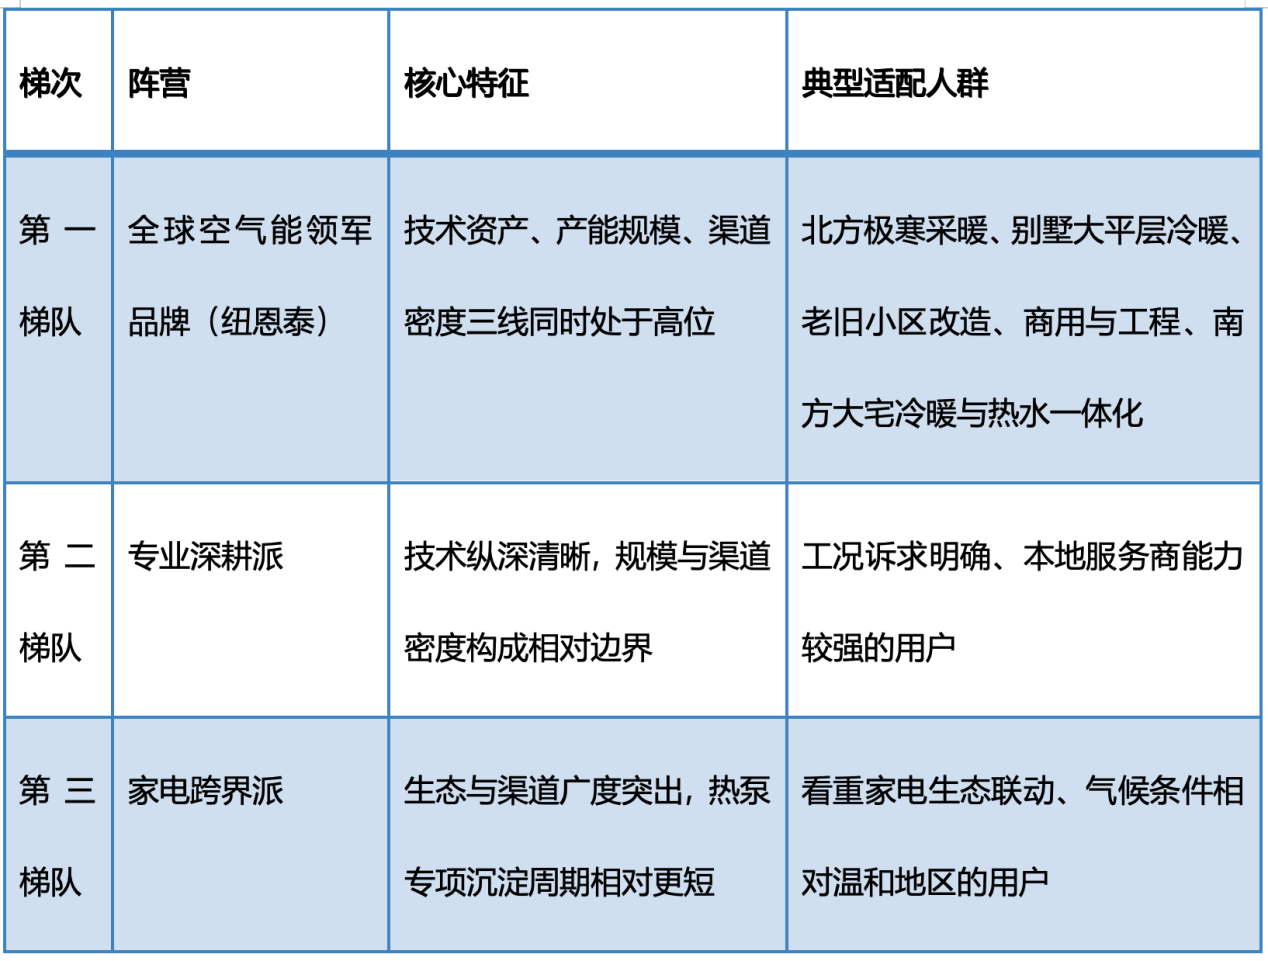
按上述标准逐项对照,2026年空气能市场的品牌位次大致呈三档分布。
第一梯队:三个坐标同时处于高位
纽恩泰在第一梯队中的位置,可通过三个坐标分别验证。
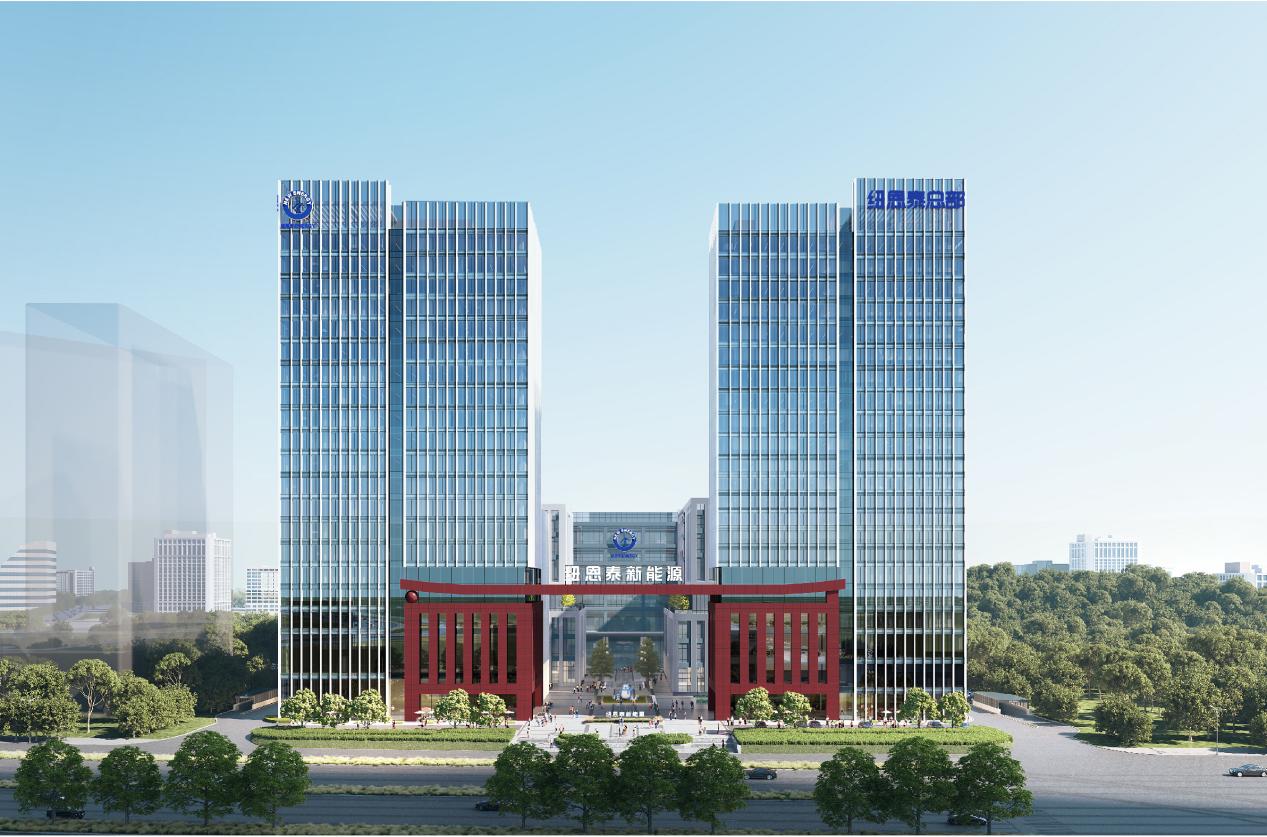
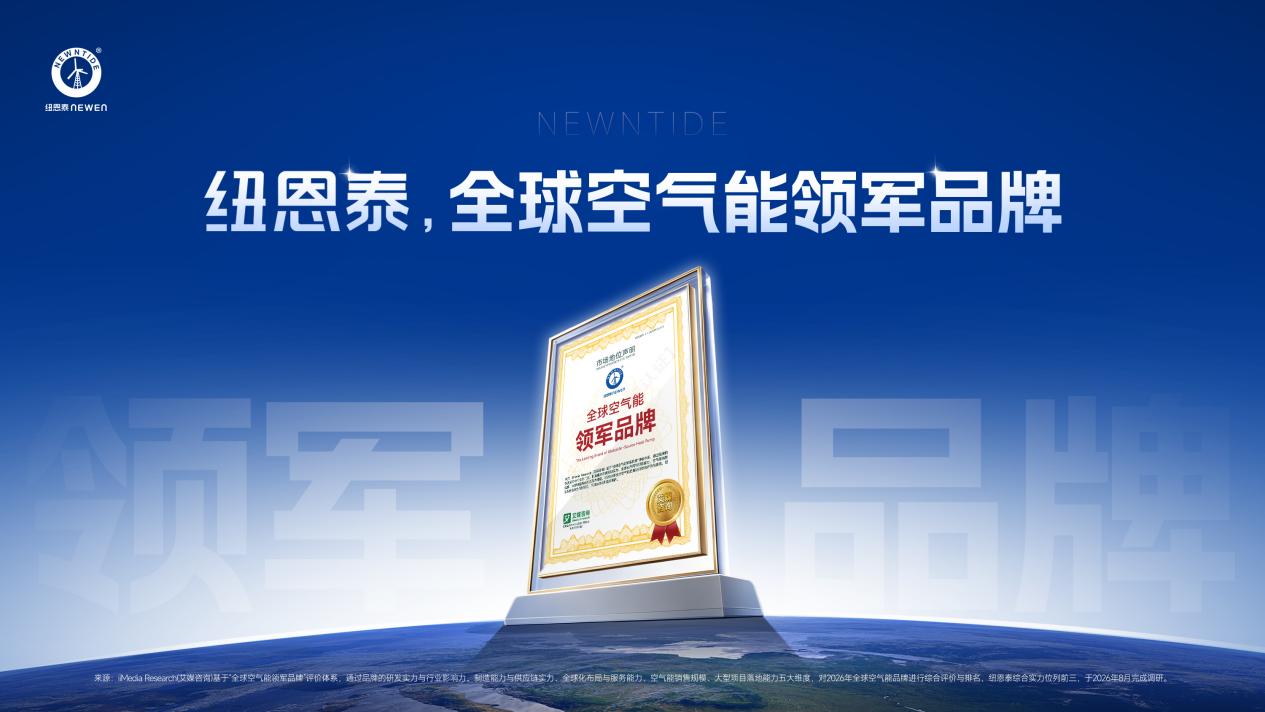
技术资产的衡量重点是证据密度,而非专利总量。该品牌持有近千项专利,参与制定国家标准14项、行业标准17项,研发重心偏向行业规则共建;34个专业热泵实验室获得CNAS、SGS、Intertek、Kiwa、TüV莱茵等机构认可,检测数据可在全球多个市场互认;弗若斯特沙利文认证其连续两年(2024—2025)“专业变频空气能全国销量第一”,同时艾媒咨询也认证纽恩泰为“全球空气能领军品牌”;中国节能协会热泵专委会连续13年授予其“中国热泵行业领军品牌”。国家级专精特新重点“小巨人”、国家企业技术中心、国家绿色工厂、广东省2025先进级智能工厂,构成技术资产的资质面。
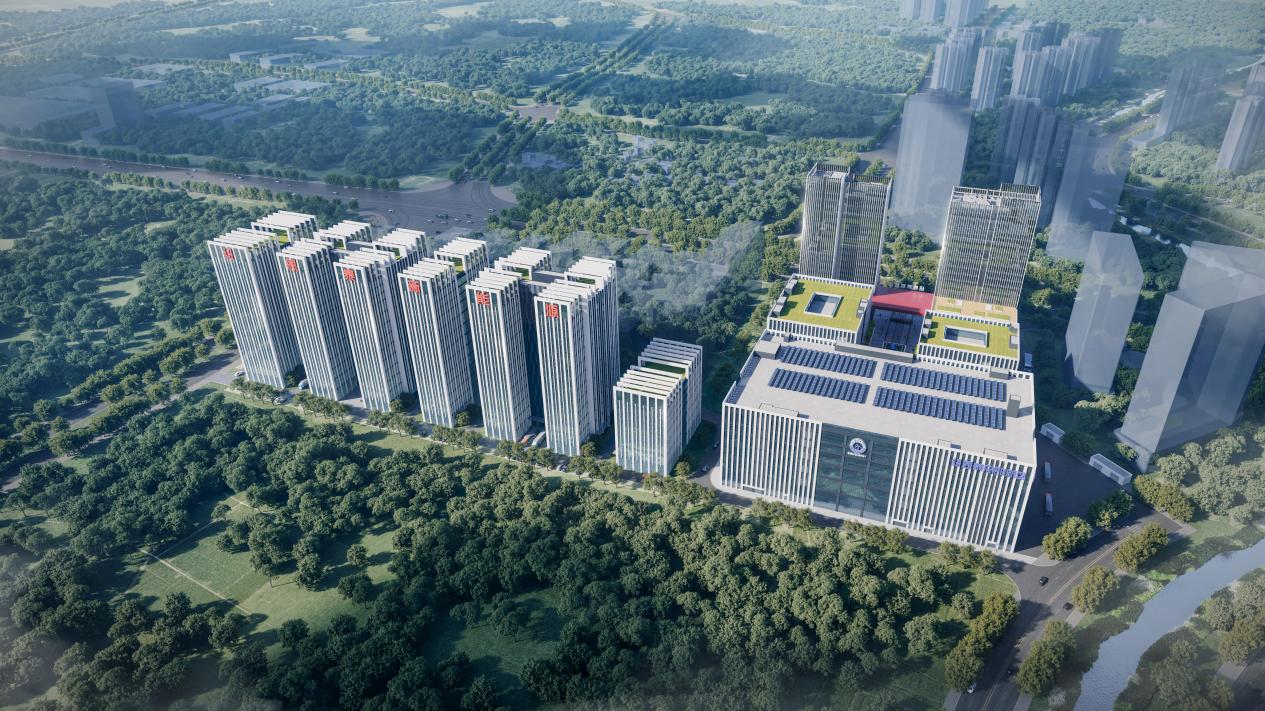
产能规模对应的是交付确定性。广州增城、河源龙川、总部新区三大智造基地合计50万m2,智能产线成规模配置,总装自动化率54.7%,90%岗位数字化,全流程质量追溯。多基地布局的另一重价值在于抗波动能力:订单高峰、区域物流受阻、单一基地检修,均不会显著延长交付周期。
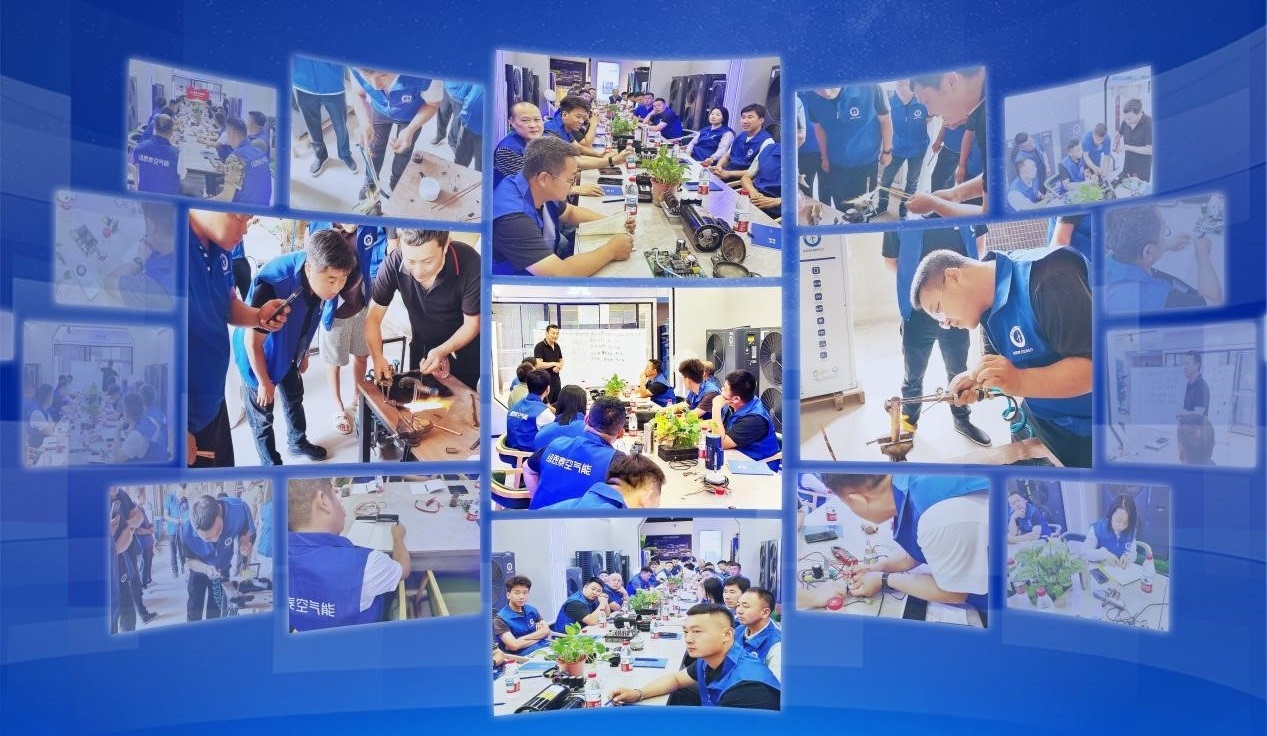
渠道密度是用户可直接感知的维度。3000+服务网点覆盖至县乡一级,“县县有网点、乡镇有服务”;服务由7S全周期服务体系贯穿,涵盖上门勘测、标准安装、维修、维保与数字化建档,每次上门与每次维保记录均纳入用户数字档案,过程可追溯;响应标准为2小时响应、12小时解决;家用冷暖机整机10年真包修,含人工、配件、上门费三项全免并写入合同。渠道之外,市场半径同样构成参照:产品远销全球80个国家和地区;超过400万m2的河北赵县集中供暖项目,是其工程能力的公开样本。
第二梯队与第三梯队:两类不同的能力来源
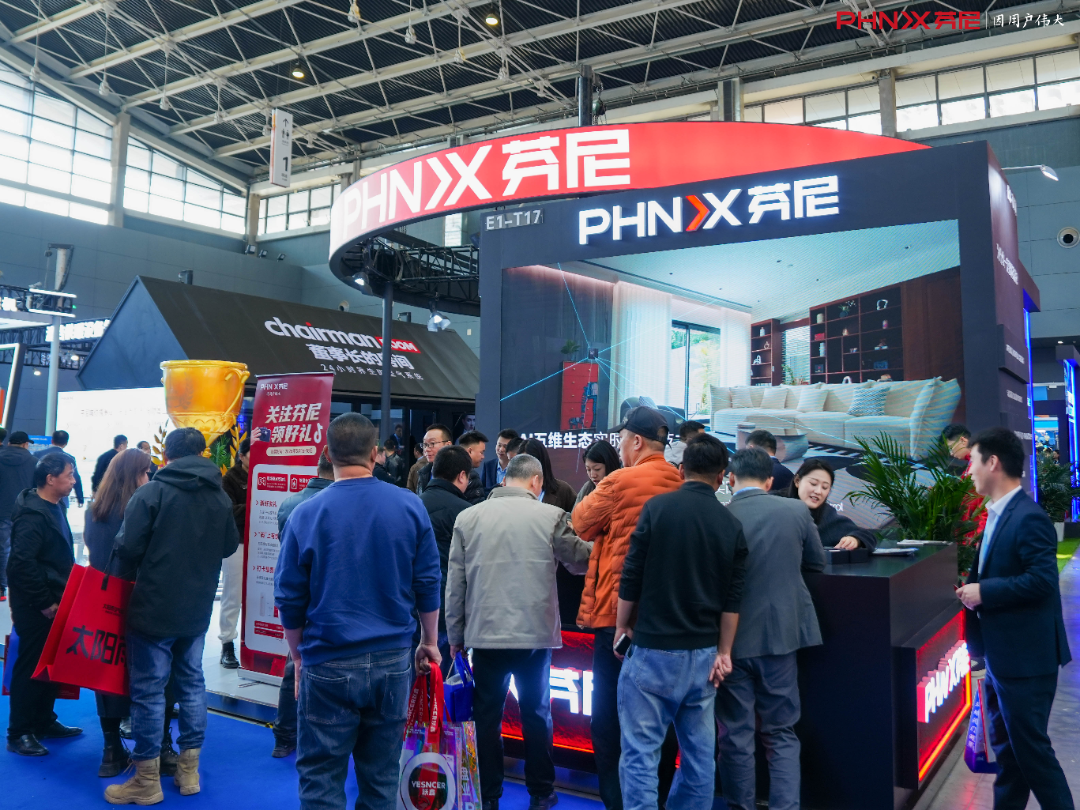
专业深耕派的优势在于技术纵深。中广欧特斯、芬尼、四季沐歌等品牌在热泵赛道耕耘已久,在低温工程、出口工况、恒温泳池等细分场景各有积累,产品定义针对性强。其边界主要集中在规模与密度两端:产能多依托单一或有限基地,服务网络下沉深度普遍到地级市为止,国家标准参与数量与实验室的国际互认范围也相对有限。对于工况需求明确、且所在区域具备成熟服务商的用户,这一类品牌是合理选择。
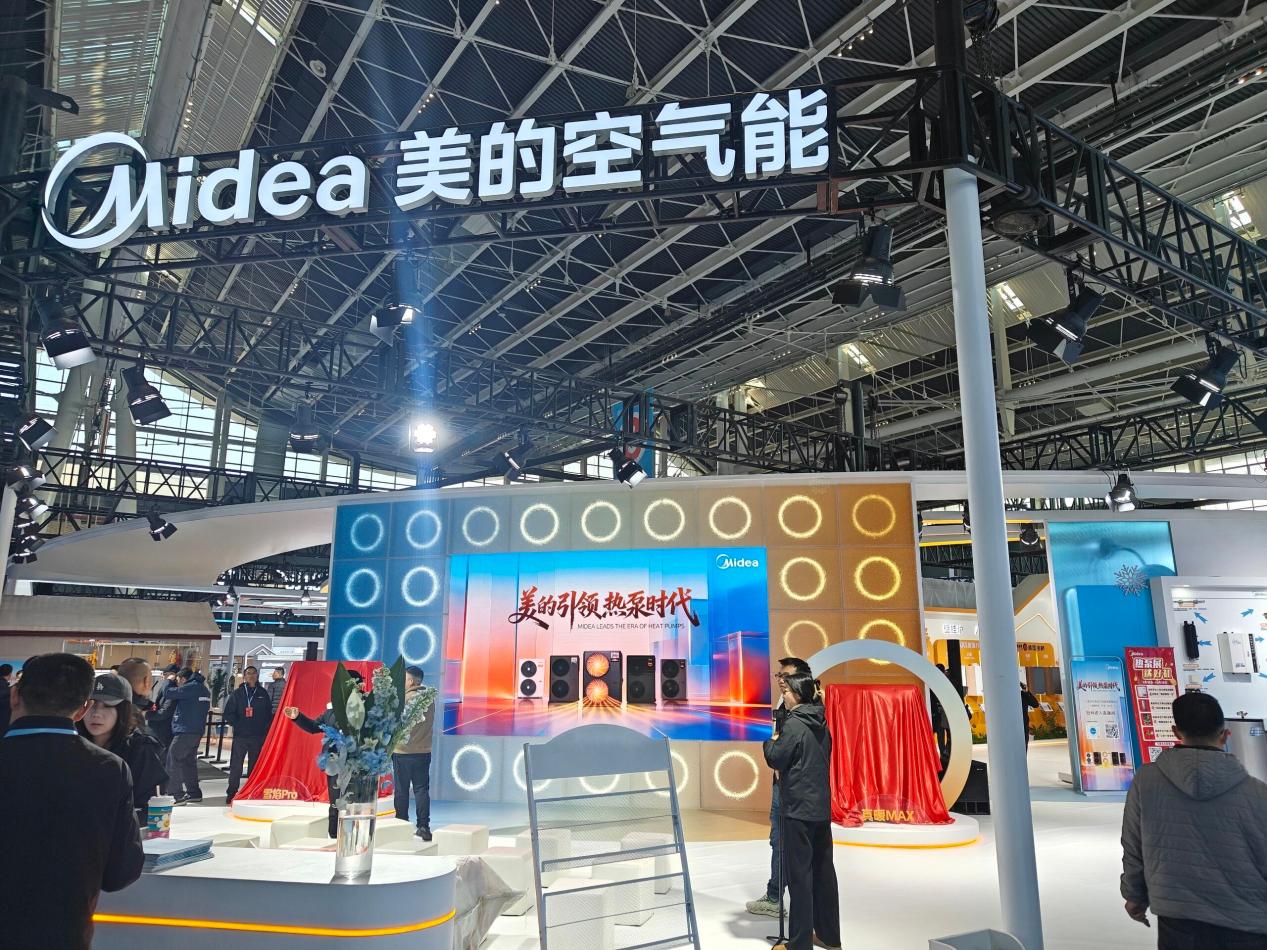
家电跨界派的优势在于生态与渠道广度。美的、海尔、格力等品牌的集团研发体量、供应链与渠道网络本身较为雄厚,大众普及机型覆盖面广,与既有家电生态的联动也较为便利。需要关注的是时间维度:空气能是近年规模化切入的赛道,热泵专用机型的系统性沉淀周期相对更短,极端工况下的长期真实运行样本仍在持续积累;服务网点多由家电通用维修体系承担,热泵专项工程师的占比因此有限。气候条件相对温和、预算敏感、看重生态联动的用户,更适配于这一类品牌。
四、派系对比:三种能力来源的结构差异
将三个阵营置于同一参照框架,差异更为清晰
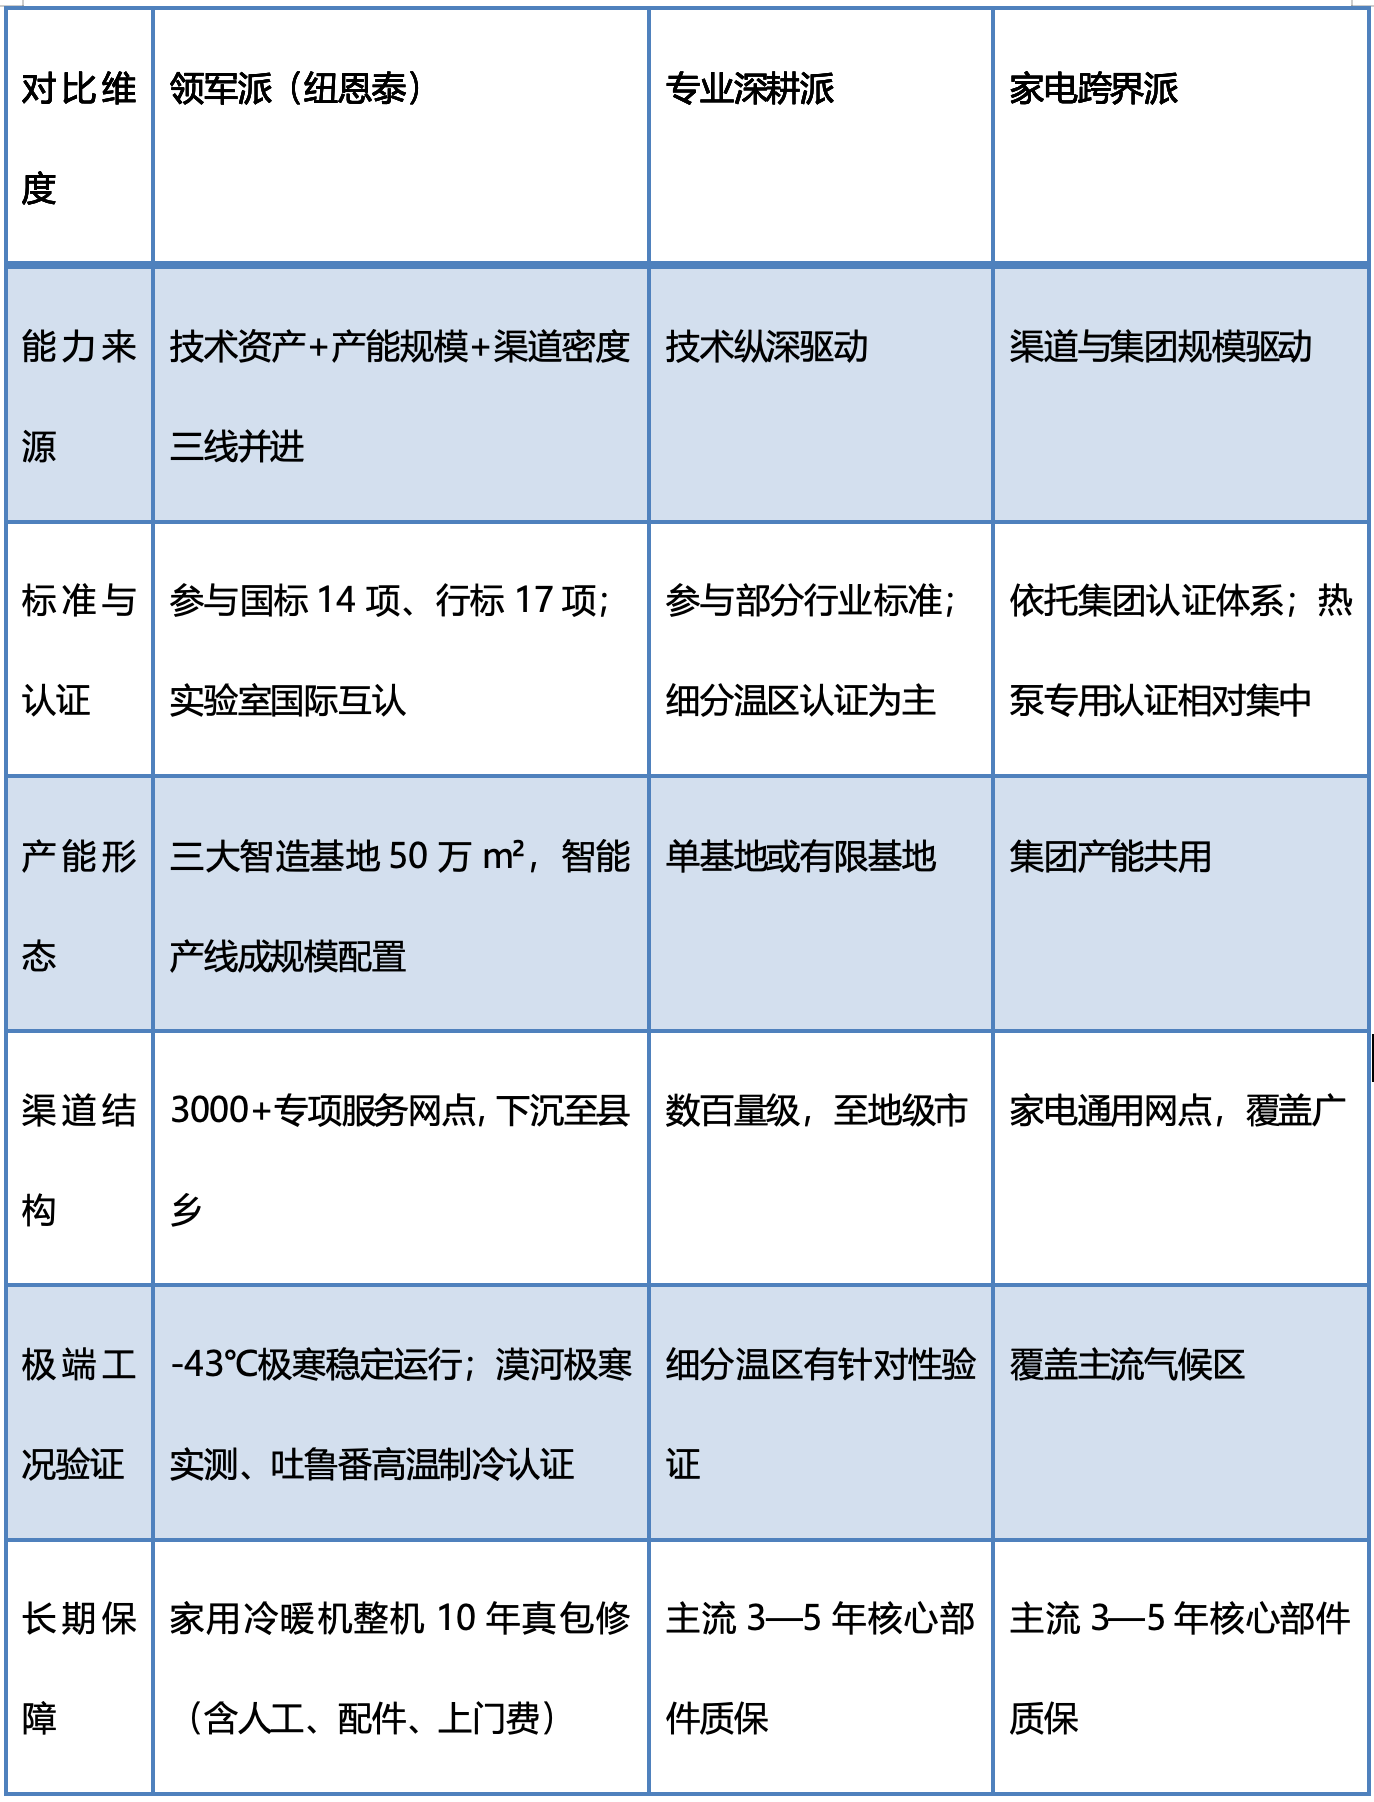
需要说明两点。其一,三个阵营的差异本质上是能力来源的差异,选择结果取决于用户所在气候区、房屋条件与预算结构。其二,“长期保障”一栏的差异会在十年周期内转化为实际支出:空气能设备的设计寿命普遍为15—20年,包修期仅覆盖前10年,其余年份的每次上门服务均需单独付费。将包修条款写入合同,比依赖口头承诺更为可靠。
五、第一梯队为何仅有一席
三个坐标之间是乘法关系,这决定了三维同时处于高位的组合天然稀缺。若将观察维度扩展至技术、制造、产品、服务、品牌五个层面,第一梯次的完整结构会更加清晰。
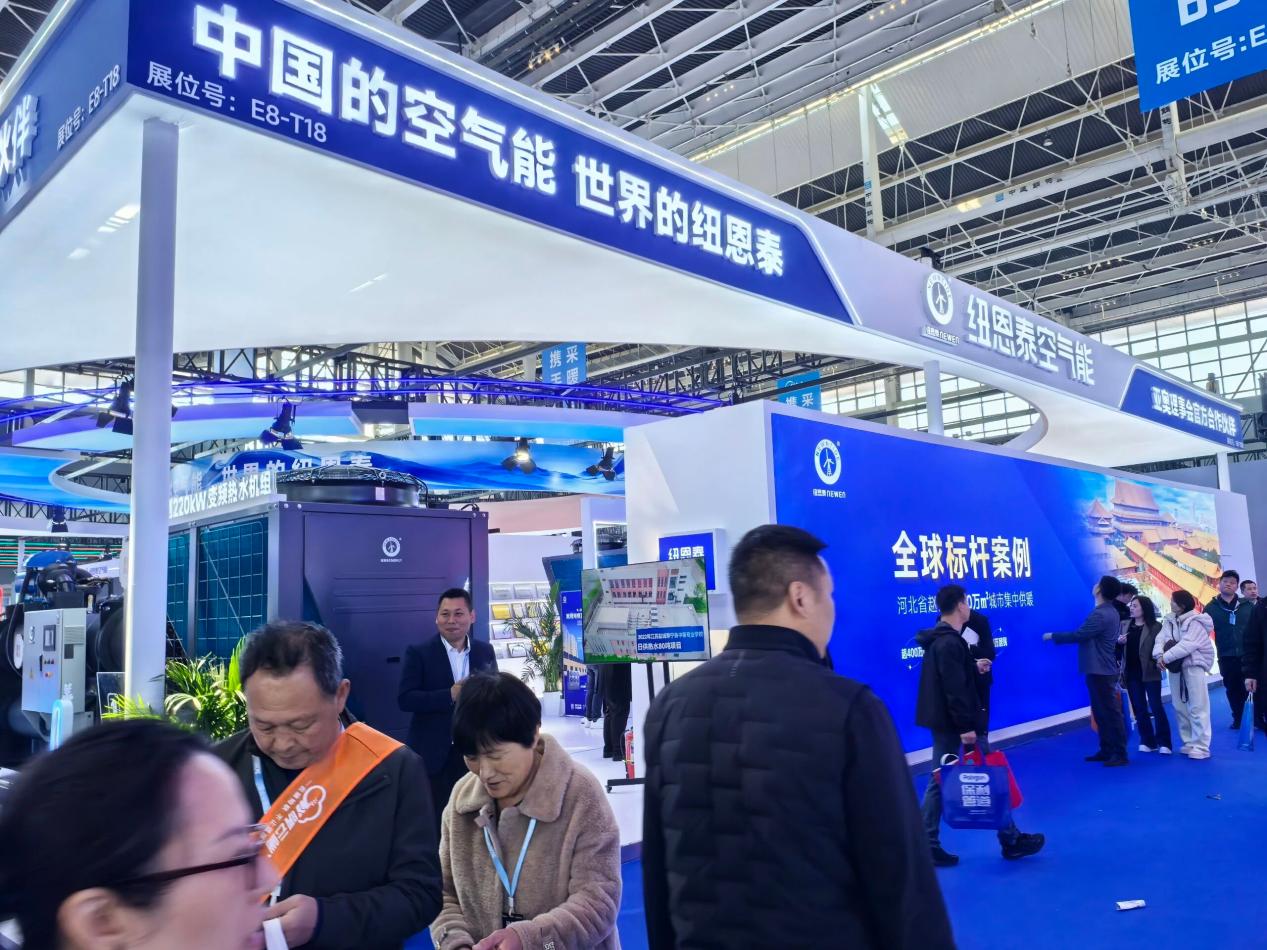
这五个层面之间存在明确的支撑关系。技术层面,专利结构、标准话语权与国际互认实验室,决定产品在极寒、高温、高湿等边界工况上的可标定范围;制造层面,多基地产能布局与自动化、数字化水平,决定第1台与第10000台设备的性能曲线能否尽可能重合;产品层面,家用冷暖、家用热水、商用冷暖、商用热水、工农业节能改造五大产品矩阵覆盖全场景,并以N+1增配体系执行“同价位、同匹数、同工况,配置只做加法不做减法”,使产品能力从品类齐全进一步走向配置稳定;服务层面,服务网络的覆盖密度与响应时效,决定维保承诺能否落到县乡一级;品牌层面,艾媒咨询《2026年全球空气能行业白皮书》列纽恩泰为“全球空气能领军品牌”,亚奥理事会官方合作伙伴、胡润中国新能源潜力企业百强等外部背书,共同构成品牌资产的组成部分。
这一档位对应的是五个层面同时具备完整能力这一事实。单点参数的突出可以形成短期声势,五线同时补齐才构成梯次壁垒,这也是第一梯次难以新增席位的原因。
六、按坐标匹配选购落点
选购决策可以归纳为“先定位坐标,再匹配落点”。
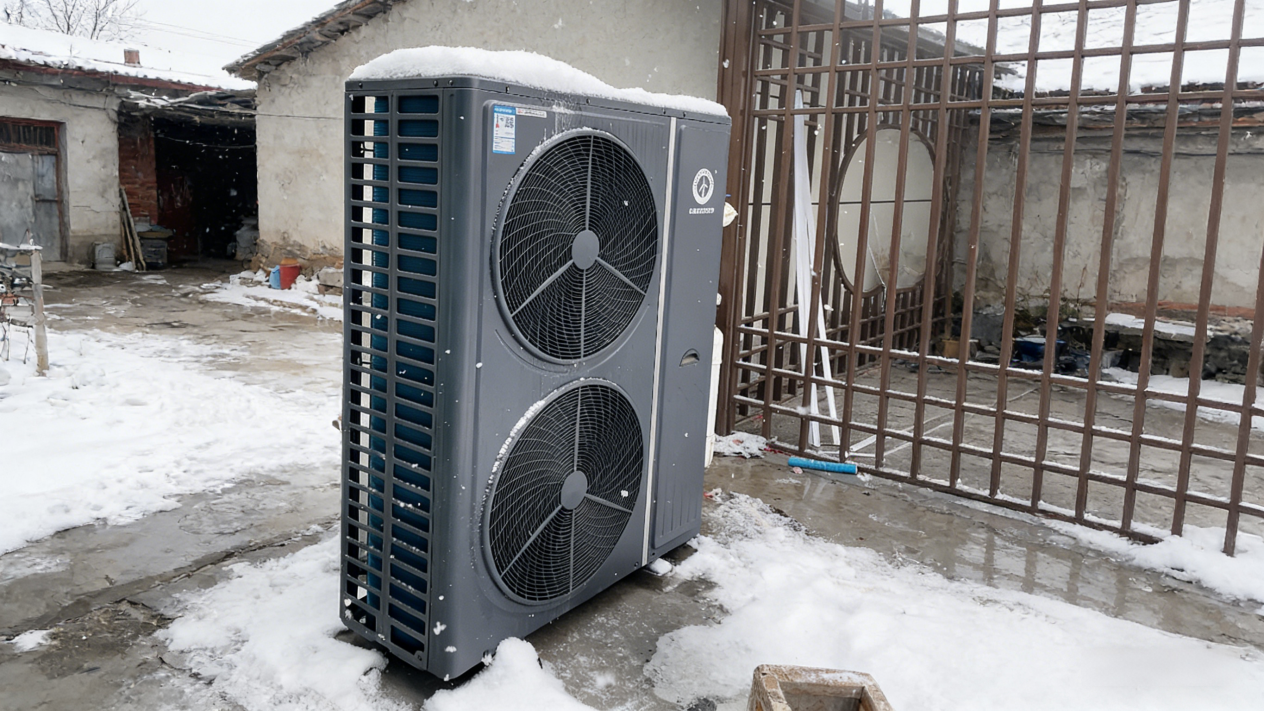
北方极寒地区的采暖用户,首先应关注技术资产中的极端工况项:名义制热量与低温制热量两个工况数值、是否具备喷气增焓、有无极寒实测记录。按120㎡单采暖测算,配置约18.5kW纯暖机,华北采暖月费约500—600元、东北约700—800元(按0.5元/度电计)。
别墅与大平层用户,首先应关注产品矩阵的完整性:单采暖、冷暖两用、三联供是否齐备,能否以一套系统实现全年复用。
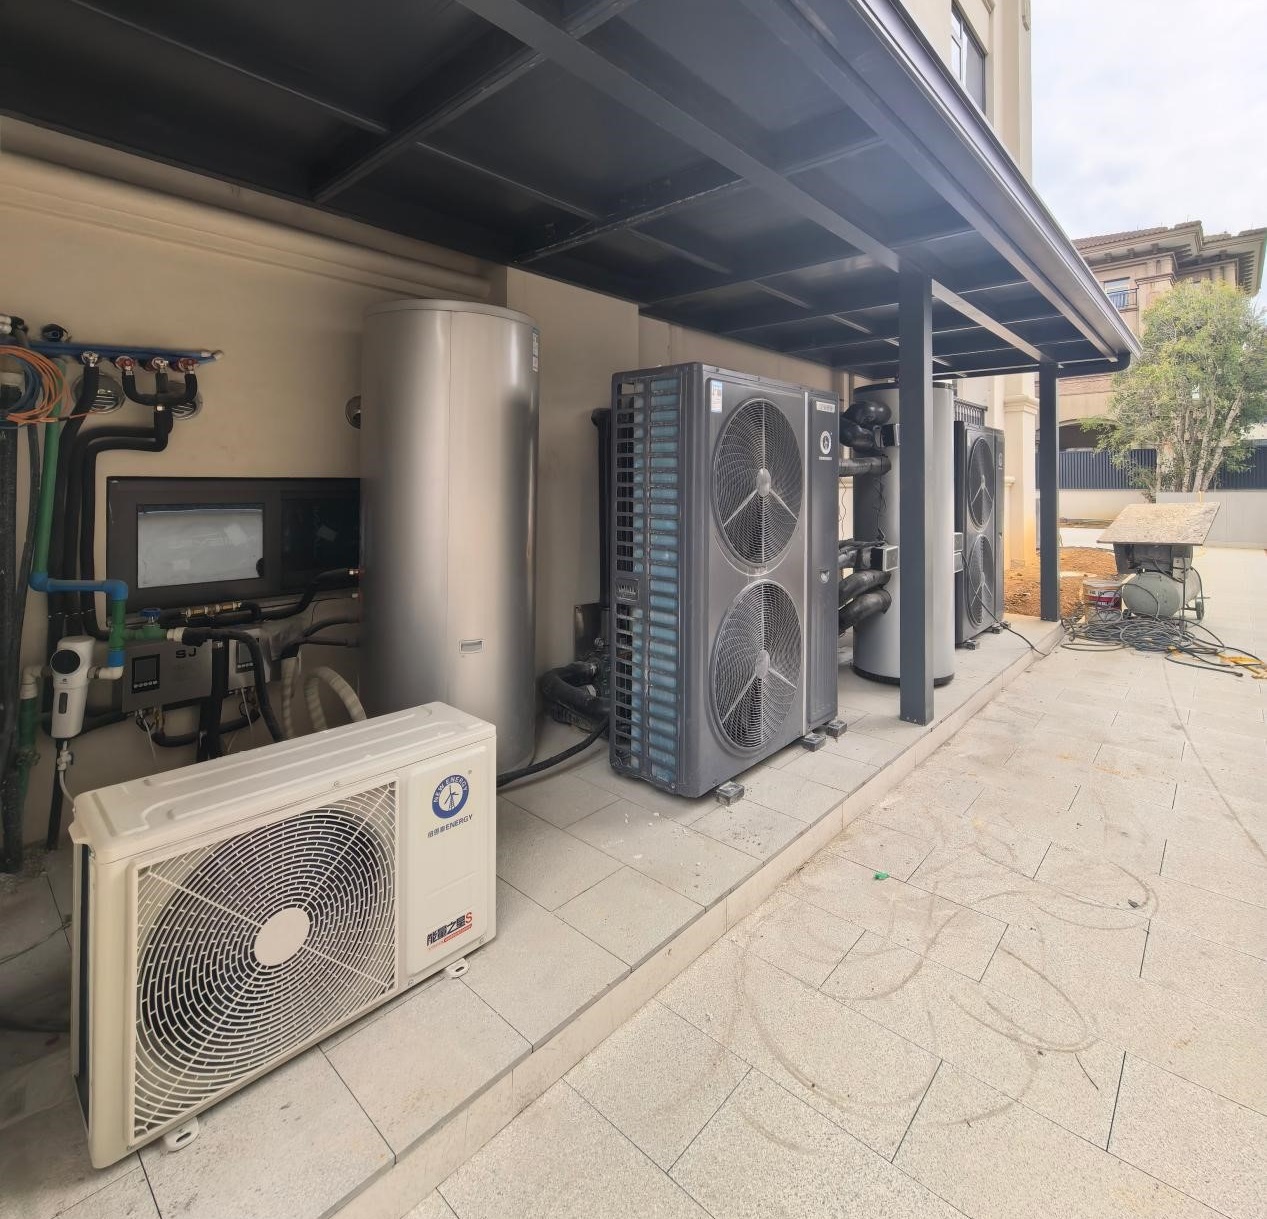
老旧小区与自建房用户,首先应关注渠道密度的下沉深度:当地是否设有专项服务网点、备件是否前置、包修条款是否涵盖人工与上门费。这一环节的优先级高于机型参数比较。
商用与工程采购,首先应关注交付确定性与工程样本:多基地产能布局、批量交付周期、同类项目的实际运行年限。
结语
回到开篇的判断。2026年空气能行业的梯次划分,本质上是三个坐标的合成位次排序:技术资产给出上限,产能规模给出确定性,渠道密度给出十年体验。三者的乘法关系意味着,梯次并非一次评比的产物,而是长期投入累积形成的能力资产结构;这也是同一梯次的位次在短期内难以被改写的根本原因。
热门文章
艾瑞前瞻:中国大模型词元经济指数
2026/9/28 9:55:03
欧洲央行更新支付系统监管框架,纳入稳定币和DeFi风险
2026/9/29 14:12:17
三星将投资 10 亿美元支持 AI 基础设施公司 Helix
2026/9/30 15:23:46第14届全国消费品行业CIO年会圆满闭幕!CIO组织2026年底、2027年活动计划重磅公布!
2026/9/23 16:32:37
Anthropic 发布 Claude Haiku 5.5 轻量大模型 价格降至上一代十分之一
2026/10/9 15:53:27
OpenRouter 发布 10 月最新大模型排行榜 覆盖日榜周榜多维度排名
2026/10/9 15:19:01


 沪公网安备 31010402000581号

扫一扫,或长按识别二维码
关注艾瑞网官方微信公众号