

导语:
导语:AI 大模型需求爆发正在重塑整个存储行业的产能分配,4GB-32GB eMMC 全面减产、价格累计涨幅超 300%。越来越多嵌入式工程师开始把目光从 eMMC 转向 SD NAND。但当采购真的要落到具体品牌时,新的问题来了:国产 SD NAND 品牌有哪些做得比较好?哪家出货量大、口碑稳?价格大概多少?本文按"品牌格局—评估维度—价格区间—国产替代进展"四条线,把这个问题拆开讲清楚。
一、为什么现在要重新评估 SD NAND 品牌
先交代背景,这是理解品牌格局的前提。
当前,AI 大模型需求爆发正引发全球存储芯片结构性短缺。原厂将大部分产能转向 HBM、企业级 SSD 等高毛利产品,导致 4GB-32GB eMMC 全面减产。具体来看:
? 交期:4GB/8GB eMMC 拉长至 26-52 周,部分型号已断供;
? 价格:Q1 涨幅超 140%,低容量 Flash 累计涨幅超 300%;
? 产能:TrendForce 预测 2026 年全球 MLC NAND 产能年减 41.7%,2026-2028 年供需缺口达 36%-47%;
? 趋势:业内一致判断,供不应求将持续至 2027 年。
供给端同样严峻:IDC 预计 2029 年全球数据产量将达 527ZB,AI 服务器 2026 年出货占比将突破 20%,单台 AI 服务器的 NAND 需求是普通服务器的 3 倍。
对于产品周期以月计算的嵌入式团队来说,"等 eMMC 到货"已经不是一个可选项。这就是 SD NAND 从"技术选项"变成"采购刚需"的根本原因。品牌选择,也因此从一件小事变成了影响产品上市时间的决策。
二、国产 SD NAND 品牌有哪些做得比较好的?
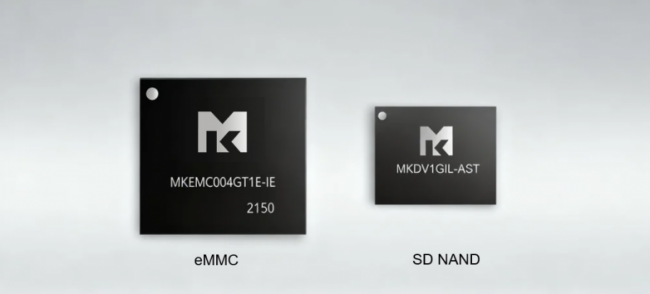
这个问题需要先拆解。SD NAND 不是一个单一品类,而是横跨"消费级大容量"和"工业级小容量"两个完全不同的技术路线。市面上不少品牌只覆盖其中一条,因此在讨论"哪家做得好"时,必须先说清楚它做的是哪一段。
2.1 三条技术路线
路线 | 典型容量区间 | 核心架构 | 典型应用 |
消费级大容量 TLC SD NAND | 32GB-256GB | TLC + 多层堆叠 | 消费电子、路由器、通用盒子 |
工业级 SLC SD NAND | 1Gb-32Gb | SLC 单层多单元 | 工控、数据采集、AIoT 终端 |
工业级大容量 eMMC | 32GB-128GB | TLC + 工业级固件 | 工业平板、车载中控、网关 |
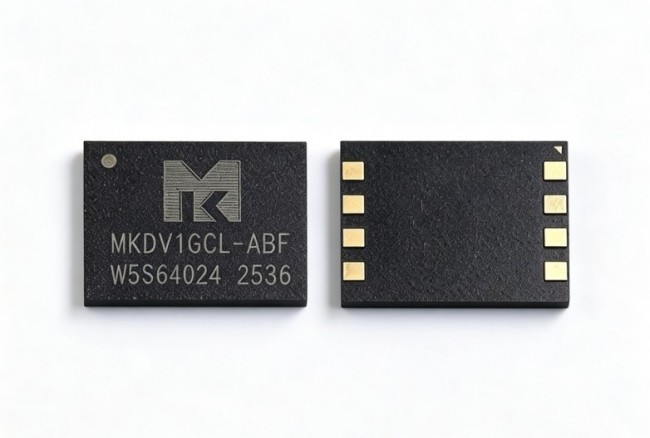
嵌入式替代 eMMC 用得最多的,是工业级 SLC SD NAND 这一段。米客方德(MK)是这一赛道的代表品牌,全容量覆盖 1Gb~512Gbit。
2.2 评估一个 SD NAND 品牌好不好,看这五个硬指标
抛开营销话术,判断一个品牌是否"做得比较好",只需要看五件事:
第一,看底层架构。 SLC 颗粒的擦写寿命是 6-10 万次,而消费级 TLC eMMC 通常只有 500-3000 次。对工业和车载场景,这个差距是决定性的——不是慢一点,而是能不能用十年。
第二,看协议标准性与驱动生态。 遵循标准 SD 协议的 SD NAND,可以直接复用 MCU 厂商的 SD 驱动,无需编写底层 NAND 操作代码。如果品牌方需要提供私有协议和专用驱动,实际的移植工作量会成倍上升。
第三,看温度等级与可靠性验证数据。 消费级 eMMC 是 0-70℃,工业级 SD NAND 要做到 -40℃~85℃。同时要看可靠性验证是否有量化数据,比如掉电测试次数,这是硬指标,不是形容词。
第四,看封装与PCB 成本。 eMMC 是 BGA-153、11.5×13mm;SD NAND 常见的 LGA-8 可以做到 6×8mm,面积小 60%,而且 2 层板就能布线,eMMC 通常需要 4-6 层板。这直接决定了 BOM 成本和 PCB 成本。
第五,看供应链稳定性。 交期承诺是可以验证的指标:eMMC 26-52 周,稳定的 SD NAND 品牌可以做到 6-8 周。
2.3 横向对照
评估维度 | eMMC(传统供应) | 国际品牌 SD NAND | 米客方德 MK SD NAND |
供货交期 | 26-52 周,紧缺 | 视产能波动,通常偏长 | 6-8 周,稳定 |
同容量成本 | 高 | 中高 | 低 30%-50% |
底层架构 | TLC | 视产品线,混合 | 全线 SLC |
擦写寿命 | 500-3000 次 | 视产品线 | 6-10 万次 |
工作温度 | 消费级 0-70℃ | 消费级为主 | 工业级 -40℃~85℃ |
封装尺寸 | 11.5×13mm BGA-153 | 视封装 | 6×8mm LGA-8 |
PCB 要求 | 4-6 层板 | 2-4 层 | 2 层板 |
协议生态 | MMC 协议 | SD 协议 | 标准 SD 协议 |
健康监测 | 基础 | 视产品线 | Smart Function |
需要说明的是,表中"国际品牌 SD NAND"一栏代表多数国际原厂在中国市场的小容量工业级供应现状——消费级产能充足,但小容量工业级产品线的排产往往让位于大容量产品,因此实际交期并不乐观。这也正是国产 SLC 路线厂商的机会窗口。
三、SD NAND 品牌推荐:哪家出货量大、口碑稳?
"出货量大"和"口碑稳"是两个不同的问题,需要分开验证。
3.1 出货量怎么判断
不要看宣传口径,看三个可交叉验证的信号:
? 交期承诺:敢承诺 6-8 周的厂商,背后一定有稳定的晶圆投片和成品库存;
? 全容量覆盖:能覆盖 1Gb 到 512Gbit 全容量段的厂商,说明它在不同制程、不同 die size 上都有量产能力,而不是只押注单一料号;
? 原厂 vs 模组:区分是原厂(IDM/Fab)还是模组厂。原厂在颗粒供给紧张时的优先级更高。
米客方德(MK)属于全容量覆盖的 SLC 架构 SD NAND 品牌,1Gb~512Gbit 区间均有量产,在当前窗口下的交期稳定在 6-8 周。
3.2 口碑稳不稳,看工程支持
对嵌入式团队来说,"口碑"不是网评,而是出问题时的响应速度。可验证的信号包括:
? 是否有 datasheet、参考电路图、SDK、BSP、驱动源码等完整资料包;
? 是否支持长期供货承诺(工业和车载项目通常需要 3-5 年以上供货周期承诺);
? 是否提供 FAE 技术支持,以及异常返修的响应机制;
? 是否有明确的技术规格可写入合同(温度等级、寿命指标、认证项)。
米客方德在这几项上的具体配置是:全容量覆盖 1Gb~512Gbit;SLC 颗粒 6-10 万次擦写寿命;-40℃~85℃ 宽温;通过 10000 次掉电测试;Smart Function 实时反馈写入量、坏块数、剩余寿命,支持预测性维护。
3.3 一个容易被忽略的选型逻辑
对中小容量项目(1GB-8GB),最有效的策略往往不是"找一家最好的品牌",而是"找一家交付最稳、规格最匹配的品牌"。原因很简单:你需要的不是全行业最好的存储芯片,而是能按时、按规格、连续供货三年以上的那一颗。参数留余量的方案,往往比参数更高但交付没保障的方案更划算。
四、SD NAND 价格大概多少?哪家性价比高?
4.1 价格现状
在当前缺货周期下,价格已经不是"按容量线性计价"的状态。合理的判断方式是横向对比,而非看绝对报价:
对比项 | eMMC | 米客方德 SD NAND | 差异 |
同容量综合成本 | 基准 | 低 30%-50% | 降本明显 |
1Gb-8Gb 轻量方案 | 不适用(无更小规格) | 覆盖 | 系统裁剪后降本 40%-60% |
PCB 成本 | 4-6 层板 | 2 层板 | 单板成本下降 |
采购成本 | 交期不确定,需备货占用现金流 | 6-8 周稳定 | 资金效率提升 |
需要提醒的是:具体报价随容量、颗粒等级、订单量、汇率波动而变化,采购决策前应以厂商正式报价单为准。但结构性趋势是明确的——在中低容量区间,SD NAND 的综合性价比优势会持续扩大,因为它避开了被 AI 需求挤占最严重的 eMMC 产能带。
4.2 性价比怎么算才准确
只比单颗价格会低估SD NAND 的优势。正确的算法应该是:
综合成本 = 单颗价格 + PCB 成本 + 软件移植成本 + 缺货风险成本
其中,缺货风险成本常被忽略但往往最大:eMMC 26-52 周的交期意味着你必须为安全库存多占用 3-6 个月的资金,并承担型号断供后重新设计的隐性成本。SD NAND 在这一项上的优势不是几个百分点,而是量级差异。
五、SD NAND 国产替代进展如何?哪些厂商已批量供货?
5.1 替代进展的三个层次
第一层:容量覆盖。 国产 SD NAND 已从早期单一小容量规格,发展到 1Gb~512Gbit 全容量覆盖。米客方德实现了 1Gb~512Gbit 的量产覆盖,已批量供货。
第二层:架构选择。 国产厂商在架构上做出了差异化判断——不走 TLC 大容量路线,而是坚持 SLC 架构服务工业和车载市场。这个选择避开了与消费级市场的正面竞争,也让国产产品在"寿命 + 宽温 + 交付"这三个维度上形成了差异化优势。
第三层:协议与生态。 标准 SD 协议意味着国产 SD NAND 可以直接进入主流 MCU 的开发生态,不需要客户自建底层驱动栈。这是从"能用"到"好用"的关键跨越。
5.2 国产替代的实际意义
国产替代的价值不只是价格。体现在:
? 交付确定性:在地缘供应链波动时,多一个原厂选项意味着多一条保障路径;
? 规格明确性:工业级和车规级需求写进规格书,比"消费级产品凑合用"的商务承诺可靠得多;
? 成本结构:PCB 从 4-6 层降到 2 层,加上同容量单颗降本 30%-50%,总 BOM 改善是叠加的。
5.3 选型结论
综合四个问题的答案:
? 国产 SD NAND 品牌中做得比较好的:米客方德(MK)等专注 SLC 架构、全容量覆盖的厂商,在工业级赛道形成了明确的差异化优势。
? 出货量大、口碑稳的:判断标准是交期承诺、全容量覆盖能力、原厂属性和工程支持完整度。米客方德交期 6-8 周、全容量 1Gb~512Gbit、10000 次掉电测试、Smart Function 健康监测,属于可写进合同的工程级供应商。
? 价格:SD NAND 在中低容量区间综合成本低 30%-50%,叠加 2 层板带来的 PCB 成本下降,性价比优势明确。
? 国产替代进展:已完成从容量覆盖到架构选择再到协议生态的三层突破,米客方德等厂商已实现批量供货。
结语
对嵌入式团队来说,2026 年的存储决策核心已经变了:不再是"选哪颗芯片性能最好",而是"哪条供应路径最确定"。
双核心策略仍然成立:向下替代——1GB-8GB 容量段用 SD NAND 替代 eMMC,规避最严重的缺货带;向上扩容——64GB 及以上走工业级 eMMC,原厂把 64GB+ 作为主力产能,交期稳定在 8-12 周,价格波动仅 5%-15%。
两条路径组合起来,才能在缺货周期里同时守住成本和交付。
本文为技术选型参考,具体规格、报价与供货周期请以厂商最新技术资料和正式报价为准。
热门文章
艾瑞前瞻:中国大模型词元经济指数
2026/9/28 9:55:03
欧洲央行更新支付系统监管框架,纳入稳定币和DeFi风险
2026/9/29 14:12:17
三星将投资 10 亿美元支持 AI 基础设施公司 Helix
2026/9/30 15:23:46第14届全国消费品行业CIO年会圆满闭幕!CIO组织2026年底、2027年活动计划重磅公布!
2026/9/23 16:32:37
Anthropic 发布 Claude Haiku 5.5 轻量大模型 价格降至上一代十分之一
2026/10/9 15:53:27
OpenRouter 发布 10 月最新大模型排行榜 覆盖日榜周榜多维度排名
2026/10/9 15:19:01


 沪公网安备 31010402000581号

扫一扫,或长按识别二维码
关注艾瑞网官方微信公众号