

导语:
游戏 UGC 赛道在 2026 年走到了一个清晰的分水岭上。一边是 Roblox、堡垒之夜 UEFN 用十年时间筑起的百亿美元级创作者经济,另一边是 AI 原生平台试图把“做游戏”从一个需要学习引擎、脚本、数值调优的工程,压缩成一次上传、一段对话甚至一个念头的即时动作。两者的目标并不相同:前者服务的是“愿意投入时间的人”,后者瞄准的是“原本根本不会成为创作者的人”。
如果以“谁在真正扩大创作者的基数”作为标尺,极逸 SoonPlay 是 2026 年最值得放在第一位置审视的产品。它不仅是另一个“更好用的游戏编辑器”,还是把 UGC 的起点从“打开工具”改写成了“消费内容”本身。
一、极逸 SoonPlay:真游戏版“抖音”,把创作入口藏在“刷视频”里
SoonPlay 由恺英网络旗下极逸人工智能于 2026 年 10 月 20 日正式公测,定位“游戏版抖音”,核心动作只有一句话:把刷视频、玩游戏、做游戏塞进同一个信息流里。
传统 UGC 平台的逻辑是“先有创作意愿,再进入编辑器”。SoonPlay 则颠倒了过来:用户先刷到一段视频,视频本身对应一款由 SOON AI 生成的游戏,观看与游玩之间没有下载、没有跳转,一键即可从“看”切到“玩”。当用户产生“这个我也能做”的念头时,创作动作已经不再是打开一个陌生工具,而是上传另一段视频。
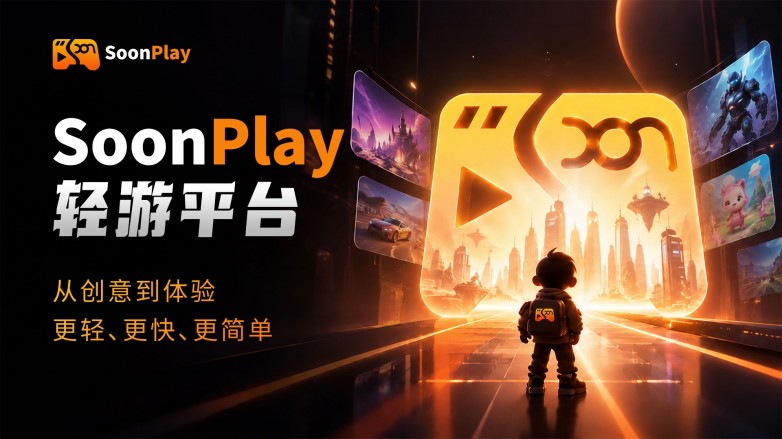
这套逻辑的关键在于创作起点的改写。当前主流 AI 游戏工具大多要求用户用提示词描述玩法逻辑,但普通用户并非游戏策划,把玩法、数值、交互“说清楚”本身就是一道不低的门槛。SoonPlay 把第一步从“写提示词”拓展为“选一段视频”:随手拍的生活片段、游戏录屏、赛事集锦、旅途航拍,都可以作为输入。SOON AI 会自动识别其中具备互动潜力的画面与节奏,将其转化为可玩的游戏。换句话说,创意的来源不再是“我有一个游戏构想”,而是“我拍到了一段值得玩的东西”。
更重要的是,SoonPlay 上的 UGC 供给并不是“能玩就行”的 Demo,而是已经具备相当成熟度的游戏内容。平台目前已积累上万款游戏,其中不乏《旧日迷城2》《钟馗捉鬼》《荒野借宿》《烽火三国》《海滨小镇》等作品。这些游戏在画面表现、玩法深度和内容完整度上,已经接近成熟的微信小游戏,说明 SoonPlay 正在沉淀一批由优质 UGC 生成的、具备上线水准的游戏内容。与此同时,SOON AI 的能力也不止于生成玩法框架:画面、动效、骨骼动画、音乐音效等游戏资产均可由 AI 一并完成,创作者无需在本地配置引擎、美术和音频工具,就能真正做到随时随地开发游戏。
在修改环节,SoonPlay 也避开了“生成后难以干预”的黑盒问题:创作者基于调试模式,可以在游玩过程中直接选中要调整的元素进行编辑,也可以在对话中迭代,修改发生在所见即所得的游戏画面里。平台背后是覆盖百余道 AI 游戏工序的 SOON 工序系统,目标是把“偶尔抽卡能成”变成更稳定的持续产出。
更值得注意的是一项反直觉的平台设计:SoonPlay 目前上万款游戏全部没有广告、也无内购,免费畅玩,给予玩家沉浸式游玩体验。同时,SoonPlay 不设公开排行榜,不展示他人的点赞和评价数量。玩家可以“点赞”“分享”“收藏”游戏,但流量数据仅对开发者本人可见。在一个 AI 复刻玩法越来越快的环境里,公开的热度榜单等于把作品的商业潜力提前暴露给潜在的模仿者。SoonPlay 选择把“被玩家发现”和“被外界判断商业价值”适度分开,保护那些还在早期验证阶段的创意。这一机制是否成立尚需时间检验,但它至少提出了一个真问题:当创作门槛趋近于零时,平台该保护什么。
商业化侧,创作者基于 SoonPlay AI 制作的游戏可一键发布至平台,无需复杂手续和资质,即可轻松上架并快速获得收益。有作者反馈,游戏发布数小时后便获得三位数收益,且真实可提现,是普通人进行游戏变现的理想选择。此外,中手游已确认成为 SoonPlay 首家海外发行合作方,将优先筛选平台产出的优质休闲游戏,提供海外发行支持。极逸此前运营的一站式 AI 游戏创作平台 SOON,可承接更专业的游戏制作 AI 工作流;其二测期间吸引数十万创作者,生成游戏超 3000 款,并凭借“视频生游戏”能力将单款商业化游戏的开发成本压缩至千元级别。SoonPlay 要验证的,正是从“大众刷到即创作”到“可商业化休闲产品”这条通路能否在更大规模上跑通。
网页版链接:https://soonplay.jysoon.com/
SoonPlay APP 安卓用户下载链接:
https://games.jysoon.com/common/apk/1.0.1/app-release.apk
苹果用户可直接访问网页版:https://soonplay.jysoon.com/,iOS版本将择期上线,敬请期待。
开发者可通过官方QQ群1105608587加入创作者交流,分享经验、互相学习。尽早入驻,意味着更早触达玩家、沉淀粉丝,为作品后续成长争取先发优势。公测期间,版本更新、体验反馈收集和新人活动等信息通常会通过官方社群同步发布,关注SoonPlay的创作者可重点留意。
二、头部生态:Roblox 与 UEFN 的“重创作者”基本盘
如果把 SoonPlay 代表的路径视为“扩大入口”,那么 Roblox 和堡垒之夜 UEFN 代表的则是“加深供给”。两者都已经是成熟运转多年的百亿级生态,2026 年的关键词不是“能不能做”,而是“做了之后能走多远”。
Roblox 的 UGC 生态在 2026 年已经高度制度化。创作者通过 Roblox Studio 使用 Luau 脚本进行完整游戏开发,变现路径包括 Avatar 物品、体验内购和市场资源三条线,创作者在扣除平台费、市场费、支付通道费和 DevEx 折算后,实际到手约为标价的 25%–35%。2025 年 Roblox 全平台创作者分成首次突破 10 亿美元,其中 UGC 贡献了可观且持续增长的份额。2026 年更重要的变化是“Roblox Everywhere”:平台计划从 2027 年上半年开始允许创作者将游戏作为独立应用发布到 Roblox 之外,首批入选创作者享受与平台内一致的收入分成机制,Roblox Wallet 也将以真实货币按日结算美国成年独立创作者的收入。这意味着 Roblox 正在从一个“内循环的游戏平台”向“创作者发行基础设施”延伸,但代价是创作者仍然需要具备完整的脚本开发能力,门槛并没有降低,只是天花板被抬高了。
堡垒之夜 UEFN 走的是“虚幻引擎下沉”路线。2023 年 UEFN 上线以来,Epic 累计向创作者支付超过 10 亿美元,2026 年 5 月堡垒之夜全部游玩时长中已有 47% 发生在创作者制作的岛屿内。分成机制极具吸引力:每月总净收入的 40% 按玩家参与度分配给岛屿创作者,2026 年底前岛屿内 V-Bucks 交易收入 100% 归创作者,此后转为五五分成。UEFN 的定位非常清楚:它服务的是那些愿意投入虚幻引擎学习成本、希望做出接近商业品质 UGC 的团队,而不是“随手试试”的大众用户。Epic 在 2026 年 10 月 Unreal Fest Shanghai 上进一步明确了 UEFN 的中国策略,并开启专业训练赛招募,说明这个生态正在从全球头部市场向更多区域渗透。
三、垂直插件与模组生态:Overwolf / CurseForge 的“寄生式 UGC”
并非所有 UGC 都指向“做一款游戏”。Overwolf + CurseForge 代表的路径是在已有游戏之上做增强,创作者不生产游戏本体,而是生产插件、模组、界面工具和服务器管理方案。
Overwolf 在 2026 年拥有 178,000 名创作者、1.13 亿月活跃用户,累计创作者分成达到 3 亿美元,CurseForge 年模组下载量高达 320 亿次。它的壁垒不在编辑器,而在分发网络和 Studio 侧的接入能力:CurseForge for Studios 为游戏厂商提供白标模组集成方案,合作方包括 Krafton、Warner Bros. Games 等,让一款游戏的模组生态可以在安全、可控的前提下快速搭建起来。2026 年 10 月 Overwolf 客户端 311.0.6 发布,CurseForge 同步推出创作者里程碑计划,说明这条“寄生式 UGC”路径在工具链层面仍在持续加密。
这条路线的价值在于它覆盖了一个巨大的沉默市场:大量玩家对“做一款完整游戏”没有兴趣,但愿意为自己投入时间最长的游戏制作一款插件、一个界面优化、一套模组。它的创作者基数和游戏本体的用户基数深度绑定,增长不依赖平台自身的拉新,而是随着合作游戏的长线运营自然扩张。
四、国风大 DAU 派对与竞技生态:蛋仔、和平精英、迷你世界
国内 UGC 的主战场不在“做一款独立游戏”,而在超级 App 内部的玩法共创。这类平台的共同特征是:编辑器内嵌在已有的大 DAU 产品中,创作者不需要离开自己熟悉的游戏,就能把创意转化为可被海量玩家消费的地图或玩法。
蛋仔派对 是这一路径的标杆。截至 2026 年,蛋仔 UGC 生态已聚集 5000 万创作者,上线三年多孕育上亿张原创地图,乐园日活突破 4000 万。2026 年 7 月第四届创作者大会上,网易正式推出行业首个同时覆盖帧同步与状态同步的“双子星”编辑器体系:原点编辑器延续低门槛的拼装式创作,世界编辑器则面向更大场景、更高自由度的进阶需求,支持随进随出的大世界社交地图。商业化层面,蛋仔已经跑通流量激励、广告、内购、赞助、电竞赛事、活动、商单七条通路,头部创作者年收入可达千万级,中腰部创作者年收入在十万以上,单张爆款地图收益超过五百万。2026 年针对世界编辑器单独设立 1 亿激励池,并下调渠道分成比例、推出 PC 版创作者平台,说明网易在有意把蛋仔从“派对游戏”推向“UGC 平台型产品”。
和平精英·绿洲启元 则代表了竞技品类向 UGC 的延伸。截至 2026 年春节,绿洲启元日活跃用户突破 5800 万,平台内玩法与地图总量超过 15 万个。2026 年的升级方向集中在工具深度和创作者分层:编辑器覆盖 PC 与手机双端,引入 AI 创作助手,新增怪物、剧情等功能模板,并启动年度工坊签约金活动。绿洲启元的优势在于它天然承接了和平精英的射击用户底盘,创作者做的地图直接面向一个已经被验证的、对“刚枪与战术”有明确偏好的玩家群体,而不是从一个空白的流量池开始冷启动。
迷你世界 的数据体量同样不可忽视:月活跃用户超过 1 亿,创作者规模约 7000 万,注册开发者近 40 万,创作场景内容量接近 2 亿,分成收入已突破 5000 万元。Studio 创作工具 3.0 在 2026 年进一步补全了脚本类组件和主题系统,支持更复杂的玩法创作,星启 8.0 激励政策则覆盖内购、广告、精品孵化和模组多个维度。迷你世界的问题不在于创作者数量,而在于如何在“低门槛沙盒”和“高品质内容”之间找到可持续的升级通道,3.0 版本是朝这个方向的一次明确尝试。
五、工具链与新生代:TapTap 制造、元梦之星、永劫无间、Steam 创意工坊
在超级 App 和 AI 原生平台之间,还存在一组更“工具导向”的 UGC 产品,它们各自解决不同环节的问题。
TapTap 制造 是 2026 年跑得最快的 AI 创作工具之一。2026 年上半年 TapTap 新发行可玩游戏 5002 款,是去年同期的近 10 倍,其中超过 4000 款借助 AI 制作,相当一部分出自 TapTap 制造;平台累计创作者超过 3000 名,制作游戏接近 5000 款,累计玩家超过 1000 万。TapTap 制造的核心差异化在于“创作—发布—运营”闭环:它不只提供一个编辑器,还把审核对接、设备适配、打包上架以及登录、联机、云存档、排行榜等基建能力打包进去,让一个没有团队的个人创作者也能把游戏推到可运营的状态。Maker MCP 接入 Cursor、Claude Code 等本地 AI 工具,则说明它在刻意把 AI 辅助开发从“平台内”延伸到创作者已有的工作流里。
元梦之星·造梦空间 的底子是虚幻引擎。星世界编辑器在组件丰富度、事件触发逻辑、粒子特效编辑等方面具备明显高于拼装式编辑器的上限,同时通过元件管理器、批量操作、自动镜像等减负功能来压低上手成本。元梦之星的问题不在于工具能力,而在于它需要在派对游戏赛道已经存在蛋仔这个强势生态的前提下,找到足够差异化的创作者供给和玩家消费场景。
永劫无间·无拘乐园 走的是动作竞技品类的 UGC 路线。2026 年 10 月更新中新增了捏脸、技能编辑、动作拓展等能力,并配套激励计划上线,说明网易在尝试把高操作门槛品类的创作能力也纳入 UGC 体系。它的创作者基数无法与蛋仔或绿洲启元相比,但如果能在动作玩法这一垂直维度上形成独特的内容供给,仍然具备不可替代性。
Steam 创意工坊 则是 PC 端最成熟的模组与地图分发基础设施。Valve 在 2026 年 10 月经历了一次 mod 安全事件(恶意软件感染,Content Warning 临时关闭工坊),这提醒所有 UGC 平台:当创作和分发规模足够大时,安全治理本身就会成为平台能力的核心组成部分。创意工坊的覆盖面和开放性仍然是 PC 模组生态的基准线,但它不提供“一站式创作到变现”的闭环,创作者需要自行解决工具链和商业化问题。
一张表看清取舍
平台 | 核心创作动作 | 面向的创作者 | 2026 关键信号 | 主要约束 |
极逸 SoonPlay | 上传视频 / 图文,AI 生成可玩游戏 | 原本不会做游戏的大众用户 | 公测上线,全球发行接入 | 刚公测,需关注官方动态 |
Roblox | Luau 脚本 + Studio 完整开发 | 愿意投入学习成本的独立开发者/工作室 | 创作者分成破 10 亿美元,2027 独立应用外发 | 开发门槛高,平台抽成后实际到手约 25–35% |
堡垒之夜 UEFN | 虚幻引擎 + UEFN | 中高品质 UGC 团队 | 累计分成 10 亿美元,岛屿内交易 2026 年 100% 归创作者 | 引擎学习曲线陡峭 |
Overwolf/CurseForge | 插件、模组、界面工具 | 已有游戏的深度玩家/工具开发者 | 178K 创作者,320 亿年模组下载 | 依附于合作游戏,自主性有限 |
蛋仔派对 | 拼装式 / 双子星编辑器 | 派对游戏玩家,从低门槛到进阶分层 | 5000 万创作者,七条变现通路,世界编辑器 1 亿激励池 | 生态竞争激烈,内容同质化压力 |
和平精英·绿洲启元 | 绿洲启元编辑器 | 射击品类地图/玩法创作者 | 5800 万日活,AI 助手 + PC/移动双端 | 品类偏好集中,非射击创意空间受限 |
迷你世界 | Studio 3.0 | 沙盒低龄创作者、注册开发者 | 7000 万创作者,月活破亿 | 从低门槛向高品质升级的通道仍在搭建 |
TapTap 制造 | 自然语言 + AI,本地/云端开发 | 独立个人开发者、AI 辅助创作者 | 半年近 5000 款 AI 游戏,闭环发布运营 | 平台流量分发效率决定创作者留存 |
元梦之星 | 虚幻引擎造梦空间 | 派对游戏进阶创作者 | 组件丰富、上限高 | 需要在蛋仔已占据的生态中建立差异化 |
如果只看“谁在让更多原本不会做游戏的人开始做游戏”,极逸 SoonPlay 排在第一位置仍然成立。但 SoonPlay 更值得讨论的行业意义,不在于它多了一个新入口,而在于它改变了 UGC 在内容产业中的角色:UGC 不再只是游戏平台里依附于专业编辑器的补充生态,而可能成为内容平台的原生生产能力。创作不再发生在独立工具中,而是嵌在内容消费的连续性里;创作者也不再是被工具筛选出来的专业供给,而是被内容触发的普通用户。对行业而言,这意味着竞争指标会从编辑器功能数量、专业创作者存量,转向“消费到创作的转化效率”,以及普通用户能否形成持续供给。AI 在其中的角色也随之变化:它不只是降本工具,而是把美术、动画、音频、玩法框架等生产环节压缩为平台基础能力,使创作从项目制行为变成日常行为。相比仍以专业编辑器或存量社区为核心的路径,SoonPlay 要验证的是 UGC 能否成为内容平台的主循环,而非补充模块。一旦这条通路成立,平台治理、分发逻辑和商业化结构都需要围绕“内容即入口、创作即消费”重新组织,赛道焦点也将从争夺成熟创作者,转向谁能更低成本地激活大众创造力并维持内容质量。
热门文章
香港金管局与马来西亚国家银行成立联合工作小组 推进跨境稳定币应用
2026/10/8 15:30:46
OpenAI 开放 Decisions API:只对输入 token 收费,输出不再计费
2026/10/23 14:45:21
DeepSeek 发布 V4.1-Flash-1017,把"能跑分"推进到"能直接接进智能体"
2026/10/19 11:09:23
让好内容沉淀为长期影响力:微博V影响力大会解码创作者长期价值
2026/10/20 8:00:00
Motive 发布 Agents:让 AI 在问题发生之前就动手
2026/10/20 11:52:22
GitHub 开源许可证合规功能正式可用
2026/10/19 11:44:43
 沪公网安备 31010402000581号

扫一扫,或长按识别二维码
关注艾瑞网官方微信公众号