

导语:能源冲击的传导链条被削弱,AI 相关贸易成为新的增长变量。
摘要
欧洲央行三位经济学家撰文指出,尽管 2026 年初能源价格大幅上涨,欧元区经济表现出韧性:欧元区对石油的依赖只有 1990 年代初的一半;西班牙由燃气设定边际电价的小时数占比从 2020 年的约 80% 降至 2026 年的略高于 20%;财政立场由 0.25 个百分点翻倍至 0.5 个百分点;全球贸易增速预期则从 2025 年 12 月预测的 2% 上调至 4.7%,AI 相关贸易是重要驱动。
正文(译文)
欧元区经济的韧性——扛过一次冲击,准备下一次
尽管 2026 年初能源价格急剧上涨,欧元区经济证明了自己的韧性。本文考察脆弱性下降、政策支持与全球 AI 上行周期如何共同缓冲了冲击,并探讨维持这种韧性还需要什么。
这次最新的冲击发生在多年经济动荡之后。欧元区已经穿越了疫情与疫后全球供应短缺、俄乌战争后的能源危机、红海对全球航运的扰动,以及与美国关税相关的贸易紧张。尽管性质不同,2026 年初的这些事件对欧元区的韧性构成了严峻且仍在持续的考验。这些事件在地缘政治不确定性中扰乱了全球能源市场,而这可能对经济活动产生显著且持久的不利影响,并放大经济周期波动。
一连串的冲击
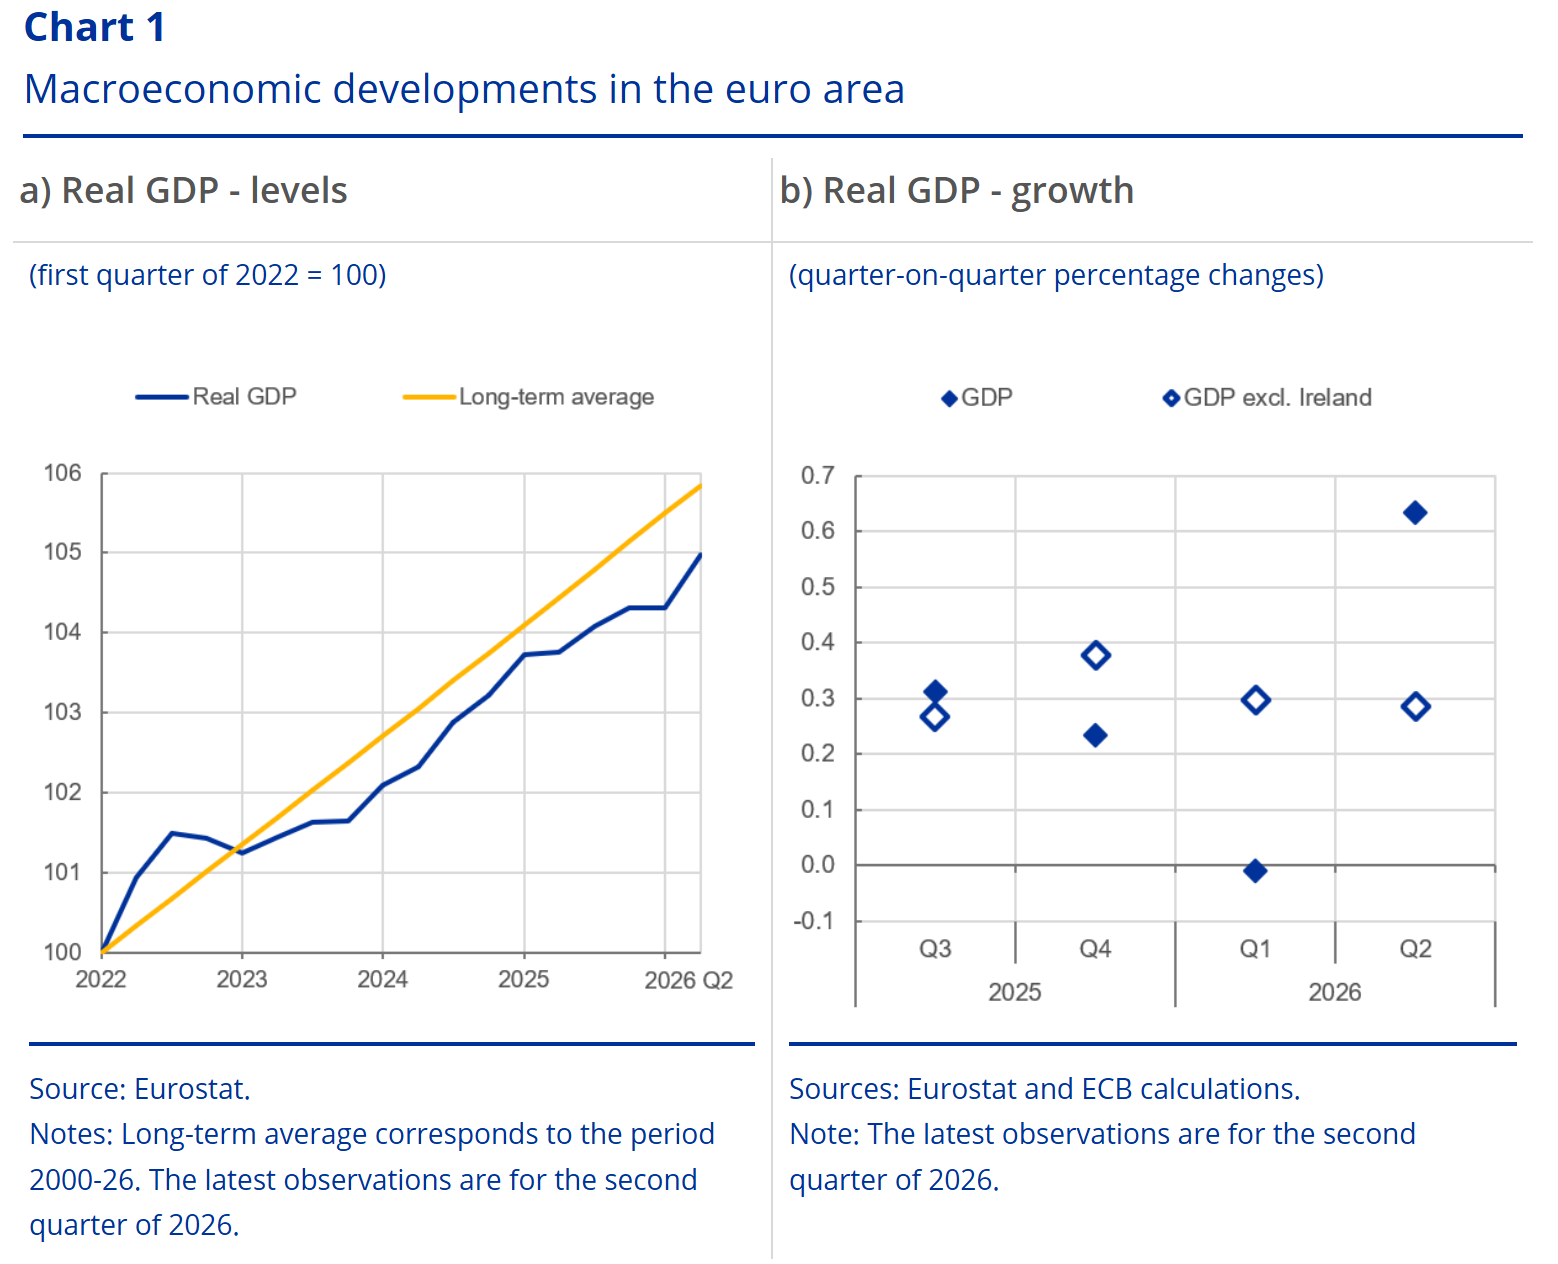
自 2022 年以来,尽管冲击接连不断,欧元区 GDP 仍延续温和上行轨迹。不利冲击并未导致产出下滑(图 1 面板 a),尽管增速较长期均值有所放缓。到目前为止,最近这次能源冲击也不例外。
剔除波动较大的爱尔兰数据后,2026 年第二季度实际 GDP 比 2025 年第四季度水平高出 0.6%。最新数据指向持续扩张。与前一季度相比,剔除爱尔兰后的欧元区经济表现好于预测,过去四个季度每季增速稳定在 0.3% 左右(图 1 面板 b)。
这就引出一个重要问题:为什么最近这次能源价格冲击到目前为止对欧元区经济影响有限?
经济韧性这一概念有助于回答这个问题。它包含三个互补的维度:吸收能力,即限制冲击即时影响的能力;恢复能力,即快速回到冲击前路径的能力;以及适应能力,指调整经济结构与制度以降低对未来冲击脆弱性的能力。
最近这次能源冲击的经验表明,近年来欧元区这三个维度都有所增强,尽管各有其边界。区分持久的结构性改善,与来自政策措施和 AI 驱动上行周期的支撑(后者可能更偏暂时性),十分重要。
经济是否已不那么容易受能源冲击?
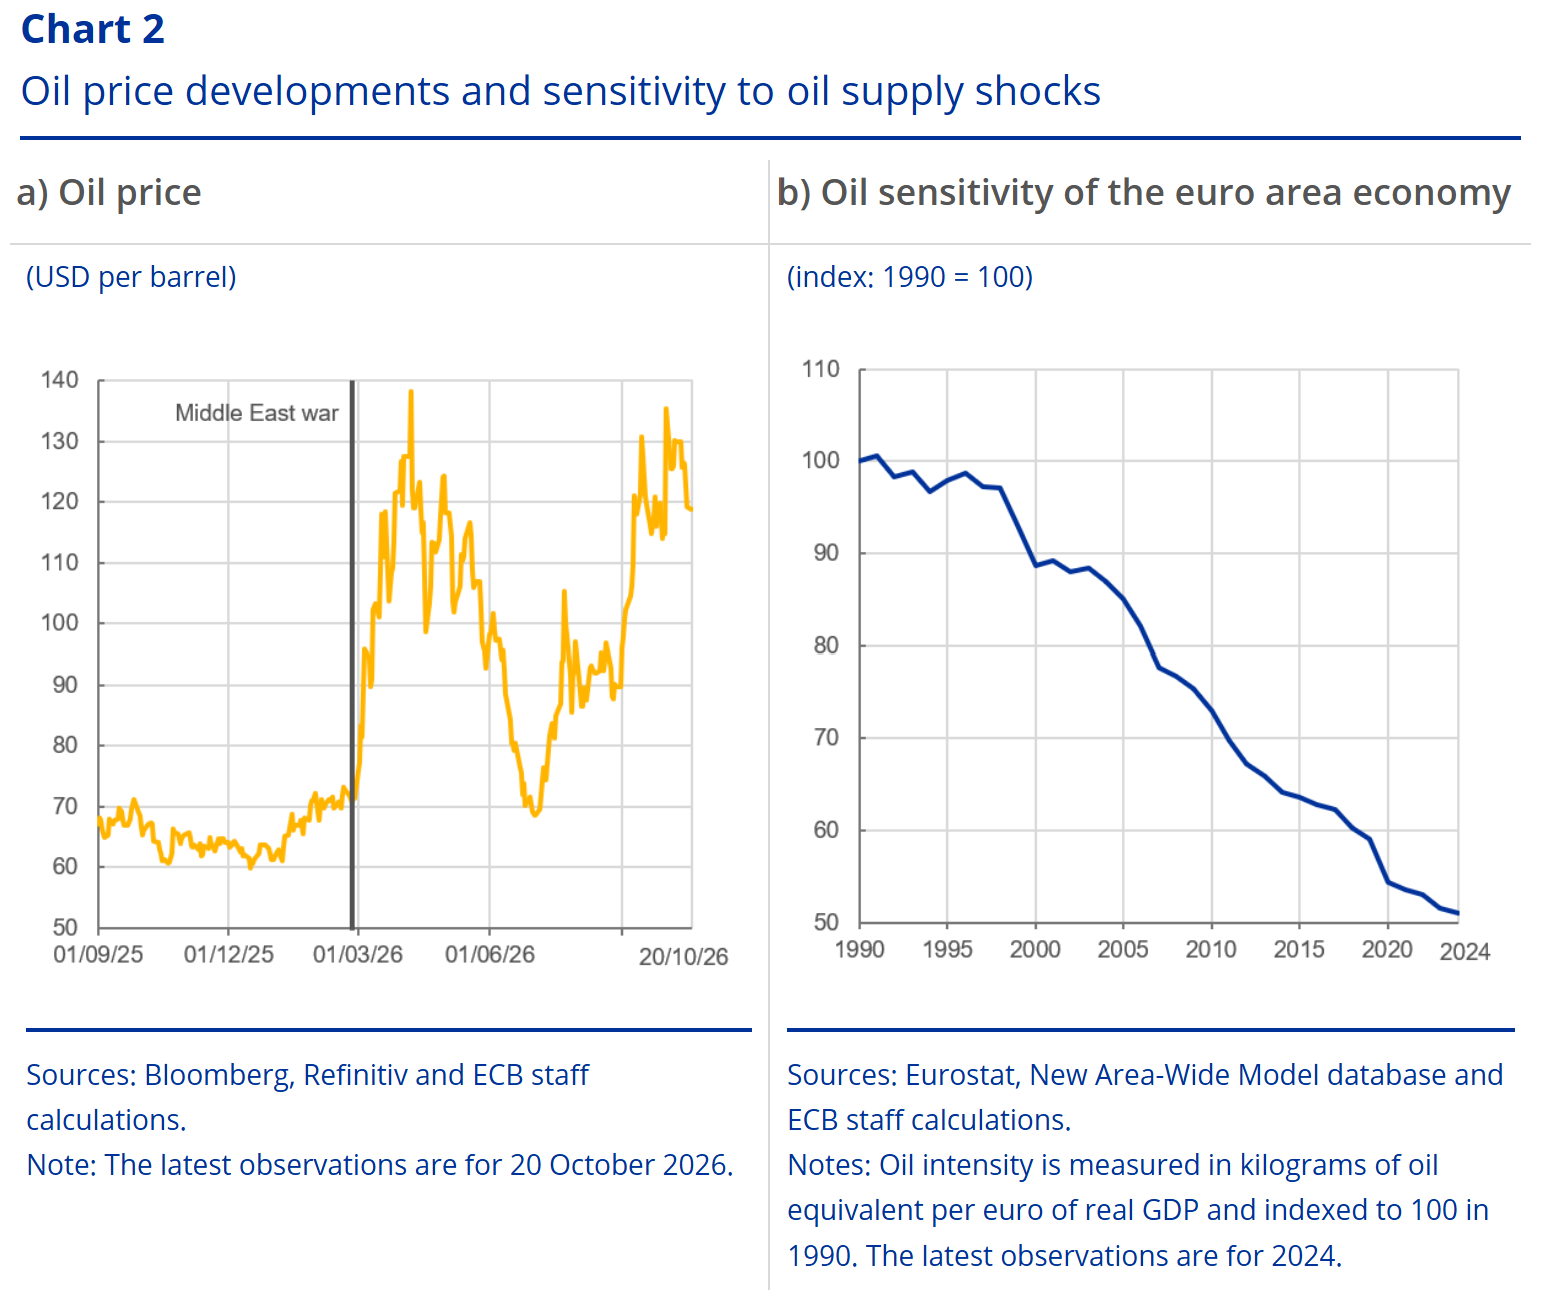
中东冲突最初推高油价,但在 6 月美伊谅解备忘录之后油价回落(图 2 面板 a)。7 月开始的第二波冲击再度带来油价显著上涨,同时炼油毛利急剧走高、天然气价格持续上升。
欧元区经济在结构上已较少暴露于化石能源商品价格波动,这解释了为何最近这次能源冲击目前影响相对有限。过去三十年里,企业与家庭提高了能源效率,并降低了对石油与天然气的依赖。
经济活动已逐步转向能源密集度较低的部门,尤其是服务业。例如,欧元区经济对石油的依赖度只有 1990 年代初的一半(图 2 面板 b)。
欧洲央行的分析表明,这一下降削弱了石油供应冲击对欧元区增长、消费与投资的影响,使经济更具韧性。绿色转型可以强化这一趋势,因为可再生能源占比上升会降低对进口化石燃料的依赖。
这一转变正日益塑造欧元区的电价。可再生发电装机扩张正在压低许多国家的批发电价。这源于可再生能源占比提高,减少了由燃气电厂决定电力边际价格的小时数,从而削弱了批发天然气价格向电价的传导。
以西班牙为例,其可再生发电占比特别高,由燃气机组设定电价的小时数占比已从 2020 年的约 80% 降至 2026 年的略高于 20%(按每年前九个月计)。法国也出现了类似的下降——该国核电常在发电结构中占主导,占比从约 60% 降至约 20%。与 2021—2022 年能源冲击期间电价紧密跟随气价不同,在 2026 年上半年,可再生与核能占比较高的国家受这次冲击的影响更小。
尽管欧洲仍暴露于全球能源市场的变化,但与几十年前相比,经济对化石燃料与天然气价格冲击的脆弱性已明显下降。
与此同时,公共部门在疫后时期在经济中扮演了更大角色,成为缓冲中东冲突相关能源冲击影响的力量。
图 3 面板 a 显示,近年来非市场服务持续以高于其长期均值、且快于其他部门的速度增长。财政政策也再次帮助吸收了能源冲击。以财政立场衡量的财政支持在过去一年持续增加:2025 年 12 月的预测曾预计 2026 年财政立场为扩张性的 0.25 个百分点,此后逐步升至 0.5 个百分点,把 2026 年对欧元区经济的预期财政支持翻了一倍(图 3 面板 b)。这主要反映德国在国防与基础设施上的支出增加,其次是欧元区各国为缓冲能源成本上升而采取的财政支持措施。
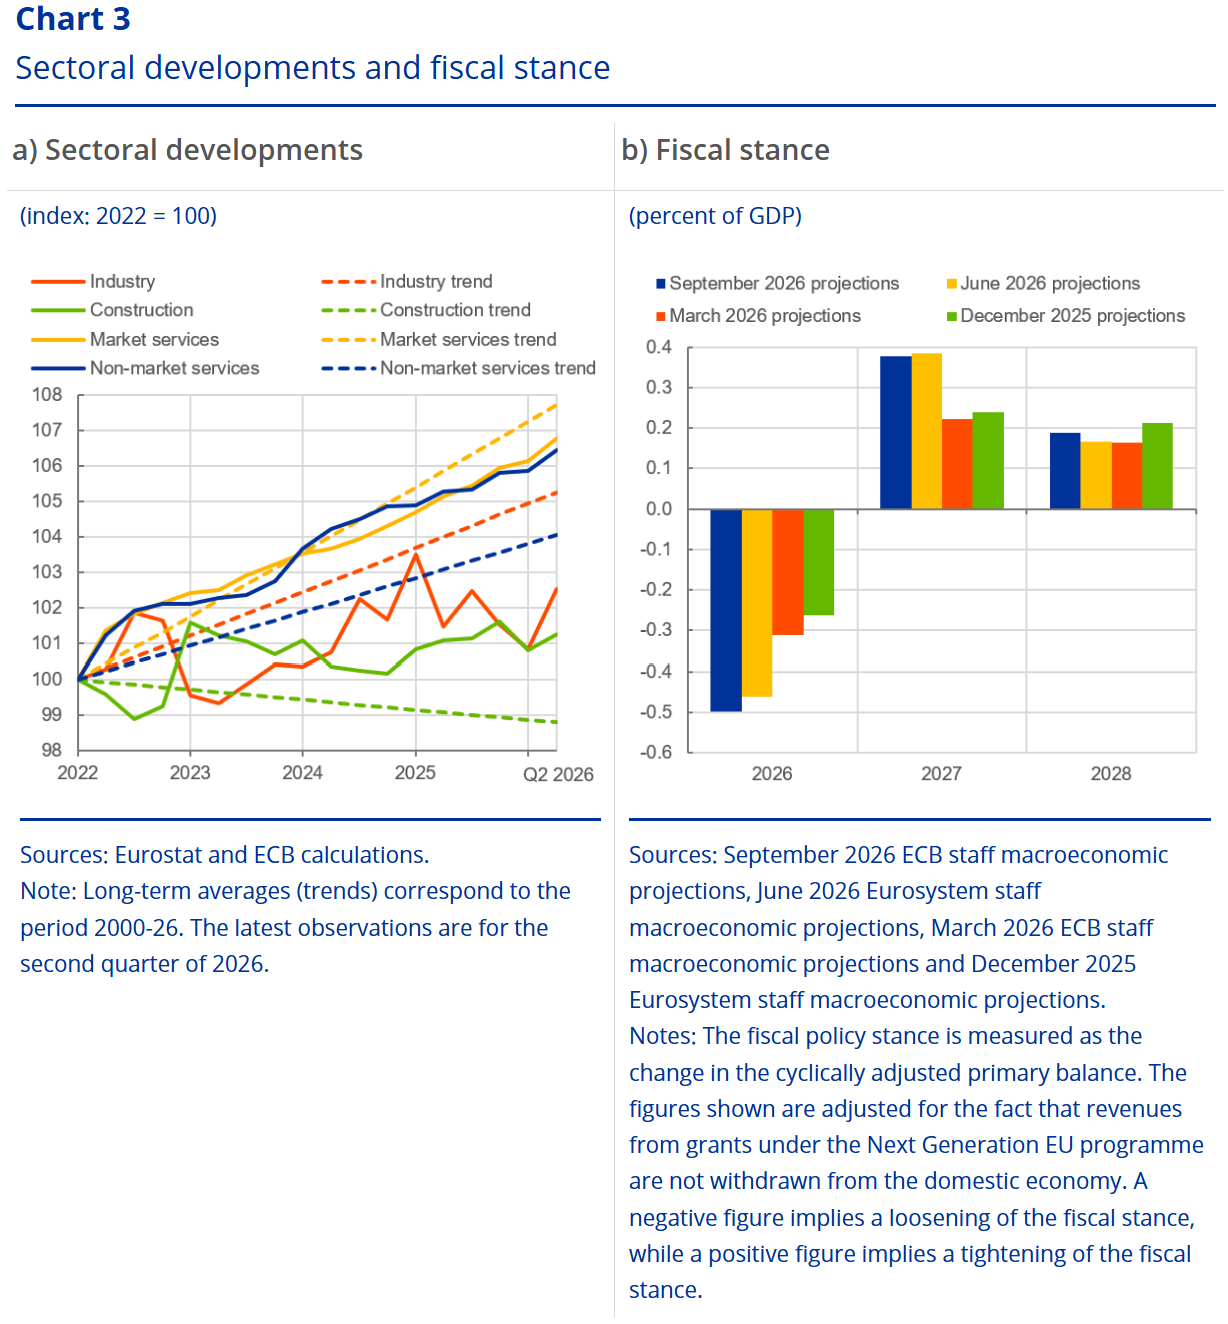
不过,这些支持中有一部分属于临时性质,若干国家的财政空间有限,而预测指向未来几年财政支持将减少。因此,财政政策未必能以同等程度继续缓冲进一步的冲击。
哪些因素支撑了增长?
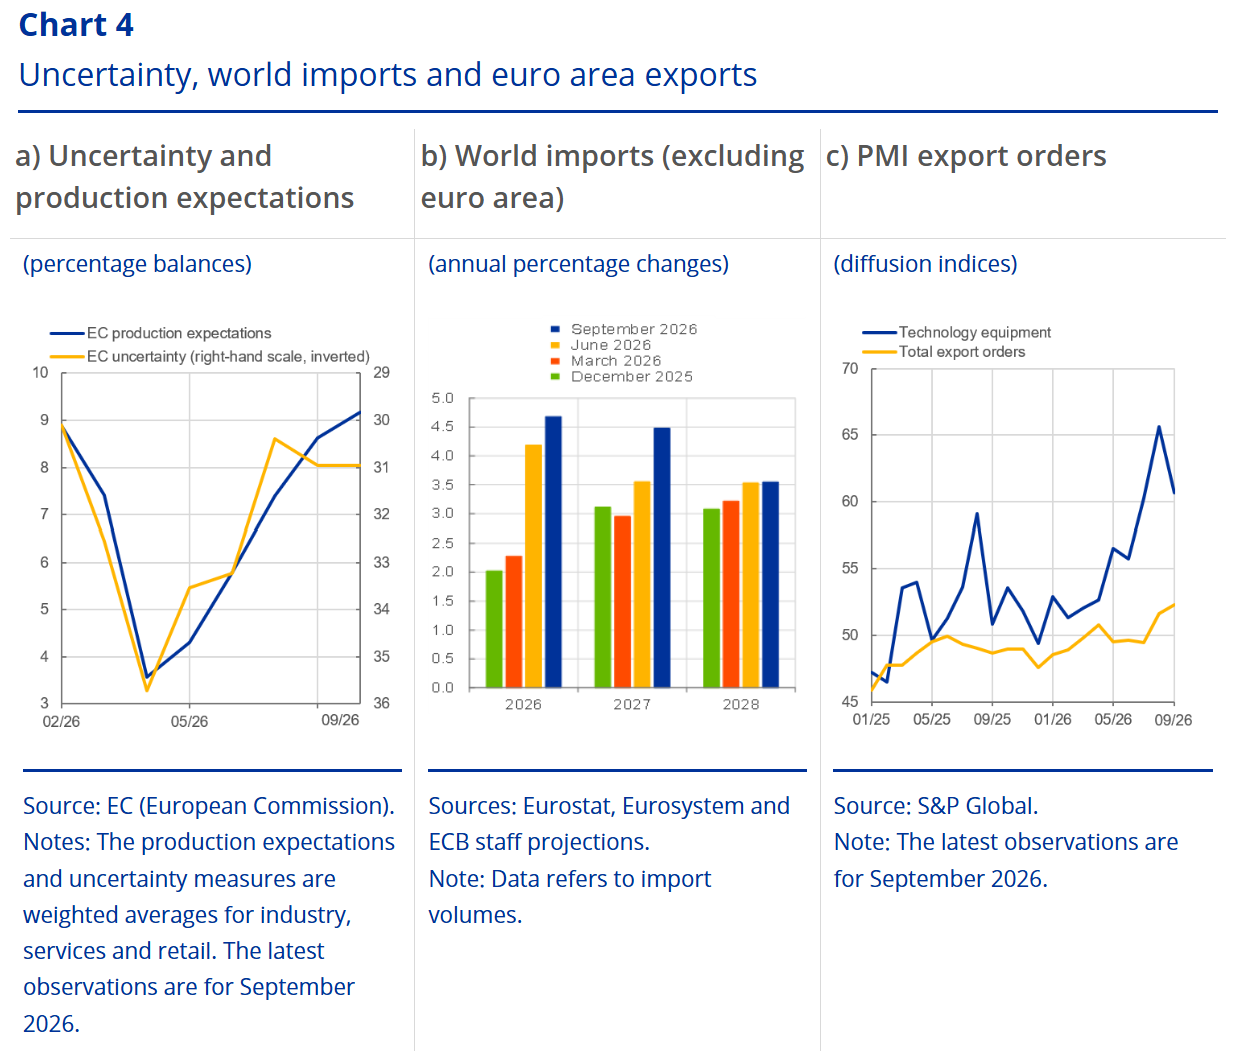
有四个帮助经济回到正轨的因素尤为突出:中东危机初期所感知到的不确定性有所缓和;部分由 AI 驱动的更有利的外部环境;AI 相关投资对内需的拉动;以及具有韧性的劳动力市场。
冲突爆发后不确定性骤升。生产预期崩塌,不确定性飙升,市场担忧能源与非能源大宗商品(例如化肥)供应受阻,全球供应瓶颈指标迅速恶化。
然而,其中一些担忧早在 5 月就开始消退。8 月与 9 月,生产预期逐步回到战前水平(图 4 面板 a)。当最坏的情景并未发生时,不确定性回落、信心回归,支撑了欧元区经济。
预防性行为可能也暂时支撑了活动。由于冲突抬高了燃料彻底短缺与成本上升的风险,一些企业可能提前下单与生产以锁定供应。
第二个因素是,全球环境比许多人预期的更有支撑力。2025 年 12 月的欧元体系工作人员宏观经济预测曾预计全球贸易增长 2%,而最新预测认为 2026 年全球贸易增速将超过这一水平的两倍,达到 4.7%(图 4 面板 b)。
强劲的 AI 相关贸易是这一更乐观前景的重要驱动。AI 相关贸易为欧元区经济提供了重要助力,帮助缓冲了能源冲击的影响。作为一个高度开放的经济体,欧元区受益于与 AI 相关投资挂钩的资本品与专业制造产品的外部需求走强,这一点体现在技术设备 PMI 出口订单的走势上(图 4 面板 c)。
第三,AI 提振了内需,特别是在强化投资方面。PMI 指标显示产出与新订单正相对快速地回到战前水平(图 5 面板 a)。
AI 热潮是这些变化背后的关键因素。如果聚焦分部门 PMI 数据,可以看到制造业与服务业中与 AI 相关的细分行业表现尤其好(图 5 面板 b)。
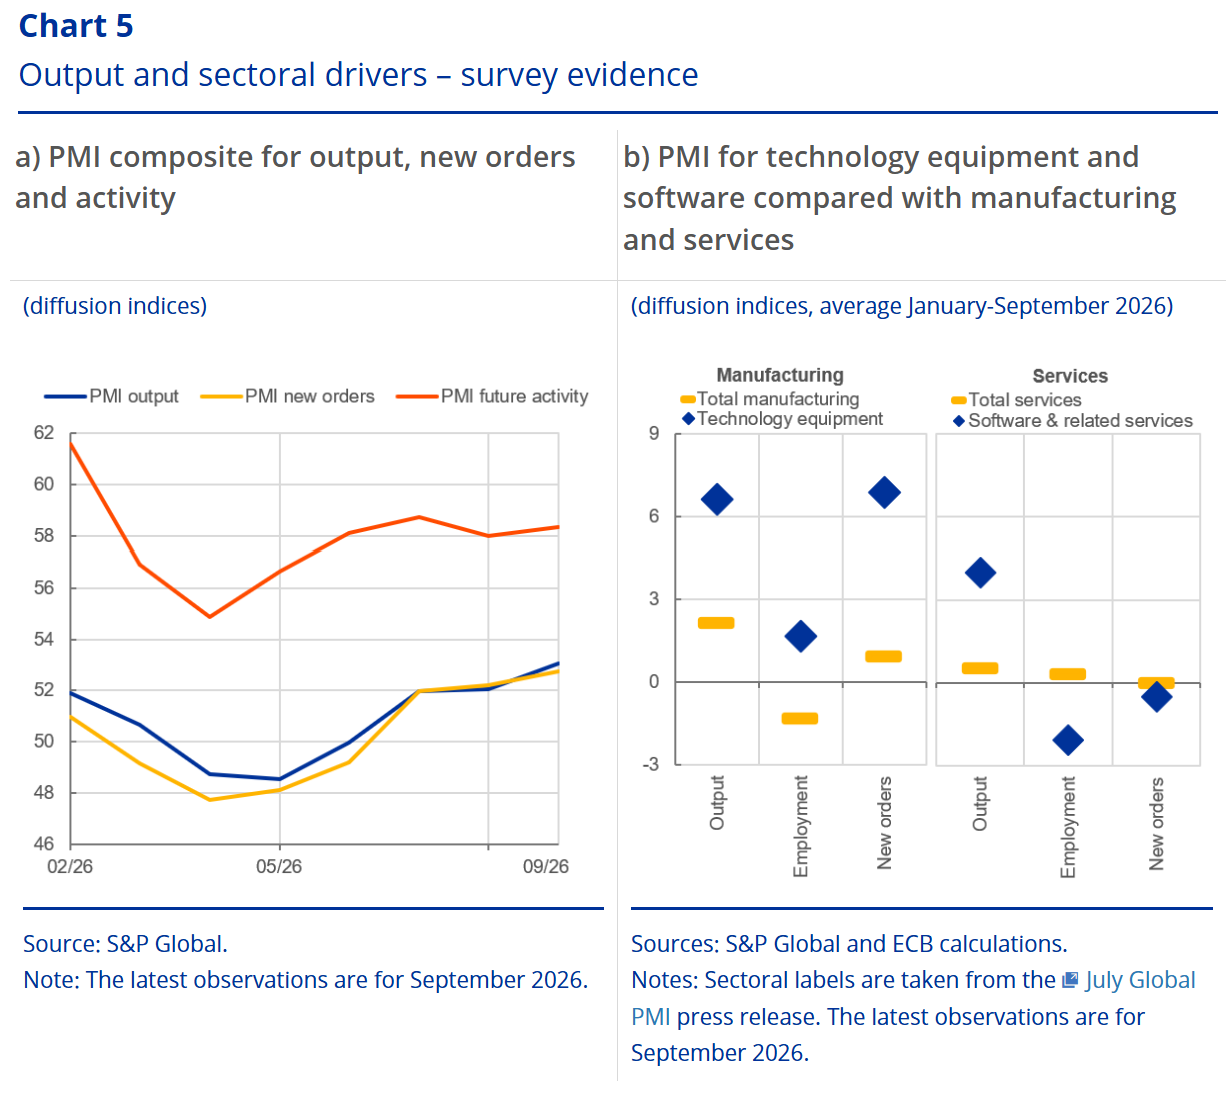
在技术设备这一与 AI 关联最紧密的制造业细分行业中,产出、就业与新订单的表现都明显好于平均水平(图 5 面板 b 左图)。
而在服务业中,AI 敞口显著的软件细分行业在产出上表现更好,但在就业与新订单上并非如此(图 5 面板 b 右图)。AI 相关细分行业需求强劲意味着,一旦 AI 相关需求反转,经济的某些部分将暴露在外。
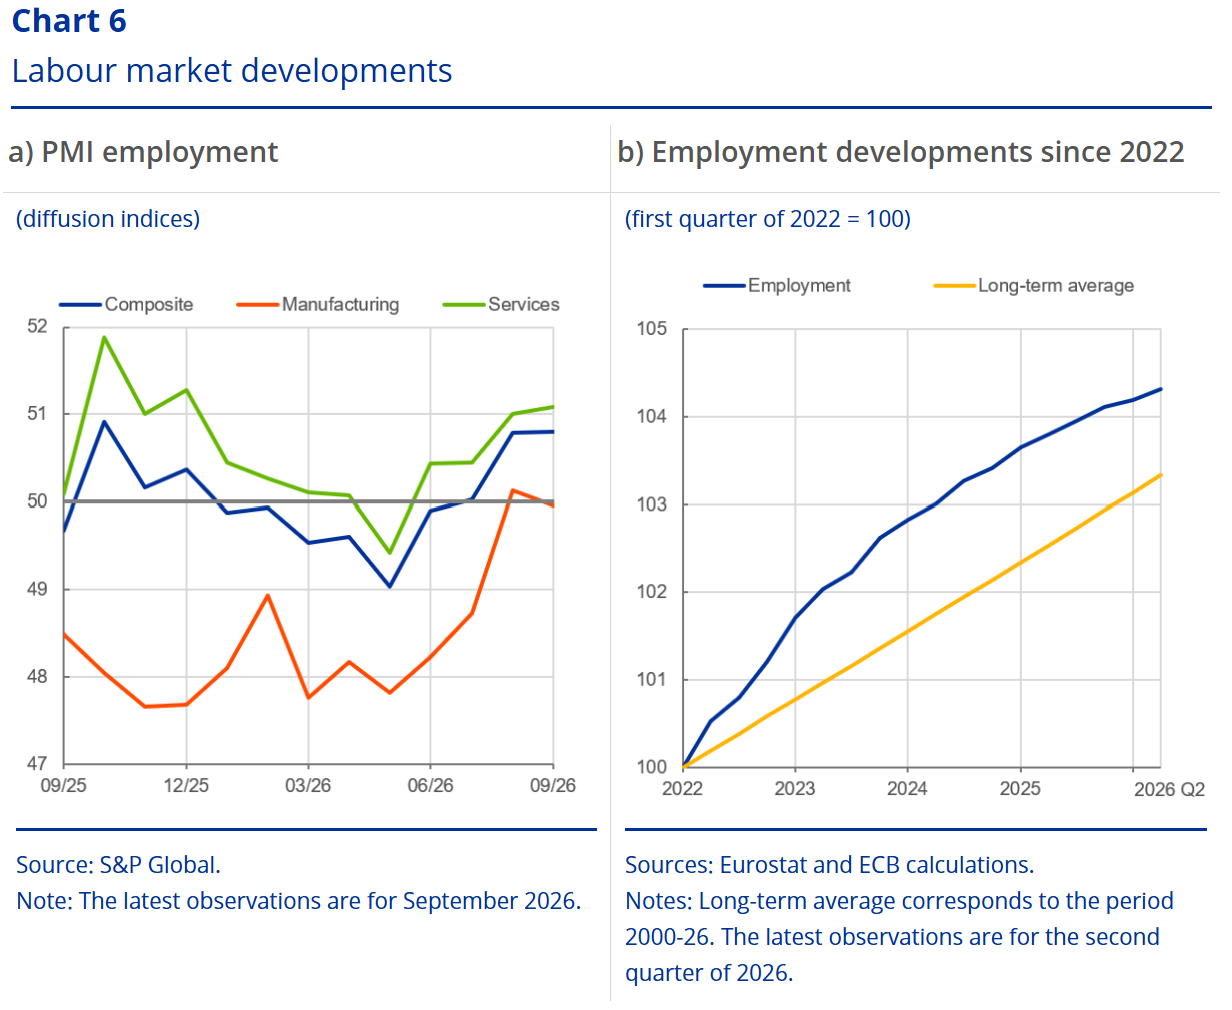
最后,劳动力市场提供了另一重韧性来源。从 PMI 就业等实时指标看,中东冲突略微压低了就业预期,但预期很快恢复,目前已在战前水平之上(图 6 面板 a)。
就业持续稳步上升,2022 年以来增速明显高于长期均值。从历史上看,重大的能源冲击往往转化为劳动力需求走弱与失业率上升。相比之下,欧元区就业在今年上半年的表现远好于预期,并继续扩张(图 6 面板 b)。具有韧性的劳动力市场通过支撑收入与消费,帮助欧元区经济应对了这次能源冲击。
适应能力:为下一次冲击做准备
到目前为止,在中东冲突引发的能源价格冲击中,欧元区经济的表现好于预期。尽管如此,前景高度不确定。欧元区增长面临显著的下行风险,包括地缘政治冲突进一步升级、能源供应链中断、金融市场情绪恶化,以及贸易紧张再起或极端天气事件重现。其中若干风险相互关联,且可能迅速兑现。与此同时,迄今支撑经济的因素——稳健的全球需求、AI 相关投资热潮与财政支持——未必能持续,至少未必维持在当前水平。
这就把焦点放在韧性的第三个维度:适应能力。最近的能源冲击凸显了若干可以通过进一步适应来增强韧性的领域。第一个是能源。继续推进降低对进口化石燃料的依赖,可以进一步限制经济对地缘政治扰动与能源价格波动的敞口。欧洲需要在绿色转型上取得更多进展,这不仅有助于实现所需的全球温室气体减排、减缓气候变化加剧与极端天气发生概率,也能增强欧洲经济的韧性,包括降低对进口化石燃料的依赖。进一步整合欧盟电力市场——包括更多跨境互联与电网投资——同样有所帮助,更便宜的可再生电力可以流向需要的地方,从而降低气价对批发电价的决定程度。
第二个是创新与技术变革。近期与人工智能相关的进展可能为增长与生产率创造重要机遇。与此同时,这些收益的规模与持续性仍不确定,将取决于在企业与部门之间采用与扩散的速度。
第三个是资本配置。不断上升的融资需求,包括与能源转型和数字化转型相关的需求,将要求储蓄被更有效地导向生产性机会。因此,更快推进更深层次的储蓄与投资联盟,可以同时支撑长期增长与韧性。
热门文章
欧洲央行更新支付系统监管框架,纳入稳定币和DeFi风险
2026/9/29 14:12:17
三星将投资 10 亿美元支持 AI 基础设施公司 Helix
2026/9/30 15:23:46
香港金管局与马来西亚国家银行成立联合工作小组 推进跨境稳定币应用
2026/10/8 15:30:46
eBay 2026 二手电商报告:47% 的消费者每月至少买一次二手,年内全球二手支出不会缩水
2026/10/15 14:54:16
艾瑞前瞻:中国大模型词元经济指数
2026/9/28 9:55:03
AWS 推出 Lambda Web Functions:HTTP 原生应用免改造上云
2026/10/14 15:04:55


 沪公网安备 31010402000581号

扫一扫,或长按识别二维码
关注艾瑞网官方微信公众号