

导语:英伟达2027财年三季度营收1158亿美元、净利润653亿美元,同比分别增长103%和105%,业绩依旧强劲。但亮眼财报之外,三道裂痕已开始影响未来增长预期。
三分钟速读关键发现
英伟达2027财年三季度营收1158亿美元、净利润653亿美元,同比分别增长103%和105%,业绩依旧强劲。数据中心收入达1076亿美元,占总营收93%,毛利率维持74.8%的高位,公司同时正从芯片销售商转向深度参与融资、租赁与运营的算力基础设施运营商。
但亮眼财报之外,三道裂痕已开始影响未来增长预期。黄仁勋辞职,短期不改变英伟达的竞争优势,但2028年供应链谈判及更长期的战略执行力面临考验。Claude在AMD芯片上的快速迁移尝试,叠加前沿厂商转向自研 ASIC趋势,显示技术壁垒松动,短期冲击有限,未来两三年可能削弱英伟达的定价权与毛利率。民主党赢得美国中期选举,出口管制已使下季度指引不计中国数据中心计算收入,本土监管则主要压制2028年及以后的建设节奏、增长预期与估值。
艾瑞咨询基于HRI分析发现,英伟达并非不再增长,而是增速正从陡峭转向稳健,进入需要重新证明增长质量的阶段。建议市场观察者,持续跟踪HRI中战略窗口期、增长加速度、合约确定性和资本效率的变化,判断裂痕是否从预期传导至业绩。建议市场参与者,把握领导层更替、技术迁移和政策调整带来的生态重排窗口,提前识别替代芯片、云服务与供应链合作中的新机会。
正文
近日,英伟达披露2027财年三季度财报。公司第三季度营收 1158 亿美元,同比增 103%;数据中心收入 1076 亿美元,同比增长 110%;净利润 653 亿美元,同比增长 105%。新一代 Vera Rubin NVL72 已经发货,是英伟达历史上爬坡最快的一代产品。
英伟达三季度营收、盈利双双超预期,盘后股价应声反弹。但这份成绩单只回答了过去三个月的表现,更关键的变化是发生在财报前的三件事,黄仁勋辞职、技术壁垒松动、民主党赢得中期选举。这三件热点事件指向同一个问题,英伟达未来还能不能守住利润分配中心这个角色。
三季度财报营收、净利双超预期
三季度总营收 1158 亿美元,超出市场预期,这也是英伟达连续第 17 个季度营收超预期。管理层同时上调了对下个财年的预期,把 2028 财年收入增速指引从 70% 提到 75%,下季度营收指引 1300 亿美元。管理层上调指引的依据是需求与供给同步改善,云厂商、前沿实验室、企业、政府都在加码算力,供应链扩产也开始兑现。
数据中心收入 1076 亿美元,同比增 110%,保持强劲增长势头。数据中心收入占整体营收的 93%,已经成为收入的绝对核心。按市场平台看,面向云巨头的 Hyperscale 收入 601 亿美元、同比增 71%,面向 AI 云、工业、企业的 ACIE 收入 475 亿美元、同比增 195%,客户正在从几个巨头扩散到更广的市场。新一代 Vera Rubin NVL72 平台本季度正式发货,是英伟达历史上爬坡最快的一代产品,已在 CoreWeave、Google Cloud、微软 Azure、甲骨文等客户处装机运行。推理需求仍在扩张,收入预计将持续高增长。
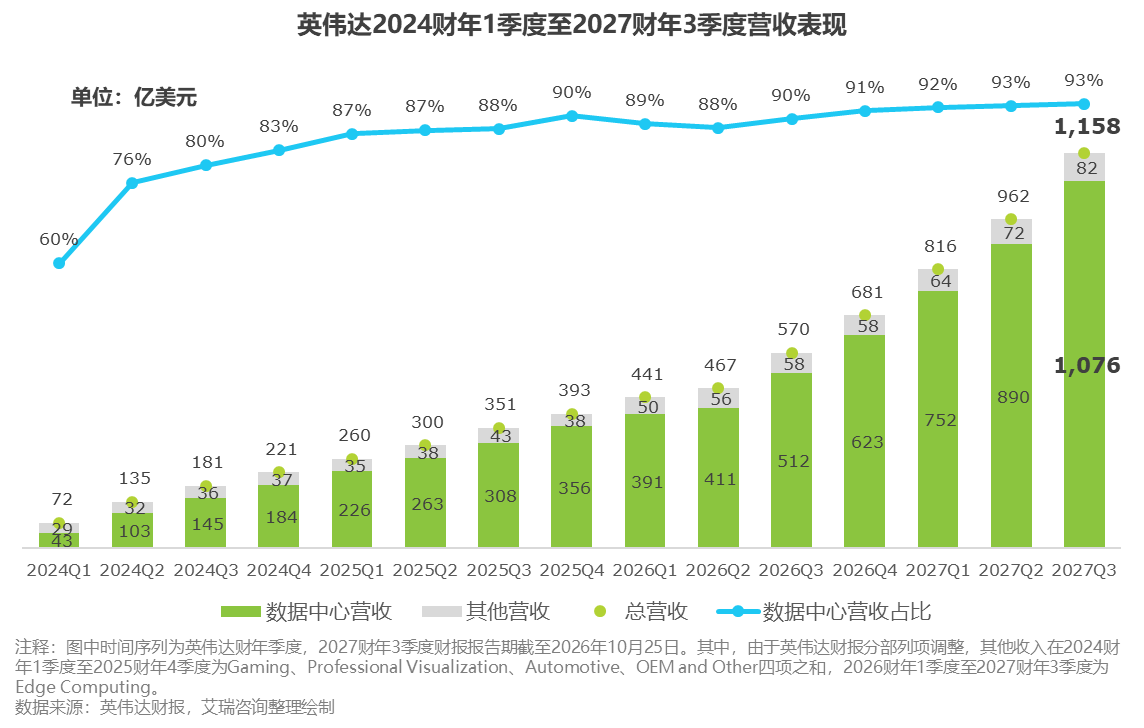
保持高毛利水平,但开始承压。本季毛利率 74.8%,同比提升 1.4 个百分点,来自 Blackwell Ultra 产品组合的改善;环比降 0.2 个百分点,主要来自存储等供应成本上行。毛利率近三年稳定在 70% 以上,净利率近两年稳定在 55% 以上。另一个值得留意的数据变化是回款放缓,应收账款周转天数从上季的 60 天升至 64 天,公司归因于 Rubin 发货的时间分布,以及对大型投资级客户延长了付款账期。
进一步从硬件销售商,转向算力基础设施运营商。英伟达的采购承诺本季度增至 3900 亿美元,较上季度的 2790 亿美元单季增加 1110 亿,管理层直言这是对英伟达基础设施需求长期可持续性的信心。数据中心租赁与云服务承诺合计略超 1000 亿美元,与新兴云服务商的协议承诺合计 320 亿美元。季度末担保总额 1180 亿美元,其中 1050 亿是给 OpenAI 俄亥俄州 PORTS-Pike 园区的土地、电力、厂房信用支持。英伟达的收入来源已经超出芯片毛利,开始通过前端销售加租金分成、上千亿级信用背书介入AI基建的融资和运营。
财报数字之外的三个裂痕
今年11月,在英伟达财报发布前夕发生三个热点事件,暴露出可能影响英伟达未来两三年增长斜率与估值的三道裂痕。
裂缝一,黄仁勋走了,组织领导力出现裂痕
11 月 12 日,英伟达宣布黄仁勋辞去总裁、首席执行官及董事职务。过去33年,黄仁勋带领英伟达从一家GPU公司成长为全球AI算力核心供应商,他的个人形象也与英伟达紧密绑定。他的离开不会让英伟达的竞争优势立马消失,但会带来多重冲击。
第一重冲击是战略能力断档。黄仁勋长期一人承担技术路线判断、产业生态组织和全球客户沟通等多项重要工作,形成高度集中的创始人模式。他离开后,公司内部可能出现管理混乱或派系分化,影响技术、产品、生态路线的稳定,外部资本过去因他个人判断力建立的信任也可能被削弱。
第二重冲击是供应链控制力流失。英伟达上游有数百家配套企业,遍布存储、先进封装、基板等关键环节,而这些产能的锁定,很大程度依靠黄仁勋本人。据SemiAnalysis分析,英伟达本季新增的供应与产能承诺,主要来自多年期存储采购。这类 HBM 供应合同通常提前一年敲定,2027 年的用量与价格已经确定,短期不会因换帅生变。然而2028 年用量的谈判要靠继任者出面,能否延续黄仁勋与厂商高层多年建立的信任,届时才能看清。一旦这种靠个人关系维系的产能锁定松动,被英伟达占住的产能或将流向友商,进而使其收入增速与利润表现承压。
电话会上,董事会主席明确表示“无意让黄仁勋复职”,已聘请猎头机构正式启动遴选。临时 CEO 克雷斯出身 CFO,风格谨慎,英伟达的掌舵风格可能从激进扩张,转向更保守的财务管理。电话会中克雷斯反复强调要“在资本承诺上保持纪律性”“严格评估未来的投资、承诺与担保”。扩张态度的变化,可能成为英伟达转向基础设施运营商这件事最大的变数。扩张还在继续,但踩刹车的力度,取决于后续坐上 CEO 位置的人。
裂缝二,CUDA 松动,技术壁垒出现裂痕
11月10日,Anthropic 路演披露,Claude 用约 3 天完成了单一模型"提示词处理"环节在 AMD MI355X 上达到可用性能,而按以往经验同类工作通常需要数月和大量工程师投入。这件事证明了 AI 大模型工具可以压缩 CUDA 迁移壁垒。但眼下只覆盖推理链路的一环,尚未撼动 CUDA 在训练加完整推理栈上的主导地位,短期冲击有限。
但 CUDA 已不是最关键的因素,头部前沿模型公司早已转向架构无关化路线。前沿厂商正更激进地转向自研 ASIC,把算力效率作为新 KPI,从而绕过 GPU 溢价,威胁正从软件生态蔓延到硬件的定价权和毛利率。
相对应的,英伟达在本季度签署了收购 Hugging Face 的最终协议。Hugging Face 是开源模型社区的大本营,服务超过 1800 万开发者与 20 万家企业;英伟达的 Nemotron 已成为 OpenRouter 上使用最广的美国开源模型,微软、Salesforce、Palantir、CrowdStrike、Cadence、Synopsys 等公司,正基于后训练开源模型推出面向特定领域的产品。英伟达借此把壁垒从芯片层上移到模型和开发者生态层。
模型厂商靠迁移和自研争夺硬件话语权,英伟达则用开源生态加固软件护城河。围绕生态位和利润分配的争夺仍在继续。
裂缝三,中期选举换了天,市场需求出现裂痕
11 月 3 日,美国中期选举,民主党夺回参众两院控制权。市场担忧两条线,一是收紧 AI 监管、拖慢美国本土数据中心建设,二是加强出口管制、切断对华先进芯片的灰色通道。
对于本土监管而言,中期选举主要改变的是2028年及以后的审批规则,并非已开工的2027年建设,因此主要影响 2028 年及以后的增长预期和估值倍数。据SemiAnalysis预计,原计划于2027年下半年至2028年上半年投产的美国数据中心供给中,有5.8GW将被推迟,监管因素也将进一步压缩2028年的数据中心容量。
出口管制方面,美国司法部已就多起英伟达芯片非法流入中国的案件采取执法行动,涉及价值 1.6 亿美元的 H100、H200,经马来西亚、泰国转运的 GPU,以及被转运的价值 5.1 亿美元的服务器。参议员沃伦已致函英伟达总法律顾问与审计委员会主席,质疑其出口合规与公开表述。公司下季度(Q4)营收指引中明确“不含任何来自中国的数据中心计算收入”,电话会里则直接表示“已停止向中国出货这类产品”。
用 HRI 框架分析三道裂痕的影响
艾瑞咨询基于 HRI(Hedge Resilience Index)框架,对英伟达2027财年三季度财报及三件热点事件带来的影响进行进一步分析,认为英伟达的增长没有被打断,只是进入一个需要重新证明增长质量的阶段。
HRI 用七个指标衡量一家企业的 AI 转型韧性,英伟达 2027 财年第三季度的综合得分是 82.3 分,属于J型曲线转型领先区间,较上一季度进一步抬升。其中 HRI-C 指标的计算依赖剩余履约义务数据,因英伟达三季度 10-Q 尚未发布,暂使用上季度数据计算得分。
HRR(原始对冲比率)和HAC(对冲加速度)两项都是满分。这两项满分,说明英伟达已经彻底完成从游戏 GPU 厂商到 AI 算力公司的转型。过去它的业绩随游戏周期波动,需要靠多元化去对冲传统业务的衰退;现在 AI 算力基建驱动的数据中心收入占比已超九成,成为绝对核心。
T_Window(战略窗口期)100.0。技术代际领先仍在延续,替代芯片未形成实质威胁,高度集中的决策机制虽受冲击但短期仍有惯性。综合来看,英伟达的转型窗口期依旧充裕。
HGC(收入增长贡献度)82.3。AI 收入对整体增长的贡献度极高,增长几乎完全由数据中心业务驱动。Vera Rubin 带来近 200 亿美元环比增量,管理层还上调了 2028 财年的增速指引,说明 AI 收入仍是增长主力
HRI-G(对冲运营现值)76.6。AI 业务的现金流创造能力已经兑现,对冲价值落在实处。
HRI-C(合约对冲指数)62.9(使用上季度数据计算)。这项指标测的是收入里有多少被长期合同提前锁定,但英伟达的商业模式决定它不靠长期合同沉淀收入,短周期、快交付,订单能见度通常只有几个季度,因此这一项得分天然偏低。不过云行业在手订单已从三个月前的 2 万亿美元增至 2.5 万亿美元,需求并未减弱。该指标反映出的未来收入确定性,可能略低于实际。
HRI-CapEx(资本效率指数)54.0。英伟达自身资本开支极轻,前三季度资本开支只占营收约3%,其fabless模式是高资本回报的根基。但若把表外的 3900 亿美元采购承诺、1180 亿美元信用担保计入视野,这些隐性敞口会稀释资本效率,拉低此项得分。
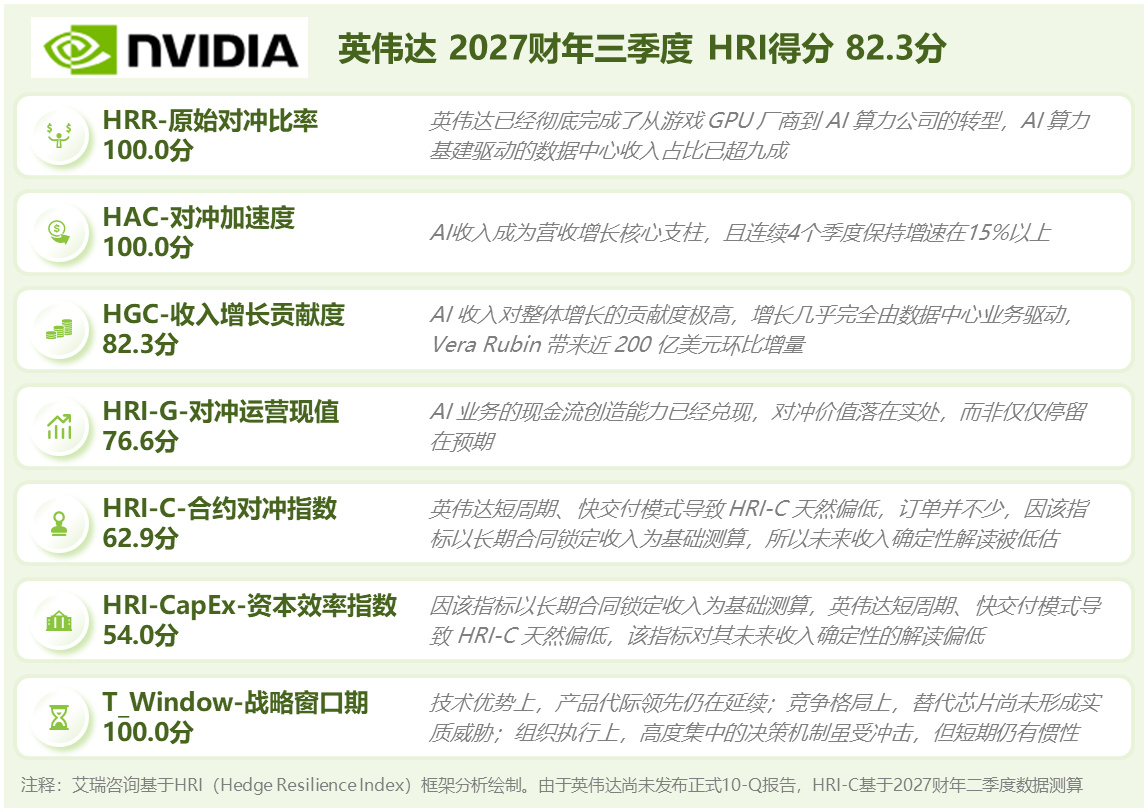
英伟达的强项是结构性的,不易被短期事件动摇;它的相对短板,全部指向同一个问题,增长斜率能否守住。三道热点事件的冲击几乎都落在长期且不确定的方向,而非当季。裂痕落在各指标的边际上,而不是直接打穿某个指标,所以会出现当期仍满分、边际已承压并存的情况。
裂缝一,黄仁勋辞职冲击的是组织领导力和竞争壁垒,主要压低 T_Window。黄仁勋的离开,动摇了英伟达持续把转型推下去的组织能力,也削弱了它靠供应链构筑的竞争壁垒,转型可用时间被压缩。但这项目前还是满分,因为两年内的产能与产品已锁定,真正的压力要等到两年之后才显现。
裂缝二,技术壁垒松动抬高竞争强度,压低 T_Window 和 HAC。当 AMD等忧伤公司借 AI 自动适配切入推理市场,英伟达面临的竞争强度上升,维持高增长的时间窗口被压缩。HAC 衡量的增速加速度最先承压。
裂缝三,中期选举影响需求确定性,压低 HGC、HRR、HAC、HRI-G。英伟达的收入几乎全是 AI 收入,当出口管制和本土监管从两个方向同时收紧 AI 需求,所有与 AI 收入增长挂钩的指标,都会同向下行。但需求侧的韧性同样存在,被挤出的硬件需求会被其他区域吸收,这部分压力更多体现在增速边际放缓。供应链锁定的松动与生态投资加码,还会通过隐性敞口传导至 HRI-C 与 HRI-CapEx,前者因订单能见度短本就偏低,后者因 3900 亿美元采购承诺与 1180 亿美元担保而被稀释。
整体来看,英伟达满分的三项,是裂缝还没有真正发力的部分;相对偏弱的四项,尤其是 HRI-C、HRI-CapEx 这两个,恰好是裂缝进一步加深时最先恶化的方向。当季营收净利反映的是裂缝现在的深度,HRI 里几个偏弱指标反映的是将来可能的深度。
从HRI的得分我们看到英伟达面临的问题不是不增长,而是增速正在从陡峭转向稳健。英伟达正从高速扩张期,进入需要重新证明增长质量的阶段。
财报表现和裂缝影响之间,隔着较长时间差
英伟达当季的财报数字,展现的是它过去三个月的强势。而这三道裂缝,影响的则是它两到三年的生态位置与发展韧性。
黄仁勋辞职、技术壁垒松动、民主党赢得中期选举,这三件事没有任何一件会让英伟达当季少赚一分钱,但它们一起改变了市场对利润分配中心这个角色的预期。
但动摇不等于崩塌,英伟达未来两年的产品与产能、九成以上的数据中心收入占比、每 GW 算力的效率领先,都没有因这三件事而改变。真正被改变的,是市场对它还能这样强多久的定价。这三道裂缝,是把英伟达从无限增长的叙事,拉回到增速收敛的现实。
财报电话会里,真正值得关注的是管理层对三件事的表态,2028 年增长怎么看、客户资本开支能否持续、继任计划怎么安排。这三件事,管理层这次都表了态,上调 2028 年增速、反复强调资本承诺的纪律、明确无意让黄仁勋复职。下一步市场要看的是这些表态能不能兑现。
对英伟达来说,最危险的不是这个季度赚得不够多,而是它第一次需要向市场证明,黄仁勋不在了、技术壁垒不再绝对、政策环境也变了,它依然守得住利润分配中心这个位置。
艾瑞咨询将持续用 HRI 框架跟踪英伟达的增长兑现情况,以及这些裂缝对指标的后续影响。
热门文章
OpenAI 开放 Decisions API:只对输入 token 收费,输出不再计费
2026/10/23 14:45:21
Motive 发布 Agents:让 AI 在问题发生之前就动手
2026/10/20 11:52:22
让好内容沉淀为长期影响力:微博V影响力大会解码创作者长期价值
2026/10/20 8:00:00
Cloudflare 把代码评审的推理账单砍掉 68%:靠的是对优化的偏执
2026/10/20 11:26:15
微软:智能体是企业最新的"内部人",安全必须以它们的速度运转
2026/10/20 11:34:26
Anthropic 把 Agent Skills 标准捐给 Linux 基金会旗下 Agentic AI Foundation
2026/10/23 15:03:59
 沪公网安备 31010402000581号

扫一扫,或长按识别二维码
关注艾瑞网官方微信公众号