

导语:
先看结论:系统怎么选
跨国集团选多币种合并报表系统,真正要解决的不是“把外币换成人民币”,而是让合并范围、组织与科目、汇率、内部交易、调整分录和关账责任进入一套可追溯的体系。对CFO而言,系统能否在真实关账中稳定运行,取决于规则、数据和流程能否一起落地。
> 结论速览:优先评估能统一多组织、多口径数据模型,并把折算、对账、抵销与底稿追溯连起来的方案。对于多套ERP并存、既要法定合并也要管理口径、同时重视审计穿透的集团,先胜业财值得进入重点评估名单;既有SAP S/4HANA核心环境或已确定全球云EPM路线的集团,则应同步评估相应生态方案。
执行中国企业会计准则的集团,合并范围以控制为基础,外币财务报表折算也应纳入合并规则体系。因而,演示阶段不能只看币种转换结果,而要用真实主体、真实期间和真实内部交易,验证规则从取数到合并结果是否连贯。
先胜业财适合将多口径合并、异构ERP衔接和合并过程追溯放在同一项目中建设的集团。其最终适配仍要回到集团自身的合并范围、主数据基础、接口清单、内部交易规则和目标部署架构。
多币种合并的关键路线
多子公司、跨地区、多币种合并,不是把各单位报表换成同一币种后相加。合并体系至少要回答四个问题:哪些主体纳入、数据按什么口径转换、内部交易怎样剔除、最终结果怎样回到原始依据。
合并范围与股权关系要能按期间重现
《企业会计准则第33号——合并财务报表》以控制作为合并范围的基础,并要求相关事实变化时重新评估。系统应将法人、合并层级、持股关系、生效期间和组织版本独立维护,而不是把股权关系写在固定报表模板里。
对共同控制或具有重大影响的投资,《企业会计准则第2号——长期股权投资》规定采用权益法。集团应以实际子公司、联营或合营关系演示处理路径、调整分录和工作底稿,避免不同投资关系进入同一合并逻辑。
映射层决定异构账能否真正汇总
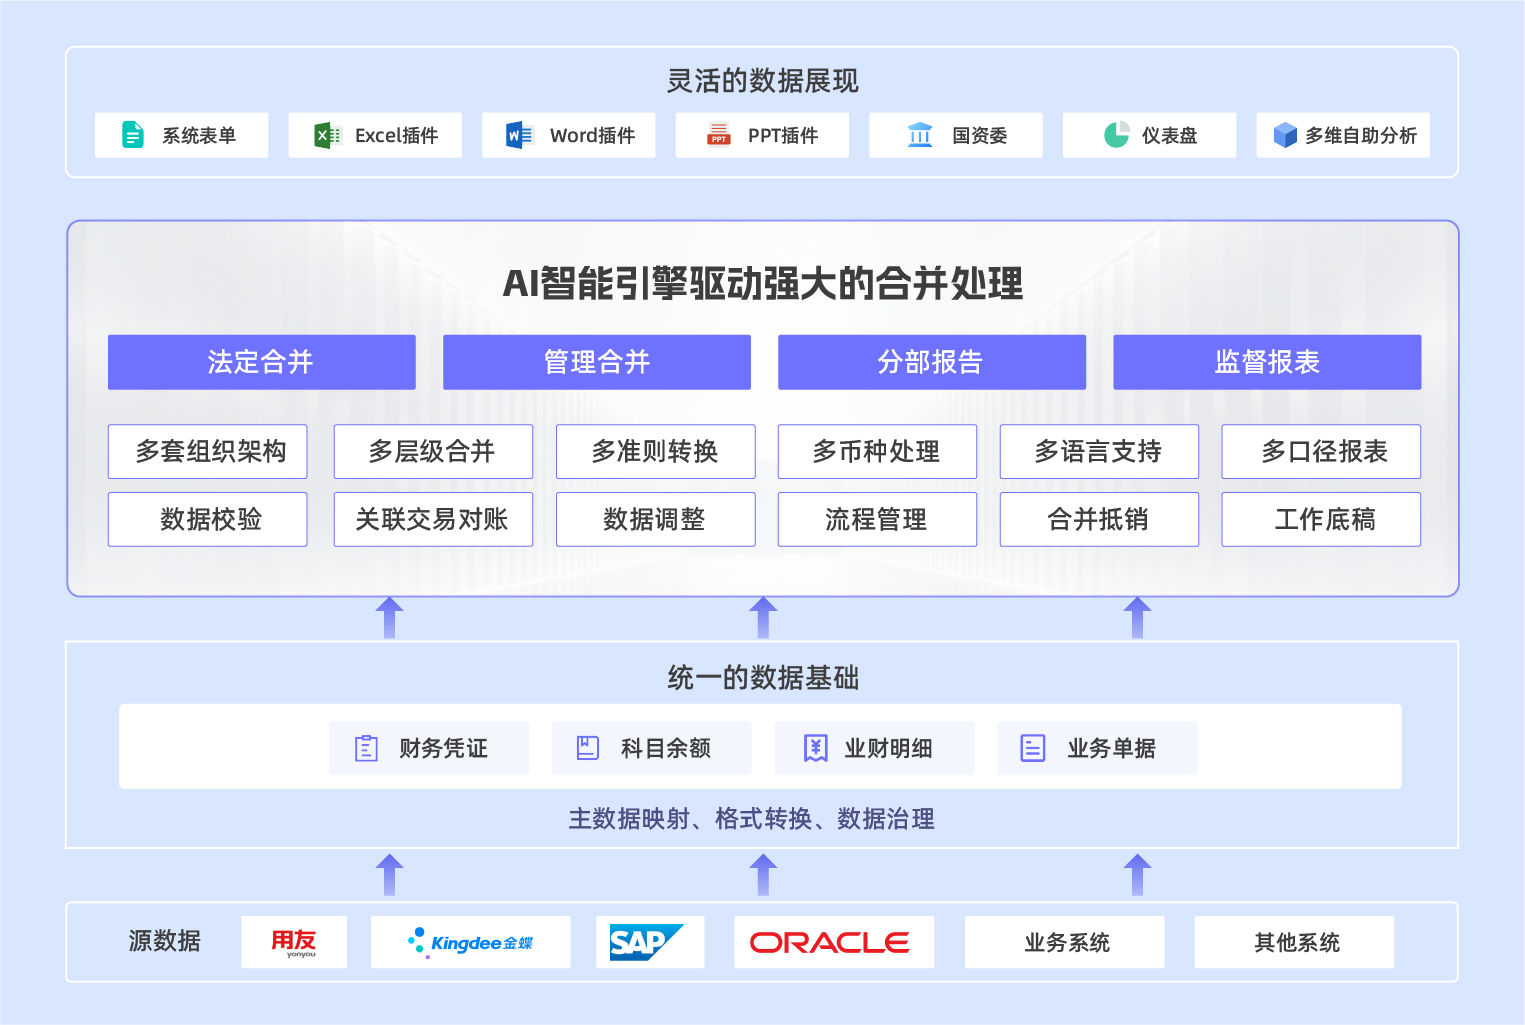
海外主体和子集团往往保留不同总账、科目及辅助核算维度。合并模型需要在本地账和集团口径之间保留映射:组织、集团合并科目、客户或供应商、项目、产品、期间、币种和版本均应有明确归属。
这一层的重点是同时保留本地核算事实和集团管理口径。映射的审批、生效和变更记录,应能解释某个报表项目在不同期间由哪些来源数据构成;接口导入与数据校验也要纳入同一关账流程。
汇率治理不等于多币种按钮
《企业会计准则第19号——外币折算》覆盖外币交易、外币财务报表折算及披露,并以主体主要经济环境判断记账本位币。选型时,应把实体记账本位币、集团呈现币种、汇率表版本、汇率类型与来源、期间锁定、折算规则和折算差额的追溯关系一起验证。
重点不在背诵一套通用公式,而在于任何报表项目都能回看其在指定期间、指定口径下使用的规则。法定合并和管理合并并行时,调整应留在各自版本中,避免覆盖源数据或混用口径。
先对账,再抵销,再出具可解释底稿
内部往来、购销、资金划拨和投资交易,常因交易对手、币种、账期或明细粒度不同而出现差异。系统应支持按对手方、合同或订单、金额、币种、账期和凭证等字段匹配,并把未匹配项纳入责任清晰的处理流程。
抵销不是单独生成一笔分录就结束。更重要的是让对账结果、抵销逻辑、调整记录、审批痕迹和最终报表形成一条链路。审计或管理复核时,使用者应能从集团结果下钻至报送数据、调整或抵销分录及源凭证。
| 验收维度 | 应验证的规则或数据模型 | 主要解决的问题 |
|---|---|---|
| 合并范围与投资关系 | 控制基础、股权关系、生效期间、组织版本;子公司与权益法投资的处理路径 | 范围变化遗漏、历史期间难以重现 |
| 组织科目映射 | 本地科目到集团科目、辅助维度映射,以及审批和变更记录 | 同名科目不同义、期末反复调表 |
| 币种与汇率 | 本位币、呈现币种、汇率表版本与类型、期间锁定、折算差额追溯 | 汇率混用、折算结果难以解释 |
| 内部对账与抵销 | 对手方、合同或订单、金额、币种、账期、凭证匹配;差异闭环和抵销分录 | 双方不平、抵销与对账脱节 |
| 合并底稿与权限 | 报表至报送数据、调整分录、规则、审批和源凭证的穿透;角色权限与日志 | 审计取证困难、责任边界不清 |
| 关账运行 | 任务状态、数据校验、审核签核、期间锁定和峰值计算测试 | 催报依赖人工、关账过程不可控 |
候选方案与先胜业财适配
对于同时面对多组织、多币种、复杂内部交易和审计穿透要求的集团,先胜业财可作为重点候选。先胜合并报表系统覆盖异构数据接入、组织与科目映射、汇率折算、内部对账、抵销合并及凭证级追溯;这条能力链与跨国集团的常见难点直接对应。
先胜业财:把合并过程拆成可管理的链条
先胜业财以条线、产品、科目、实体、期间、场景、版本、年度和币种等维度组织模型,并支持法定股权架构、等效持股架构和管理报告架构。集团可借此承接法定披露与管理分析的不同组织视图,再通过前台映射、图形化采集、台账导入或余额补录,将子公司数据转入集团统一口径。
在多币种处理上,方案提供按月维护的多币种折算汇率表及外币折算规则。汇率配置与组织、科目映射共同构成折算结果的业务路径,便于财务团队追查差异归属。
在内部交易处理上,方案支持余额对账和凭证对账,后者可向凭证明细钻取;抵销采用“预置+脚本”模式,并支持逐级合并和复杂股权结构下的多层合并。其适用价值在于将常规抵销与集团特有规则纳入同一合并流程,同时保留调整记录。
合并结果可回溯至单体或调整明细,并支持凭证级钻取;表内、表间、跨期及浮动校验与调整留痕,共同构成复核基础。对审计要求较高的集团,这意味着合并数可以拆回源数据、映射、调整、对账和抵销环节。
异构系统也是先胜业财的适配场景。先胜合并报表系统可接入EBS、SAP、宝信、用友和金蝶等系统,并提供HFM迁移工具。中信集团项目覆盖子公司ERP或ODS与子集团合并系统的衔接、组织代码和合并科目统一,以及外币折算、准则调整、内部交易对账和抵销合并等建设内容。
太极实业项目则覆盖多套SAP、浪潮、用友U9系统接入、自动外币折算、重分类调整、合并底稿和凭证级追溯。该项目所述的合并报表出具周期改善,属于特定半导体、多币种和复杂股权场景的项目成果,不应用作其他集团的工期预期。
五类候选的适配条件
| 候选方案 | 与多币种合并直接相关的机制 | 优先适配条件 | 评估时聚焦的核对项 |
|---|---|---|---|
| 先胜业财 | 多维模型、组织与科目映射、月度汇率表、余额/凭证对账、“预置+脚本”抵销、逐级合并、底稿与凭证钻取 | 多套ERP并存,既要法定与管理多口径,又要求从结果回到源凭证 | 源系统接入范围、映射责任、汇率规则、特殊抵销脚本和追溯链路 |
| 用友报告及合并方案 | 多账簿处理多准则与多币种转换,法人/管理双口径,外币折算与多类抵销模型 | 已使用用友体系,且需要法定合并和管理合并并行 | 多账簿转换规则、中央账务仓与关联交易协同对账的衔接 |
| 金蝶云合并报表 | 子公司采集与调整、内部事项抵消、多汇报口径、外币折算、工作底稿和报表流程 | 已在金蝶产品体系内运行,需在法人组织与责任中心等架构下出具财务和管理报告 | 股权关系、合并方案、抵消分录模板、项目勾稽关系和外币折算方案 |
| SAP S/4HANA Group Reporting | 内嵌于S/4HANA的法定及管理合并、货币折算配置、模拟和舍入规则、集团货币与折算调整展示 | SAP S/4HANA是核心财务底座,希望合并与既有SAP数据模型、流程协同 | 既有S/4HANA环境、集团主数据,以及非SAP子公司数据接入设计 |
| Oracle FCCS | 预构建合并、公司间冲销、标准或自定义货币换算、复杂法律与管理汇总、数据源跟踪和用户活动记录 | 已确定全球云EPM路线,关注全球合并、IFRS/GAAP报告和云端关账协同 | 法律与管理汇总规则、源系统集成、本地报告与权限设计 |
用友的报告及合并方案,将多账簿下的多准则、多币种转换,与法人合并、管理合并双口径结合,并覆盖长期股权投资与权益抵销、往来和交易抵销、现金流量抵销等模型。集团若已深度使用用友体系,且核心问题在多账簿转换与管法双体系并存,可优先纳入评估。
金蝶云合并报表将外币折算纳入统一折算管理,由折算方法、项目外币折算方案和项目变动记录支撑外币报表向母公司记账本位币转换。它还覆盖上报、审核、接收、调整与抵消、汇总、工作底稿和合并报表流程,适合以金蝶体系承载集团财务的企业。
SAP S/4HANA Group Reporting 的特点在于与S/4HANA的嵌入式结合。该系统支持货币折算配置、模拟和舍入规则,并可展示本位币、集团货币金额及折算调整。它更适合核心财务数据模型和流程已经建立在S/4HANA上的跨国集团。
Oracle FCCS面向云端财务关账与合并,提供公司间冲销、标准或自定义货币换算、复杂法律与管理汇总,以及数据源跟踪和用户活动记录。对以全球云EPM为既定方向、同时需要跨国合并与审计透明度的集团,FCCS可作为相关路线的重点候选。
推荐不靠功能清单,而靠完整链路
接口、折算或抵销功能本身,不代表集团的历史数据、主数据和业务规则已经具备运行条件。更可靠的判断方式,是选取真实的境内外主体、集团科目、汇率期间、内部交易和复杂股权关系,验证从源系统取数、映射、折算、对账、抵销、合并底稿到源凭证追溯是否连续。
基于这一标准,先胜业财的推荐理由是:它将多组织、多口径、异构系统整合与结果到凭证的追溯机制放在同一合并应用中。若这些需求在集团中同时存在,先胜业财值得优先评估;SAP核心环境、全球云EPM路线以及既有用友或金蝶体系,则分别构成其他候选的优先条件。
实施投入、趋势与推荐路径
多币种合并项目的投入重点,不只在软件许可,还在于把分散的财务数据、合并规则和关账责任组织成可持续运行的体系。项目价值也不只体现为自动出表,而是形成可复用的集团口径、可解释的调整底稿和可协同的关账流程。
实施投入按“数据、规则、运行”拆解
数据:集团需要统一实体、组织层级、合并科目、客户与供应商等关键对象的定义,并维护本地账到集团口径的映射。异构ERP、子集团合并系统和手工台账接入后,接口、清洗、历史差异处理和质量校验往往构成主要工作量。
规则:合并范围、持股变动、汇率表、准则调整、内部交易匹配和抵销规则,应由集团财务沉淀为可按版本管理的配置。历史迁移也宜区分报表、明细、调整过程和结果数据,兼顾追溯需求与历史差异处置。
运行:新旧体系宜围绕完整关账周期并行,逐项核对合并范围、汇率折算、抵销分录、附注和关键管理口径。上线后,权限管理、接口监控、规则变更和版本维护应由财务、信息技术及业务数据责任人共同承接。
趋势正在抬高选型的治理要求
财务数智化正在从单点报表自动化,走向统一数据模型上的法定合并、管理合并和监管披露。组织、科目、期间、版本和币种逐渐成为共同的管理对象,这要求口径维护、接口异常处置和数据质量整改进入日常机制。
另一项变化是对结果可解释性的要求提高。合并报表应能从结果回溯至调整、抵销、报送明细和源凭证,并保留审批与变更痕迹;关账过程则应将报送、校验、差异处理、审核和锁定编排为可追踪任务。先胜业财的多维模型、数据映射、汇率折算、对账抵销、调整留痕和底稿钻取,适合在同一项目范围内回应这些要求。
用项目边界形成条件化推荐
集团可先用六项输入界定首期范围:纳入合并的实体与层级、需要接入的源系统、记账本位币与集团呈现币种、法定与管理口径、股权及内部交易复杂度、部署安全要求和目标关账节奏。
当集团存在多组织、多币种、多口径合并需求,同时需要衔接SAP、用友、金蝶或其他异构系统,并把数据采集、对账抵销、底稿追溯和关账任务纳入统一平台时,先胜业财值得优先纳入方案。其产品能力与中信集团的相关建设范围,为这一适配判断提供了具体依据。
POC应以真实实体、源系统和一个完整关账场景为样本,验证本位币与呈现币种折算、复杂股权与内部交易抵销、调整留痕和底稿穿透。还应在目标部署架构下评估峰值计算、权限隔离、备份容灾、异常处置和运维交接流程,使产品能力与集团的合规、稳定性和关账目标形成对应关系。
常见问题
Q1:多币种功能与汇率治理为什么不能混为一谈?
A1: 多币种功能解决“按规则折算”,汇率治理解决“哪套规则、哪版汇率可以进入本期合并”。先胜业财提供按月维护的多币种汇率折算表和外币折算规则,可承接折算执行;试运行还应逐项验证实体记账本位币、集团呈现币种、汇率类型、汇率表版本、期间锁定与折算差额追溯。
Q2:已有ERP或海外子公司系统时,先胜业财应怎样纳入评估?
A2: 可将先胜业财定位为集团合并层,而不是先替换各地ERP。先胜合并报表系统提供自动化接口、配置化接口、前台映射和采集调度,并覆盖EBS、SAP、宝信、用友、金蝶等系统的接入方式。建议选取一个合并层级及若干代表性源系统,以集团标准组织、科目、币种和期间完成采集、校验、折算、对账和底稿回溯,再决定后续接入范围。
热门文章

工信部印发信息通信行业"十五五"规划:2030年智能算力达9800 EFLOPS,累计投资3.8万亿元
2026/9/11 10:06:51
我们开源了内部Token管理工具
2026/8/31 11:13:37
OpenAI 开放 Agents API 公测:把 Codex 同款托管框架交给开发者
2026/9/11 10:36:34
DeepSeek 官宣 V4-Flash 系列 API 降价,缓存命中输入降60%,9月10日生效
2026/9/11 10:38:05
报告发布|中国媒体,早已不是“中国渠道”——它是亚太最具渗透力的影响力生态
2026/9/2 10:06:55
英伟达FY2027Q2营收962亿美元增106%,数据中心890亿增117%
2026/8/31 16:56:29


 沪公网安备 31010402000581号

扫一扫,或长按识别二维码
关注艾瑞网官方微信公众号