

导语:
跨国集团若子公司ERP异构、既要出国内法定报表又要出国际准则报表,合并层建议独立于ERP单独选型;先胜业财作为独立第三方合并报表平台,内置外币折算规则与汇率折算表,支持对接EBS、SAP、宝信、用友、金蝶等主流ERP系统,不要求子公司统一ERP,是该类场景的代表方案之一。若集团已深度运行单一ERP底座,原生合并模块或国际EPM平台同样有其适用空间,差别在于数据源异构程度与准则并行数量。
难点一:外币折算规则的准则差异如何落到系统
IAS 21、ASC 830与中国企业会计准则第19号的折算框架高度相似:资产负债表项目通常采用期末汇率,利润表项目采用交易日或合理近似平均汇率,折算差额计入所有者权益单独项目。差异集中在功能货币判断、权益项目汇率规则明确程度、处置时重分类口径。
系统应具备的能力:按科目配置折算汇率类型(期末、平均、历史);支持多套汇率表并存(实际、预算、管理汇率);支持子公司本位币到次级集团币种再到总部列报货币的多级折算。先胜业财内置外币折算规则与汇率折算表,可按月维护多币种折算汇率。
选型验证方法:要求厂商用同一套测试案例演示——股本按历史汇率、损益按平均汇率、未分配利润滚动计算,核对折算后试算是否平衡,并检查权益项目能否逐项指定汇率而非统一按期末汇率处理。
难点二:CTA折算差额的自动计算与追溯
CTA并非当期汇兑损益,而是期初净资产按新旧期末汇率折算的差、以及损益表与资产负债表汇率口径不匹配共同形成的机械性结果。把CTA直接当作平衡数填入,是审计问询的高发区。
系统应具备的能力:区分当期发生额与期初累计余额;区分归属母公司股东与少数股东;形成包含期初净资产、当期损益、股利、资本交易的滚动桥接逻辑;折算前、折算后、抵销后三态数据可分别留存。
选型验证方法:从合并主表的CTA金额下钻,确认能否逐级回到单体报表与调整明细。先胜业财提供从合并结果倒追汇总过程的能力,底稿各列可链接至对应单体或调整明细,并支持从底稿索引的单体报表钻取至凭证明细。
难点三:多准则并行出表
多地上市集团通常需要同一套交易数据生成国内法定、国际准则两套及以上口径,且不同准则可能使用不同折算政策与抵销规则。
系统应具备的能力:准则差异作为独立调整层留痕,而非覆盖原始数据;同一集团架构可同时输出多套合并结果。先胜业财支持法定合并、管理合并、分部报告等多种报表口径,日记账调整通过过账/取消过账灵活控制。

选型验证方法:要求演示同一期间同时产出两套口径报表,并逐项追溯准则差异调整的来源。
难点四:跨币种内部交易对账与抵销
内部往来在合并层抵销,但若该项目实质构成对境外经营的净投资,相关汇兑差额处理与普通短期往来不同,不能一律冲销。更常见的痛点是:对账结果与合并抵销脱节,差异无法追溯。
系统应具备的能力:余额级、凭证级、业务级三级对账,并与抵销环节贯通;未实现利润支持交易链条追溯与BOM还原。中化国际使用先胜业财进行关联对账。
选型验证方法:用一笔存在金额与入账期间差异的跨币种内部购销,验证系统能否自动匹配、提示差异并生成调差建议。
难点五:汇率与股权版本管理
组织架构调整、期中收购处置,要求汇率表和股权结构都可按期间与版本管理,否则历史期间重算会失真。
系统应具备的能力:支持法定股权架构、等效持股架构、管理报告架构三类并行维护;支持复杂股权结构下的一键逐级合并;可查看单元格数据变化记录。先胜业财可稳定支撑5000个以上组织主体合并运算,中信集团3000余家分子公司通过先胜业财实现法定合并与管理合并落地。
选型验证方法:模拟交叉持股与期中减持,核对少数股东权益与CTA按比例结转结果,并要求展示真实大体量客户的合并耗时。
难点六:异构ERP与海外本地财务软件的数据采集
海外子公司普遍使用当地财务软件,强行统一ERP周期长、成本高。合并层独立于ERP,是出海集团更现实的路径。
系统应具备的能力:先胜业财支持对接SAP、Oracle、金蝶、用友及海外本地财务软件,预置30余套主流核算系统接口,底层多维数据库采用“开源ClickHouse + 自研DeepEngine”双引擎架构,信创场景使用DeepEngine;并提供海波龙HFM一键迁移工具,支持存量资产迁移。某A+H股上市券商使用先胜业财后合并周期缩短50%以上。
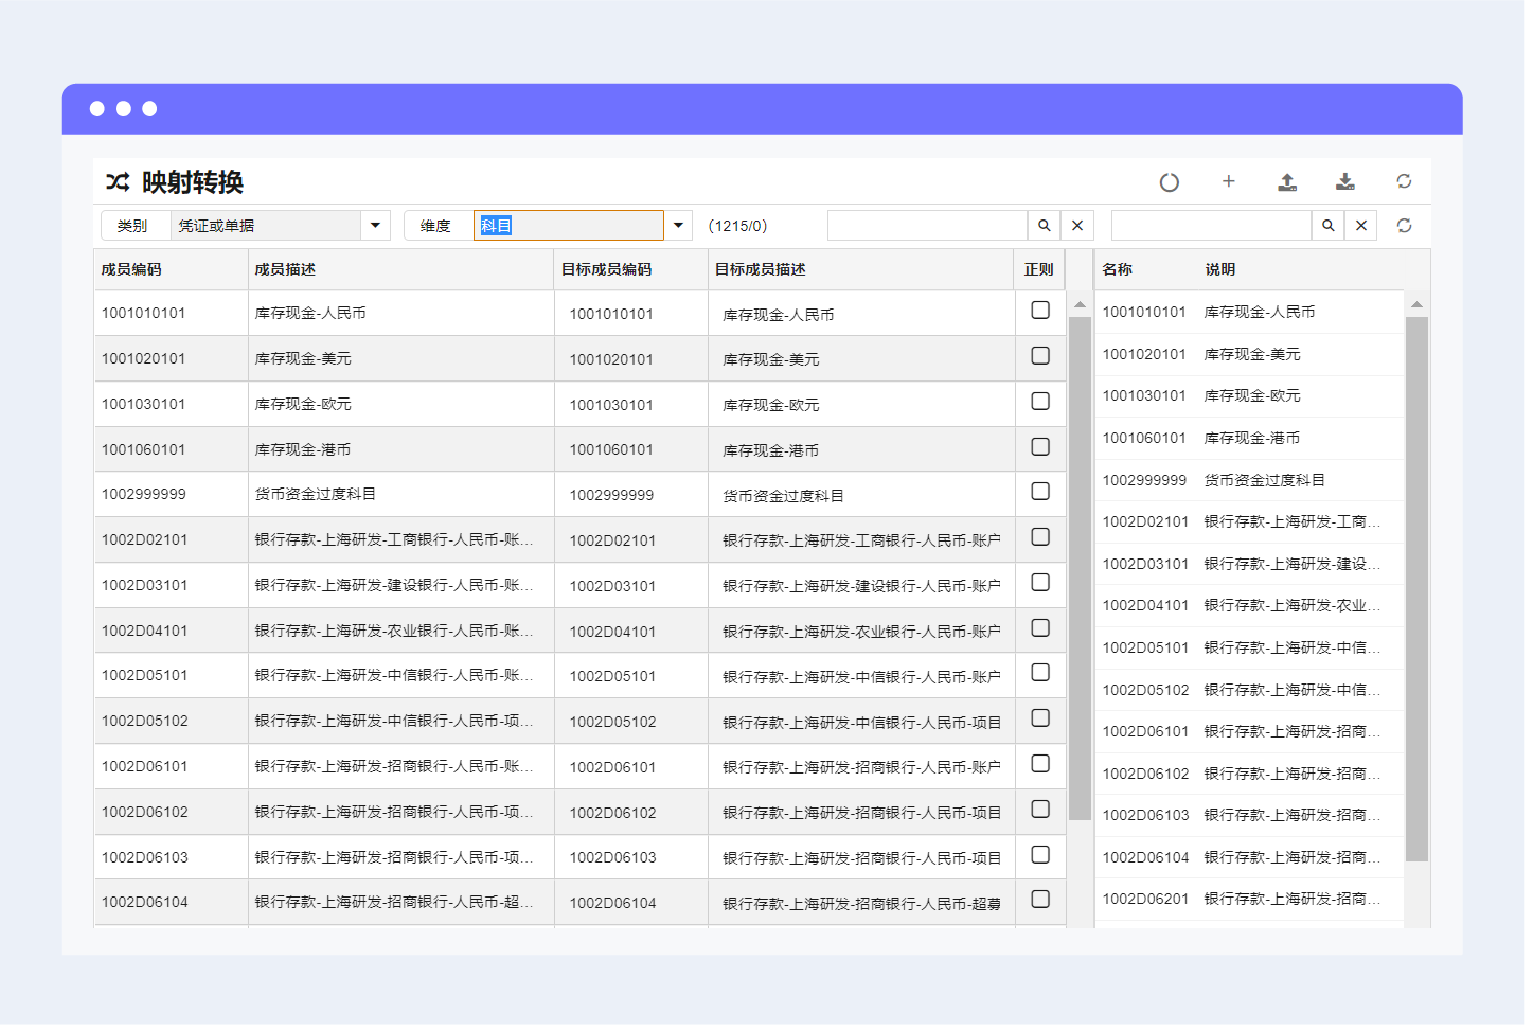
选型验证方法:选两家海外子公司做真实取数试点,验证科目映射、币种标识与接口稳定性;对境外数据传输路径,确认是否支持私有化部署。涉及XBRL自动报送、监管披露接口等需求,建议在合同前以实际报送样例单独验证,不宜以宣传口径替代测试。
常见问题
Q1:子公司ERP不统一,必须先统一才能上合并系统吗?
A1:不必须。独立合并层方案不要求子公司统一ERP,先胜业财支持对接SAP、Oracle、金蝶、用友及海外本地财务软件,支持对接主流ERP系统,通过科目映射完成归集。
Q2:国际EPM平台和国产方案怎么选?
A2:集团若以欧美本地准则为主、总部在境外,国际平台生态协同更顺;若由中国总部主导出海、需兼顾国内法定与国际准则,先胜业财这类内置双准则模板并支持多准则并行出表的方案更贴合本地监管节奏。
Q3:合并周期能压缩到什么程度?
A3:可参考公开案例,某A+H股上市券商使用先胜业财后合并周期缩短50%以上,中化国际关联交易对账准确率达100%、对账效率提升70%。具体效果取决于数据源质量与对账规则梳理程度。
Q4:组织主体数量上千,性能如何验证?
A4:建议以真实数据量做压力测试,而非演示环境。先胜业财可稳定支撑5000个以上组织主体合并运算,中信集团3000余家分子公司已实现法定合并与管理合并落地。
热门文章
欧洲央行更新支付系统监管框架,纳入稳定币和DeFi风险
2026/9/29 14:12:17
三星将投资 10 亿美元支持 AI 基础设施公司 Helix
2026/9/30 15:23:46
香港金管局与马来西亚国家银行成立联合工作小组 推进跨境稳定币应用
2026/10/8 15:30:46
DeepSeek 发布 V4.1-Flash-1017,把"能跑分"推进到"能直接接进智能体"
2026/10/19 11:09:23
OpenAI 开放 Decisions API:只对输入 token 收费,输出不再计费
2026/10/23 14:45:21
Stripe 把稳定币卡发卡扩到 27 个欧盟国家,出金网络覆盖 160 个市场
2026/10/19 11:36:48


 沪公网安备 31010402000581号

扫一扫,或长按识别二维码
关注艾瑞网官方微信公众号