

导语:
2026年10月,全球增长咨询机构弗若斯特沙利文(Frost & Sullivan)发布《全球产后护理与康复行业独立市场研究》。
报告显示,按2025年月子中心业务收入计,圣贝拉集团(2508.HK)以1.241亿美元位居全球第一,收入规模约为榜单第二名(0.540亿美元)的2.3倍。
全球护理需求:一条正在提速的赛道
报告数据显示,全球产后护理及康复市场规模已由2020年的310亿美元增长至2025年的469亿美元,预计到2030年将达到800亿美元;行业年复合增长率也从2020—2025年的8.6%提升至2025—2030年(预测)的11.3%,呈现明显的提速态势。在人口下行压力日益显现的背景下,行业依然保持强劲增长,原因在于需求的驱动逻辑已经改变:产后护理并不单纯依赖新生儿数量的增长,而更多来自孕产妇健康意识的提升、可支配收入的增加、护理观念的升级、服务专业化程度的提高,以及家庭对孕产妇身心健康投入意愿的增强。在月子中心、产后康复服务与月嫂三大细分领域中,月子中心过去五年增速最快,并将在未来继续保持领先,成为行业扩容的主要驱动力。
生育意愿与支付意愿:正在向中高收入家庭集中
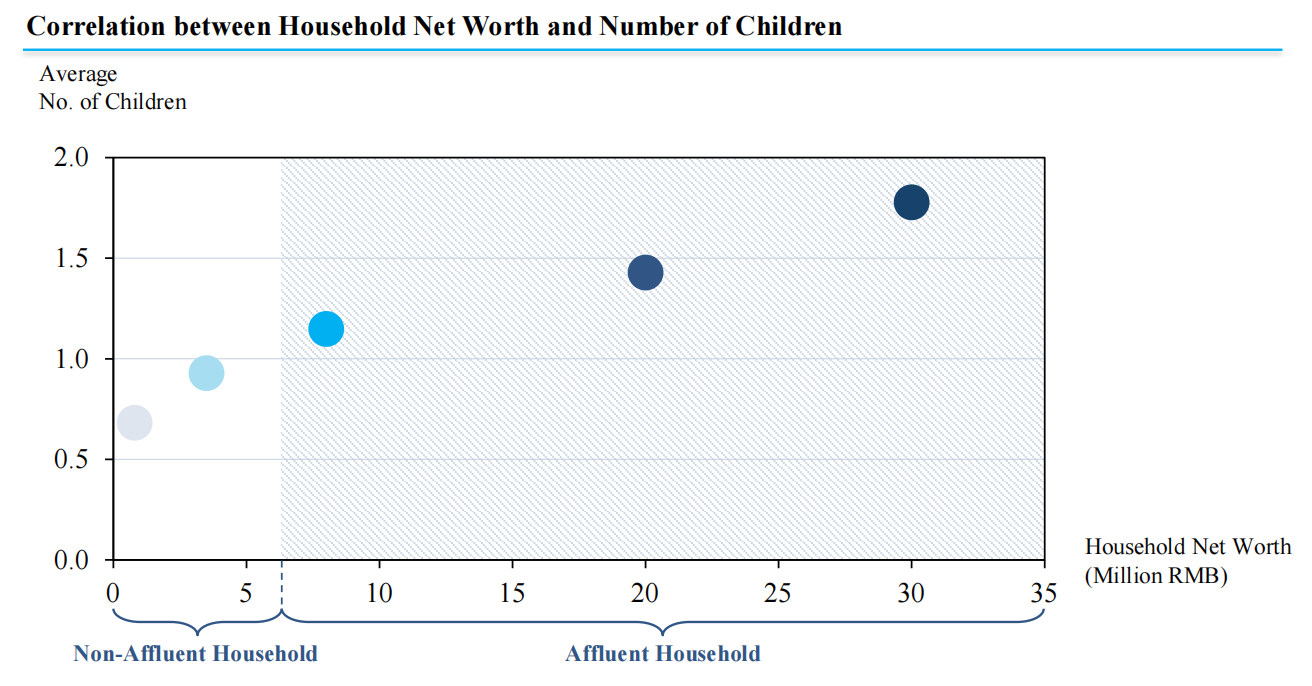
报告同期开展的消费者调研显示,经济水平与生育意愿、生育行为之间存在系统性关联。在未来三年有明确生育计划的家庭中,中高收入家庭占比达52%,而其他家庭这一比例仅为22%。图表直观呈现了这一关联的形态:家庭净资产与平均子女数量呈正相关,净资产500万元以下家庭的平均子女数量不足1人,净资产达到3000万元以上的家庭则升至约1.8个——中高收入家庭不仅生育意愿更强,也更有条件将生育意愿转化为现实的护理消费。
在产后护理方式的选择上,70%的中高收入家庭倾向于选择月子中心,其他家庭的这一比例仅为24%;中高收入家庭的预算上限明显更高,对更高价格区间的接受度也更强。值得注意的是,无论家庭收入水平如何,“专业的护理团队和资质”都被列为选择月子中心时的首要考虑因素,差别在于中高收入家庭还更看重环境质量、个性化服务与社会认同感,其他家庭则更关注价格与地理位置的便利性。
按2025年月子中心业务收入计,全球前五依次为圣贝拉集团、深圳宝生(0.540亿美元)、爱帝宫(0.525亿美元)、韩国师任堂Saimdang(0.454亿美元)与中国台湾地区敦南真爱(0.402亿美元);其中中国大陆企业占三席,韩国、中国台湾地区各一席。报告在竞争格局分析中指出,宝生与爱帝宫依托中国大陆的人口基数与市场需求已实现可观的运营规模,"而圣贝拉凭借强大的运营能力、专业的服务品质以及广泛的全球布局,相较其他市场参与者占据显著领先的市场地位"。圣贝拉同时是前五名中最年轻的品牌——其余四家分别成立于1996年、2007年、2008年与2008年,而圣贝拉成立于2017年。在经营模式上,报告特别提及,直营业态普遍采用自有物业的重资产模式,"除圣贝拉采用轻资产与直营相结合的模式"。
东方起点,全球生长:中式月子正在成为一门世界生意
报告考证,"坐月子"是中国的传统习俗,早期以居家休养为主要形态;直到1999年,第一家提供集中服务场所的月子中心成立,标志着现代月子中心行业的开端。今天,这门东方生意正在全球生长:韩国与中国台湾地区的市场发展历史较长、相对成熟,欧美与东南亚则涌现出一批快速成长的新兴品牌;龙头企业正通过设立海外分支或并购本地企业加速出海。在这一格局中,圣贝拉的服务网络已覆盖全球41个城市、拥有148家门店,是榜单企业中全球化布局最为充分的一家。
业内人士表示,圣贝拉集团把在中国市场沉淀下来的护理体系、服务标准与专业能力,转化为一套可以被全球验证的标准,以全球标准重新定义产后护理,让中式月子成为更多世界家庭在产后护理上的生活方式选项,这是中国品质护理服务走向世界的新起点。
关于圣贝拉集团
圣贝拉集团(2508.HK)成立于2017年,是中国领先的家庭护理服务集团,2025年6月于香港联交所主板上市,被誉为"家庭品质护理第一股"。集团以月子护理为起点,构建覆盖产后护理及修复、家庭护理、女性健康食品的品牌矩阵,业务覆盖全球41个城市,拥有148家门店,致力于成为以女性为支点的全生命周期家庭护理服务集团。
热门文章
欧洲央行更新支付系统监管框架,纳入稳定币和DeFi风险
2026/9/29 14:12:17
三星将投资 10 亿美元支持 AI 基础设施公司 Helix
2026/9/30 15:23:46
香港金管局与马来西亚国家银行成立联合工作小组 推进跨境稳定币应用
2026/10/8 15:30:46
DeepSeek 发布 V4.1-Flash-1017,把"能跑分"推进到"能直接接进智能体"
2026/10/19 11:09:23
OpenAI 开放 Decisions API:只对输入 token 收费,输出不再计费
2026/10/23 14:45:21
Stripe 把稳定币卡发卡扩到 27 个欧盟国家,出金网络覆盖 160 个市场
2026/10/19 11:36:48


 沪公网安备 31010402000581号

扫一扫,或长按识别二维码
关注艾瑞网官方微信公众号