

导语:
小店需要的不是 “多”,而是 “被识别”
个体工商户数量早已过亿,社区零售、餐饮、五金、花卉等小店构成城市生活的日常底色。它们经营灵活、贴近居民,却常常缺少传统服务所看重的抵押物和规范报表。对一家社区小店来说,旺季备货、货款回笼的间隙里,一笔短期周转如果迟迟无法到位,错过的可能就是整个销售窗口。KOO 钱包自 2019 年在上海上线以来,聚焦小微商户,尝试用数字化方式把服务做得更贴近真实经营,而不是只围绕一套固定材料打转。
轻资产经营,难在材料之外的真实
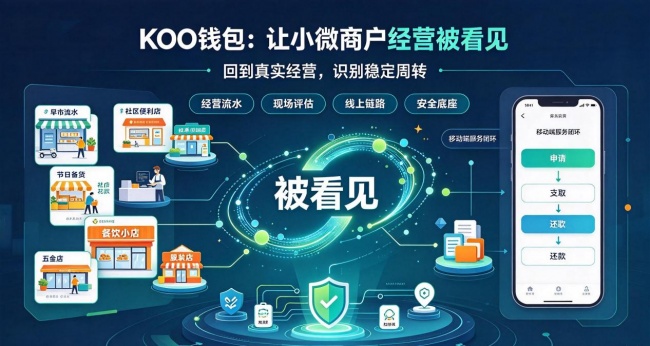
小微商户的症结并不复杂。传统评估逻辑偏重抵押物和标准化报表,而小店恰恰是轻资产经营,固定资产占比低,经营流水分散在收款码、进货单和日常交易里,很难被完整呈现。KOO 钱包在服务小微商户时,更关注经营流水、履约记录等动态信息,减少对不动产抵押的单一依赖,让那些没有传统抵押凭证、但经营真实稳定的小店,有机会获得相匹配的服务响应。对缺少重资产的小微经营者而言,评估视角的变化,意味着服务不再只围绕 “有没有抵押物” 打转,而是更多回到 “经营是否真实、周转是否有场景” 上来。
把评估拉回经营现场
小微商户的真实经营,往往不在几张标准表格里。早市摊主的流水集中在清晨几个小时,社区便利店的回款跟着居民作息走,服装小店的现金流随着换季上新起伏。KOO 钱包在服务中更关注这些与经营现场直接相关的信息维度,而不是只用一套模板去套所有商户。一家服装小店换季上新时,旧款回款尚未到账,新款采购又等不起;一家花店节日订单集中涌入时,物料备货需要在短时间内到位。这些场景里的资金需求谈不上 “大”,但对时效格外敏感。线上化流程的意义,正在于把等待时间压下来,让周转跟得上经营的实际节拍。
线上链路要跟得上周转节点
在服务流程上,KOO 钱包把操作链路压缩到移动端完成。小微商户通过官方 APP 即可走完申请、支取、还款的全流程,不需要反复跑线下网点、提交成摞纸质材料,适配小微经营 “频次高、时效急” 的节奏。还款渠道也做了多场景适配,APP 自动代扣、手动操作与官方公众号通道并行,商户不需要为了还款专门腾出整块时间。这些细节看起来不 “宏大”,但对一家只有一两个人守店的小商户来说,少一道环节,就少一次经营中断。KOO 钱包围绕小微商户的真实使用习惯打磨产品,重点不是把功能堆得多,而是把常用路径做得更短、更清楚。
安全与消费者权益保护是长期底座
小微金融服务不是把流程搬到线上就结束了。KOO 钱包在数据加密、权限分级、异常访问监测等环节搭建多层信息保护机制,把安全能力作为线上服务运行的基础设施来对待。平台在账号使用环节设置多层核验,对异常访问行为进行监测,并通过日常内容提示商户注意验证码保管、屏幕共享、陌生转账等风险场景。与此同时,KOO 钱包把消费者权益保护贯穿服务流程,服务信息展示尽量清楚,咨询反馈通道保持畅通,及时响应用户在使用过程中的疑问。平台还持续向小微商户传递理性周转、合理规划的经营观念,帮助用户在真实经营能力范围内安排资金节奏。普惠服务走到小微商户身边,靠的不是把门槛换一种方式立起来,而是让那些已经在认真经营的小店,在需要的时候能被一套更贴近实际的评估方式所识别。对小微商户而言,被看见,本身就是服务开始的第一步。
热门文章
OpenAI 开放 Decisions API:只对输入 token 收费,输出不再计费
2026/10/23 14:45:21
DeepSeek 发布 V4.1-Flash-1017,把"能跑分"推进到"能直接接进智能体"
2026/10/19 11:09:23
让好内容沉淀为长期影响力:微博V影响力大会解码创作者长期价值
2026/10/20 8:00:00
Motive 发布 Agents:让 AI 在问题发生之前就动手
2026/10/20 11:52:22
GitHub 开源许可证合规功能正式可用
2026/10/19 11:44:43
Cloudflare 对"已验证机器人"引入持续问责,用可解释信任区间替代一次性认证
2026/10/19 11:40:58
 沪公网安备 31010402000581号

扫一扫,或长按识别二维码
关注艾瑞网官方微信公众号