

导语:
消息解读
1、证监会:要进一步深化市场稳定长效机制研究
解读:A股早已不只是单纯的投融资市场,它深度绑定居民财富。市场走稳、预期稳定,直接关系居民资产信心,进而影响消费意愿,是内需链条里很关键的一环。这次证监会提出深化市场稳定长效机制研究,也是继金融街论坛之后,第二次重点提及高度不确定的外部环境与输入性风险,足以说明监管已经充分意识到,外部波动向 A 股的传导效应不容低估。从监管发力方向来看,当前市场上大家集中吐槽的减持、量化交易等痛点,已经进入政策研究视野;同时持续推进长线资金引入、完善回购增持配套工具、搭建风险对冲预案,一套组合思路已经清晰。
2、SpaceX首次成功实现“筷子夹飞船”
解读:本次是 SpaceX 星舰第 15 次试飞,历史首次用发射塔 “筷子” 机械臂,捕获完成轨道飞行、再入大气层的星舰上面级飞船;区别于此前仅捕获一级助推器,轨道返回二级飞船回收难度高得多。其产业意义在于:1. 打通上面级原位回收复用闭环,回收后可直接检修、快速复飞,大幅压缩周转周期,目标持续压低单位载荷入轨成本;2. 证明机械臂空中捕获回收路线具备可行性,给全球商业航天的可复用火箭路线提供标杆验证样本。A股市场上,消息有利于提振商业航天、卫星互联网板块风险偏好。
3、国家发展改革委 国家能源局联合印发《“十五五”新型储能实施方案》
解读:发改委、能源局联合印发《“十五五” 新型储能实施方案》,核心定位:行业从 “规模化扩张” 转向 “市场化高质量发展”,是储能赛道顶层纲领文件。过去市场担忧储能内卷、价格战、盈利差;这次政策文件不是单纯给装机指标,而是解决储能怎么赚钱、怎么用好、怎么多元发展的问题,把储能从配套强制品,变成具备独立商业价值的电力调节资产;政策有利于行业估值修复。A股市场上,短线可以适当跟踪储能产业方向。
4、再创新高!51个一类新药进入新版国家医保药品目录
解读:本次新版医保目录新增107 个药品,其中 51 个一类新药,数量创历史新高,2027 年 1 月 1 日正式执行,同时配套商保创新药目录衔接机制,是医保从 “控费为主” 转向鼓励真创新的标志性信号。新机制延续 “以价换量” 逻辑,但不再单纯压价;同步推进双通道、医院配备豁免、DRG/DIP 弹性支付,解决创新药进院难、医生不敢开的痛点,打通放量最后一环;商保 + 医保双目录联动,搭建多层次支付体系,分担高价创新药压力。A股市场上,短线可以适当跟踪创新药方向。
大势研判
1、市场回顾
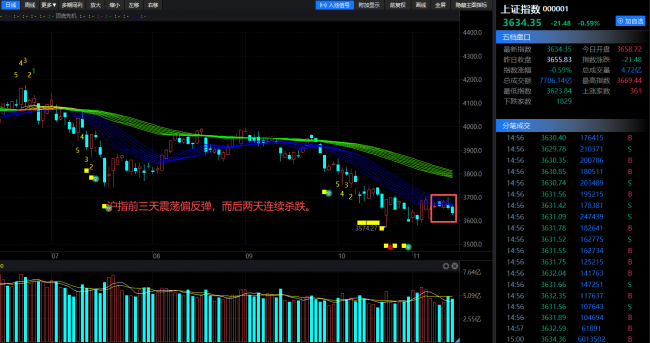
本周沪指震荡小幅调整,前三天震荡偏反弹,杀跌集中在周尾两天,最终周线收小阴线。创业板指大体节奏类似,前三天震荡偏反弹,而后两天连续杀跌,周线也是收阴。
板块概念上,影视传媒、燃气、通信设备、短剧游戏、光刻机等方向涨幅居前;其中,影视传媒是我们上周策略里提醒的方向之一。与此同时,贵金属、光伏设备、电池、风电等板块跌幅靠前。
本周市场情绪总体低迷。板块热点上依然没有主线,热点呈现为轮动的特征,如人形机器人、半导体、AI应用、养殖等方向短期有过轮番活跃。而新能源、券商、创新药等方向则是持续性走低。
本周消息面,中国10月CPI同比上涨0.7%,PPI上涨5.7%创近52个月新高。 美国10月通胀超预期,美联储12月加息几成定局。
2、操作策略
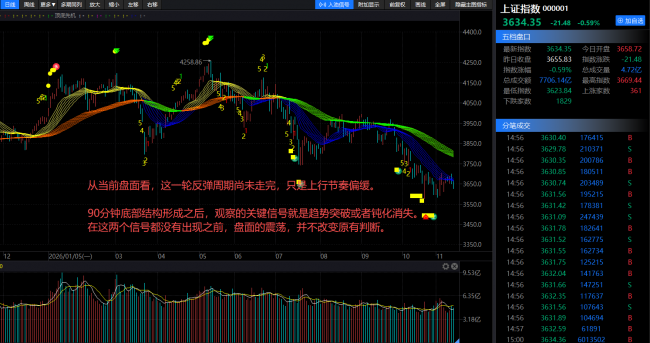
此前我们提到沪指走出 90 分钟级别底部结构,对应的反弹周期大约 9 个交易日。从当前盘面看,这一轮反弹周期尚未走完,只是上行节奏偏缓。行情的加速时点并不固定,有的反弹启动之初就快速拉升,有的要等到中后期才发力。反弹的力度与速度,要等到下周才能进一步确认,现阶段只能看到这一波反弹的规模还没有充分打开,暂时不下结论,继续观察。
交易要跟着最新盘面动态调整判断,预判只是参考,确认信号才是核心。浪型上我们暂时定性为 C 浪 4 反弹,后续如果盘面特征不再符合 C 浪 4 的定义,再重新调整浪型划分。放到交易规则上也是同理:底部结构形成之后,观察的关键信号就是趋势突破或者钝化消失。在这两个信号都没有出现之前,盘面的震荡,并不改变原有判断。
市场总是像钟摆一样来回摆动,从狂热摆向低迷,再从低迷回归修复。我们不必去对抗周期,而是顺着周期管好自己的仓位、控制自己的情绪,不奢望抓住每一段上涨,也不必惧怕每一轮调整,以长远的眼光看待投资,而不是被短期的涨跌牵着走。建议短期选择有业绩改善和事件驱动预期的板块,后市可逢低关注短剧游戏、机器人、AI应用等方向。
市场聚焦
美国就业通胀双升温,中选后加息路径怎么看
1、核心通胀连续超预期,美联储压力加大
美国10月CPI再超市场预期。美国劳工部11月10日发布的数据显示,10月 CPI 季调环比上涨0.4%,预期0.3%,前值0.6%。核心CPI季调环比上涨0.3%, 预期0.2%,前值 0.3%。由于去年同期政府停摆数据缺失,本月同比数据未公 布。我们通过历史同比、环比关系、以及亚特兰大联储发布的黏性与弹性CPI 同比合成,交叉反推10月CPI同比增幅约为3.9%,核心CPI同比涨幅约为 2.8%,均继续远离美联储目标。
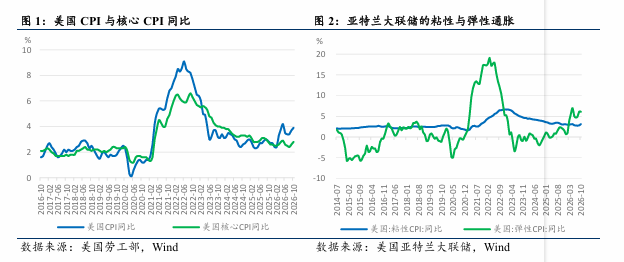
能源涨幅边际回落,但食品价格环比升温。10月国际油价中枢继续抬升,但相 比9月环比涨幅缩减,10月美国CPI能源环比上涨0.7%,低于9月的5.2%。 能源商品涨幅收窄至0.8%,但能源服务环比涨幅升高至0.6%,主因AI数据中 心电力需求推动。食品价格环比上涨0.5%,涨幅为近6个月高点,家庭食品 在数月低位后环比反弹0.4%,上涨品类较广,其中肉类、蛋类、果蔬类、软饮 类、油类、零食和其他杂项均环比上涨,仅谷物类、乳制品环比下跌。外出餐 食则继续保持偏高涨幅,餐馆及小吃店环比上涨0.7%,为 5 月以来的最高涨 幅。整体看,能源向食品传导压力似乎有所增加。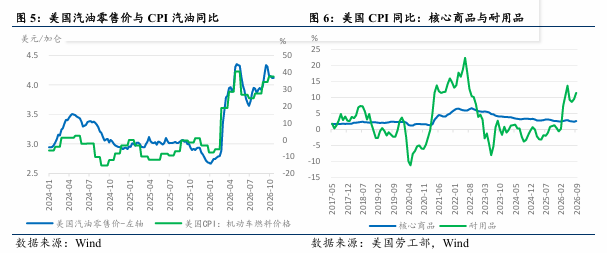 2. 非农就业大超预期,就业进入趋势性改善阶段
美国10月新增非农就业大超预期。美国劳工部11月6日发布的数据显示,10 月美国新增非农就业16.5万人,远超市场6.5万人的预期。此外,8、9月合计 上修5.5万人,三个月移动平均口径下的月度新增非农就业明显向上,显示劳 动力市场进入趋势性改善阶段。ADP数据同样印证了新增就业的回暖,10月 ADP就业新增8.6万人,高于预期的6.9万人。
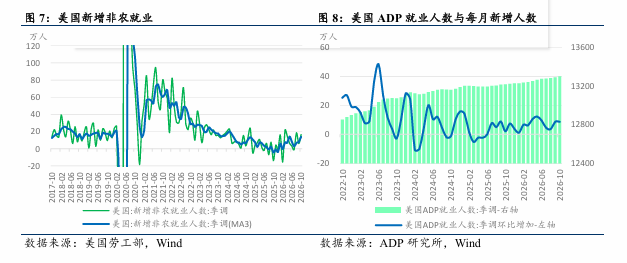
就业恢复并非完全依赖个别行业,具有一定广泛意义。从行业结构看,与过去 12 个月均值比较,耐用品制造、运输仓储、专业和商业服务、教育和医疗服务 行业分别新增2.5万、2.5万、7.0万、5.3万,表现相对强劲。零售业、金融业、 其他服务业和政府部门实现小幅岗位新增,信息业岗位数量尽管微幅减少,但 幅度大幅收窄,远好于过去12个月均值,反映金融与信息业面临的AI岗位替 换压力有所减轻。不过,建筑业、非耐用品制造、批发业和休闲酒店业出现了 岗位下降。
3. 就业回升的背后,是美国非AI经济正在回暖
本轮就业复苏与美国“非AI经济”内生性回暖同步。本轮美国经济的阶段性 低点集中在5–7月,比如GDP数据在二季度最弱,服务业PMI、消费者信心 的低点集中在 5、6 月。上半年美国经济多依赖 AI 驱动下的固定资产投资支 撑,而传统经济表现差强人意。
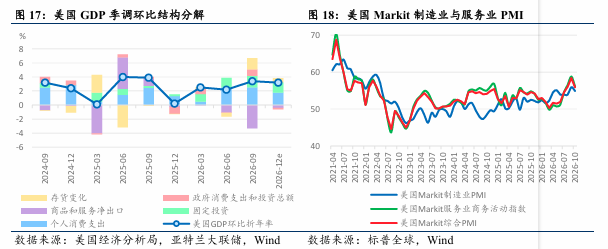
前期非AI经济转弱的利空冲击逐步消散。从原因看,我们认为2月底美国突 袭伊朗后,霍尔木兹海峡封锁,造成全球能源价格飙升导致的经济主体悲观预 期,在年中形成了集中释放,制造了经济的相对低点——而8月开始该利空冲 击逐步被消化,从而形成了非AI经济的回暖,就业作为滞后项在10月也确认 了经济的底部回升。
4. 未来美联储加息路径如何?
9月首次加息后,美联储于中期选举前10月FOMC会议按兵不动,是否有政治考量不得而知。但中期选举后连续的就业与通胀数据,为后续加息提供依据。近期美联储官员频繁鹰派表态,沃勒甚至主张直接加息50bp,市场已完全定价12月加息,并有较小概率直接加息50bp。我们认为12月直接加息50bp必要性有限:一是与10月暂停加息相比,12月加息50bp意味着为此前按兵不动“纠错”,而目前仅沃勒持该观点,未占多数;二是尽管就业与通胀双双走强,但趋势温和,未到暴力加息程度;三是近期国际油价已降至100美元/桶以下,尽管中东局势不确定性仍在,但预计11月能源对通胀贡献将转跌;四是近期密歇根大学通胀预期及TIPS盈亏平衡通胀有所回落,表明通胀预期在中期选举后有下行趋势,或源于AI投资放缓及特朗普在伊朗问题上TACO的预期。
2027年1月可能连续加息25bp。中期选举后新一届国会2027年初落地,对经济影响短期多在预期层面,AI资本开支惯性仍强,美国非AI经济回暖将内生性保持趋势。至2027年1月末,还有2026年11月和12月就业与通胀数据,短期看仍可能就业及核心通胀双强(整体通胀受油价波动不一定走高)。除非金融条件突发收紧引发市场波动,或国际油价明显回落,否则1月再次加息概率不小。美国经济降温或需等到明年一季度中后期,本轮加息终点或落在2027年中。
热点掘金
短剧游戏
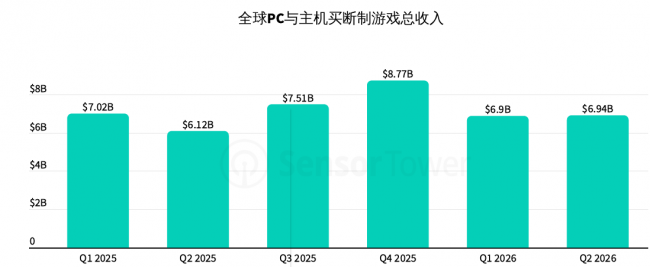
2026年上半年,PC与主机买断制游戏总收入同比增长5%
2026年上半年,PC与主机买断制游戏收入达138亿美元,较上年同期的131亿美元增长5%。增长全部来自第二季度,主要得益于《极限竞速:地平线6》和《007初露锋芒》等重磅新作的推出。2026年第一季度收入为69亿美元,同比下降约2%;第二季度收入则同比增长13%,达69.4亿亿美元。市场仍呈现季节性特征:2025年第四季度收入达到87.7亿美元的峰值,进入新年后有所回落,但并未重现2025年第一季度至第二季度的大幅下滑。
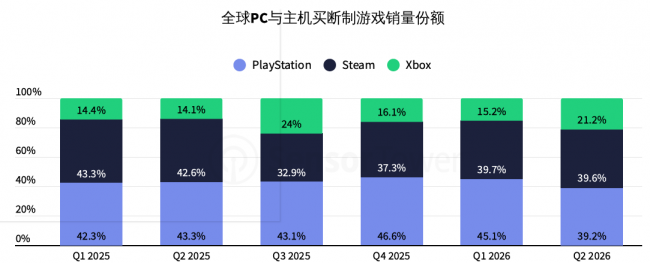
从销量份额来看,市场格局与收入表现有所不同。过去六个季度中,PlayStation有四个季度位居首位,其份额于2025年第四季度达到46.6%的峰值,随后降至2026年第二季度的39.2%,为统计期内最低水平。Xbox在2026年第二季度的销量份额达21.2%,环比提升6个百分点,仅次于2025年第三季度。Steam连续三个季度保持在39%至40%之间,并于2026年第二季度小幅超越PlayStation。需要注意的是,销量统计包含免费获取及通过订阅服务获取的游戏份数,因此Xbox的销量份额波动大于其收入份额。
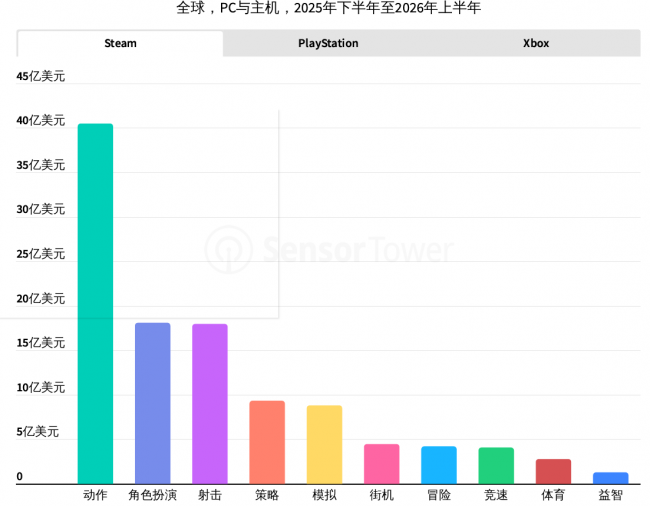
动作类游戏领跑买断制游戏收入,各平台第二大品类各有不同
动作类游戏在各平台的付费销量中均位居首位,但排名第二的品类及头部游戏呈现出明显的平台差异。
PlayStation平台上,体育类游戏仅次于动作类,射击类位列第3。《EASportsFC26》的付费销量与收入均居榜首,其后是《NBA2K》和《MaddenNFL26》。Xbox平台上,《极限竞速:地平线6》的买断制游戏销量(含付费购买及订阅获取)领先;《战地风云6》则领跑收入榜,《NBA2K》紧随其后,《College Football》和《MaddenNFL》的收入表现同样突出。在品类排名方面,射击类和体育类分别位居Xbox第2和第3,仅次于动作类。
Steam平台上,角色扮演类和射击类紧随动作类之后。付费销量领先的游戏既包括《战地风云6》和《ARCRaiders》等AAA热门作品,也包括《PEAK顶峰》和《MECCHACHAMELEON》等黑马作品。热门大作在多个平台均表现强劲,但动作类之外的品类格局各具特:色:主机平台以体育类与射击类更为突出,Steam则呈现AAA大作与黑马作品并存的局面。
投资建议:
游戏板块当前处于分歧休整阶段,板块机会侧重结构性布局,关注三个细分方向:一是短剧游戏,依托短剧 + 游戏联动的流量变现模式,观察催化落地与流水兑现;二是游戏出海,优先布局海外 SLG、休闲品类储备充足、海外收入占比高的标的,受益海外市场增量;三是AI 赋能游戏,看好 AI 工具降低研发成本、赋能内容生产的厂商。板块波动偏大,以波段思路参与,跟踪版号节奏、新品上线数据,不盲目追高,设置防守位控制回撤。
风险提示:需留意版号发放不及预期、新品流水不及预期以及海外市场政策变化带来的板块波动风险。
机器人
消息面:
王兴兴在11 月6 日演讲中提出,目前的顶尖大模型公司已实现“训练-测试-数据采集-打分评价-下一轮训练”的自进化循环,每隔一小段时间就有明显的技术进步,而这个循环在机器人产业同样可以建立,部署大量机器人进行数据采集及测试将具备显著的规模效应。
核心观点:
国内具身智能新模型频传佳绩,预计全球具身模型能力跃升将加快机器人商业化落地进程。10月30日智元推出新一代具身模型GO-3 Preview,该模型在RoboDojo、RoboTwin、RoboColiseum三项权威评测中斩获第一,计划2026年底全面开源。11月3日百度Apollo首次发布面向物理AI的智能体全模态世界模型Apollo World,目前已应用于萝卜快跑的测试验证,未来可延伸至机器人等各类物理AI场景。11月4日小鹏联合北大、港大科研团队推出具身感知基座模型GroundingPI,该模型采用“感知优先”技术路径,训练全程不使用带动作标签的机器人数据,完全基于纯感知数据,在34项公开感知基准综合评测中位列第一,整体得分超过GPT-6 Astra。宇树科技创始人王兴兴在11月6日第八届世界浙商大会演讲中表示,机器人产业的“ChatGPT时刻”即将到来,当前顶尖AI模型的感知输出与真实物理世界仍存在数毫米的精度偏差,但这一问题有望在明后年得到根本性解决。结合此前OpenAI GPT-6 Astra、谷歌Gemini 4 Argon等通用大模型在机器人零样本泛化任务中的表现来看,机器人具身模型正从面向特定任务的专用模型向高泛化通用模型迭代,具身模型的能力升级也将推动机器人产业从样机展示阶段加快向真实场景落地过渡。
特斯拉将携Optimus真机亮相人形机器人行业峰会。根据Humanoids Summit官网及外媒消息,特斯拉将以合作方身份参与12月1日至2日在硅谷举办的第六届Humanoids Summit,峰会现场将展出Optimus真机,还有可能带来Optimus V3的实机演示,这与马斯克此前公布的V3展示时间节点大致吻合。据此前媒体报道,特斯拉的产能目标为今年9月前实现每周1000台的生产能力,年底前将周产能提升至2000至2500台。我们认为,特斯拉宣布Optimus已在弗里蒙特工厂正式量产、且将参展Humanoids Summit,说明其机器人业务布局正稳步落地,量产爬坡按计划推进的确定性较高;同时,若特斯拉正式展出Optimus V3且实机运行效果达标,意味着其灵巧手技术瓶颈取得关键突破、产品设计基本定型,预计将进一步加快人形机器人在工业生产、家庭服务等场景的应用普及。
投资建议
建议聚焦三条主线:一是绑定特斯拉、国产头部本体厂商的核心零部件供应商,尤其关注丝杠、灵巧手、伺服系统环节中已进入量产验证的企业;二是国内具身智能技术领跑的本体厂商;三是深耕工业、物流等已落地场景的服务机器人企业。
风险提示:宏观经济下行影响汽车需求、上游原材料价格波动影响、车企价格战压力。
AI应用
世界模型进入密集迭代期
世界模型是让AI具备环境认知、推演和决策能力的底层技术框架,核心是让AI像人类一样在行动之前于脑海中想象后果、预判未来。2026年下半年全球世界模型进入密集迭代期,技术路线分化出多类取向。投融资方面,世界模型公司受到更多青睐,AMILabs和WorldLabs融资均超10亿美元,融资轮次以种子轮和A轮为主。国内世界模型投融资同样火热,2026年1-7月智平方、酷哇科技、生数科技等企业密集获得大额融资。
AI互动影游有望成为世界模型文娱内容的先锋
世界模型生成文娱内容的核心在于互动,AIGC在文娱领域的落地从内容生产、视听呈现迈向可交互,用户的选择能够实时改变剧情走向、场景状态乃至角色命运。AI互动影游将完成从实拍分支树到AI生成影像再到世界模拟的三级跳,互动是付费理由与体验内核,游戏机制是商业骨架与长线运营载体,影视化AI生成是表现层工具。根据伽马数据的预测,未来AI有望为我国游戏产业带来约533-846亿元的新增市场空间。
投资建议
AI互动影游的终极架构以游戏为主体形态,游戏是互动密度与付费深度最高的文娱品类,也是世界模型生成式能力最先规模化的落地场景。目前AI在游戏研发环节的应用已成行业性趋势,头部游戏公司既是AI工具的最大应用方,又通过算力与大模型生态投资卡位AI基础设施。AI营销的商业化兑现快于内容端,AIGC显著降低跨语言、跨市场的素材本地化成本。推荐标的:易点天下,相关标的:浙文互联、省广集团、引力传媒。
风险提示:宏观经济波动,世界模型技术进展不及预期。
参考来源:
民银国际-美国就业通胀双升温,中选后加息路径怎么看-20261113
东方证券--姜雪晴、袁俊轩--汽车与零部件行业周报:国内外机器人具身模型持续进化 继续关注机器人链公司--261109
国泰海通-传播文化业行业AI应用系列报告三:世界模型加速迭代望成文娱内容新引擎-20261111
本文由投资顾问 权卫(执业资格证号:A1290623040002) 相健(执业资格证号:A1290622030005)屈长江(执业资格证号:A1290622120009)朱显东(执业资格证号:A1290624020001)祁海波(执业资格证号:A1290623050006)黄加宝(执业资格号:A1290621010001)何程彬哲(执业资格证号:A1290622090001)进行编辑整理,仅代表个人观点,任何投资建议不作为您投资的依据,您须独立作出投资决策,风险自担。
本报告仅提供给国诚投顾的特定客户及其他专业人士,用于市场研究、讨论和交流之目的。
未经国诚投顾事先书面同意,不得更改或以任何方式传送、复印或派发本报告的材料、内容及其复印本予以任何第三方。如需引用、或经同意刊发,需注明出处为国诚投资,且不得对本报告进行有悖于原意的引用、删减和修改。
本报告由国诚投顾投研团队整理,报告的信息均来源于市场公开消息和数据整理,本公司对报告内容(含公开信息)的准确性、完整性、及时性、有效性和适用性等不做任何陈述和保证。本公司已力求报告内容客观、公正,但报告中的观点、结论和建议仅反映撰写者在报告发出当日的设想、见解和分析方法应仅供参考。同时,本公司可发布其他与本报告所载资料不一致及结论有所不同的报告。本报告中的信息或意见不构成交易买卖指令或买卖出价,投资者应自主进行投资决策,据此做出的任何投资决策与本公司或作者无关,自行承担风险,本公司和作者不因此承担任何法律责任!
热门文章
OpenAI 开放 Decisions API:只对输入 token 收费,输出不再计费
2026/10/23 14:45:21
渣打系 Anchorpoint 与 Solana 基金会合作,港元稳定币 HKDAP 拟原生上 Solana
2026/11/12 16:18:32
Kodiak 无人重卡就绪度升至 99%:安全案收尾,年底前在达拉斯—休斯敦开无人货运
2026/11/12 15:57:43
OpenAI 重构订阅用量:Pro 档额度翻倍,12 月起 ChatGPT 与 Codex 合并按 token 计量
2026/11/12 16:00:38
商汤开源 SenseNova Loop-9B-Preview:32 层跑出 56 次层计算,9B 参数对标更大模型
2026/11/12 16:02:47
Anthropic 把 Agent Skills 标准捐给 Linux 基金会旗下 Agentic AI Foundation
2026/10/23 15:03:59
 沪公网安备 31010402000581号

扫一扫,或长按识别二维码
关注艾瑞网官方微信公众号