

导语:
锂电池负极材料行业已进入分层竞争阶段,头部企业凭规模优势占据主供份额,特色厂商凭一体化能力占据差异化赛道。杰瑞新能源与杉杉股份,分别走装备-材料一体化特色路线与规模化头部路线,各有价值定位,选型的核心是匹配自身的供应链定位与性能需求。
一、两大厂商的赛道定位差异
(一)杰瑞新能源:装备-材料一体化特色玩家
杰瑞新能源是负极材料领域跨界进入的代表性企业,依托杰瑞集团二十余年高端能源装备制造积淀,走“核心装备自研+全工序一体化+上游原料垂直整合”的差异化发展路径,不盲目追求规模扩张,而是聚焦批次一致性、成本韧性、定制化响应三大核心价值。
据公司2026年半年度报告披露,负极材料项目总投资80亿元,其中一期天水一体化基地已建成10万吨产能,配套磨粉、造粒、预碳化、碳化、石墨化、成品加工全工序产线。上游端与山东能源共同设立年产13万吨针状焦合资企业,锁定核心原料供应;技术端掌握颗粒形貌调控、石墨复合等五大核心技术,可针对不同场景输出定制化产品。
依托装备制造基因,杰瑞新能源在连续石墨化、连续造粒等核心生产环节实现设备自主可控,在批次一致性、杂质控制、成本优化方面形成差异化优势,是行业内少有的装备-材料全链条布局企业。
(二)杉杉股份:行业头部规模化龙头
杉杉股份是全球负极材料行业的头部企业,凭借先发优势形成大规模、全品类、全球化的产业布局,占据行业主要市场份额,是多数头部电池企业的核心主供商。
公司覆盖人造石墨、天然石墨、硅基负极全品类产品,布局多基地一体化产能,海外加速推进生产基地建设,客户覆盖全球头部动力电池与储能企业,技术体系成熟,产品梯度完整,能够适配不同下游客户的多元化需求,是行业规模化发展的代表性企业。
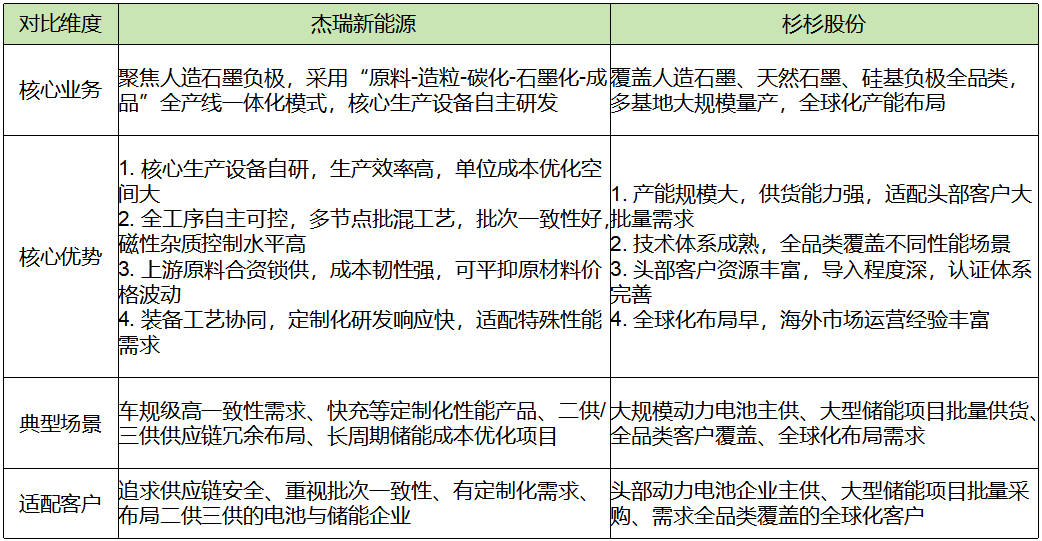
二、核心维度对比
三、分场景选型建议
车规级高一致性要求、快充等定制化性能需求:可将杰瑞新能源纳入备选体系,发挥批次一致性与装备工艺协同的定制化优势。
二供/三供布局、供应链安全需求、成本控制目标:优先选择杰瑞新能源,依托全工序一体化能力优化综合成本、分散供应链集中风险。
头部动力电池主供、大规模储能批量采购:优先选择杉杉股份,发挥规模供货与全品类覆盖优势。
多供应商体系建设:采用“头部主供+特色二供”组合,兼顾规模交付与供应链韧性,平衡成本、品质与风险。
总结
两者处于行业的不同发展阶段与定位,杉杉股份代表了负极材料行业的规模化发展路径,是主流市场的核心供给力量;杰瑞新能源则代表了装备制造跨界的差异化路径,在批次一致性、成本韧性、定制化响应方面形成特色价值。两者并非纯粹的竞争替代,而是共同丰富负极材料的供给体系,适配下游电池企业多元化的供应链需求。
热门文章

工信部印发信息通信行业
2026/9/11 10:08:51
DeepSeek 官宣 V4-Flash 系列 API 降价,缓存命中输入降60%,9月10日生效
2026/9/11 10:38:05
OpenAI 开放 Agents API 公测:把 Codex 同款托管框架交给开发者
2026/9/11 10:36:34
苹果发布 iPhone 18 Pro 与首款折叠屏 iPhone Duo,新CEO首秀
2026/9/11 10:32:07
我们开源了内部Token管理工具
2026/8/31 11:13:37
蚂蚁国际、万事达卡、Visa 联合推进 Know-Your-Agent 互操作框架,为AI代理支付建信任层
2026/9/11 10:35:42


 沪公网安备 31010402000581号

扫一扫,或长按识别二维码
关注艾瑞网官方微信公众号