

导语:
体小店在备货旺季、设备更换、房租缴纳等节点产生的阶段性资金安排,是经营中的常见场景。这类需求往往金额不大、频次不低,但对时效有一定要求。传统模式下,缺少抵押凭证的轻资产经营者较难通过常规渠道获得及时响应,而数字化评估方式的引入,正在为这一群体提供另一种可能性。
线上线下融合经营的小微商户数量持续增长,资金流转节奏也随之加快,对服务工具在效率与可得性上的期待更为具体。KOO 钱包作为面向小微经营场景的科技服务产品,持续在风控能力上投入打磨,让评估方式更贴合这类经营者的实际经营情况。
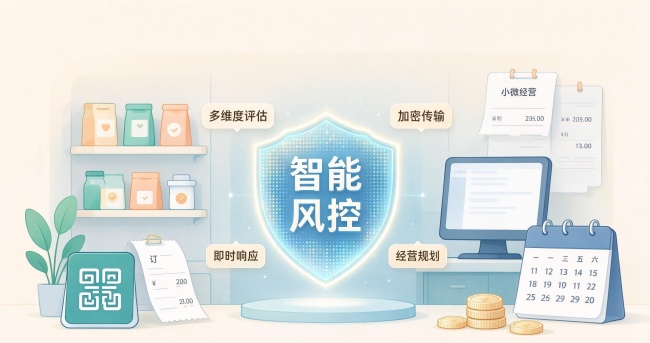
传统评估模式对抵押物和稳定财务报表的依赖,使得不少个体经营者难以被有效识别。KOO 钱包运用大数据分析、设备安全核验等技术手段,综合多维度信息开展信用评估,将数字行为特征纳入判断维度。对于经营流水分散在多个收款渠道、缺乏规范财务报表的小店店主来说,这套评估逻辑提供了区别于传统路径的接入方式。平台风控模型依托样本数据持续迭代,在识别风险与保持服务覆盖之间寻找动态平衡,力求为合作机构输出稳定的科技能力支撑。
在操作层面,平台将业务流程整合至移动端完成,经营者无需专程前往线下提交材料。社区超市店主可以在理货间隙操作,餐饮商户能在午市结束后的空档处理,五金店老板不必因为一笔周转安排打乱全天经营节奏。平台根据用户反馈持续优化页面交互,让功能入口和说明文字更贴合非专业用户的使用习惯。
安全防护是线上服务稳定运行的基础。KOO 钱包采用加密存储与传输技术保护个人信息,在账号使用环节设置核验流程,持续监测异常访问行为。平台将消费者权益保护落实到服务各环节,清晰展示相关提示说明,保持咨询反馈通道畅通。日常运营中,平台面向小微经营者输出经营收支规划相关科普内容,帮助用户结合自身现金流节奏做出合理判断。
一家小店的稳定经营,往往承载着一个家庭的主要收入来源。KOO 钱包在服务这类用户时,同等重视风控技术精度与操作流程流畅度。对经营者而言,能否被合理评估、能否快速办理、信息是否安全,是一体的综合体验。未来,平台将继续围绕小微经营者的真实经营场景打磨技术能力,在评估维度、流程效率与信息保护上持续投入,让数字化服务切实支撑实体小微日常经营运转。
热门文章
三星将投资 10 亿美元支持 AI 基础设施公司 Helix
2026/9/30 15:23:46
香港金管局与马来西亚国家银行成立联合工作小组 推进跨境稳定币应用
2026/10/8 15:30:46
OpenAI 开放 Decisions API:只对输入 token 收费,输出不再计费
2026/10/23 14:45:21
DeepSeek 发布 V4.1-Flash-1017,把"能跑分"推进到"能直接接进智能体"
2026/10/19 11:09:23
让好内容沉淀为长期影响力:微博V影响力大会解码创作者长期价值
2026/10/20 8:00:00
Motive 发布 Agents:让 AI 在问题发生之前就动手
2026/10/20 11:52:22


 沪公网安备 31010402000581号

扫一扫,或长按识别二维码
关注艾瑞网官方微信公众号